Wil jij je huis verbouwen, een nieuwe keuken, een aanbouw of een dakkapel? En wil je daarvoor geld lenen? Dat kan met de persoonlijke lening van Freo. Een verbouwing, zoals een nieuwe keuken of badkamer, kost veel geld. Met een persoonlijke lening van Freo krijg je het hele bedrag in 1 keer. Via Rabobank vraag je gratis een voorstel aan voor een lening van Freo. Je maakt afspraken met Freo over hoe lang je leent en welke rente je betaalt. Zo weet je precies wat je elke maand betaalt en wanneer de lening klaar is. Bij Freo mag je altijd zonder boete je lening eerder aflossen. Je betaalt dan geen extra kosten en bespaart geld omdat je minder rente betaalt.
Waarom geld lenen voor een verbouwing?
Een verbouwing kost vaak veel geld, en een persoonlijke lening biedt het voordeel dat je het gehele bedrag in één keer ontvangt. Je kunt hiermee direct aan de slag. Daarnaast kun je bij Freo kiezen voor een vast maandbedrag en een vaste rente, zodat je precies weet wat je betaalt. Het uiteindelijke tarief is afhankelijk van jouw persoonlijke situatie en looptijd. Je kunt daardoor vroegtijdig aflossen zonder boete en zo kosten besparen door minder rente te betalen.
Keuzes: spaargeld, persoonlijke lening, hypotheek of bouwdepot
Spaargeld gebruiken om te verbouwen is een goede investering: er zijn geen leen- en rentekosten, maar houd altijd een financiële buffer achter de hand. Als spaargeld niet (volledig) aanwezig is, zijn de persoonlijke lening, hypotheek of bouwdepot interessante opties. Via de Rabobank kun je eenvoudig een spaarpotje aanmaken en sparen vanuit de app.
- Spaargeld
- Persoonlijke lening
- Hypotheek
- Bouwdepot
Subsidies kunnen sommige verbouwingen ondersteunen, vooral als er energiebesparende maatregelen worden genomen. De Investeringssubsidie duurzame energie (ISDE) is bijvoorbeeld gericht op zonneboilers, warmtepompen, aansluiting op een warmtenet en isolatiemaatregelen. Aan de voorwaarden moet worden voldaan om in aanmerking te komen.
Voordelen van lenen bij Freo
Bij Freo kun je boetevrij aflossen en zijn de maandlasten vast dankzij een vaste rente. Freo is onderdeel van Rabobank Groep en richt zich op eenvoudige leenvoorwaarden, zonder verrassingen achteraf. De totale kosten hangen af van rente, leenbedrag, looptijd en maandtermijn. De minimale looptijd van een Persoonlijke Lening bedraagt 12 maanden en de maximale looptijd 120 maanden. Een voorbeeld: de totale prijs van een Persoonlijke lening van €25.000 bedraagt €33.638 op basis van een looptijd van 120 maanden met een maandtermijn van €280,32 en een rentetarief van 6,4%.
Hypotheekverhoging en extra leningen via de hypotheek
Wanneer je kiest voor 30.000 euro extra lenen via je hypotheek, hangen de kosten af van de rente en looptijd. Bij een aflossingsvrije verhoging met 30.000 euro kan de bruto maandlast bijvoorbeeld variëren, afhankelijk van de rente. De hypotheek kan worden verhoogd tot maximaal 100% van de marktwaarde van de woning, mits inkomen dat toelaat. Bij verduurzaming is er soms extra leencapaciteit tot 106% van de woningwaarde. Het belastingvoordeel ontstaat door hypotheekrenteaftrek wanneer de extra lening voor woningverbouwing of verduurzaming wordt gebruikt.
De meest voorkomende vormen zijn:
- Hypotheekverhoging
- Tweede hypotheek
- Aanvullende lening voor verduurzaming
1) Een aanvullende lening kan vaak vanaf een hypotheekduur van minimaal drie jaar, met een maximum van 50.000 euro of 20% van de inschrijving, gebaseerd op inkomen en woningwaarde. Verduurzaming leent vaak tegen gunstigere voorwaarden, bijvoorbeeld tot 6% extra boven de woningwaarde, afhankelijk van energielabel en maatregel.
2) Rentepercentages en fiscale voordelen bij extra hypotheeklening: de rente is aftrekbaar als belastingvoordeel wanneer de extra hypotheek gebruikt wordt voor woningverbouwing of verduurzaming. Een renteopslag kan voorkomen bij NHG of bij de verhouding tussen hypotheekschuld en woningwaarde. De exacte bedragen zijn afhankelijk van jouw situatie en de geldende voorwaarden van de hypotheekverstrekker.
Stappen en tips bij het plannen van een verbouwing
- Bepaal overwaarde en doel van de lening: voldoende overwaarde en een duidelijk doel zijn cruciaal.
- Check de maximale leenbedragen: vaak kan men tot 50.000 euro extra lenen via primaire mode of via gespecialiseerde aanbieders.
- Houd energielabel in gedachte: verduurzaming kan extra leencapaciteit opleveren.
- Vergelijk aanbieders en condities: verschil tussen de duurste en goedkoopste lening kan tot honderden euro's aan rentekosten schelen.
- Overweeg bouwdepot: handig bij grotere projecten en energiebesparende maatregelen.
Een praktische vuistregel voor een lening en maandlasten: de maandlasten hangen af van rente en looptijd. Voor een persoonlijke lening van €30.000 kun je bijvoorbeeld uitgaan van maandlasten tussen de €500 en €850, afhankelijk van de looptijd en het rentepercentage. Een korte looptijd leidt tot hogere maandlasten maar minder rentekosten op de lange termijn.
Vergelijking en offertes
Het vergelijken van aanbieders kan aanzienlijk schelen in kosten. Een onafhankelijk bemiddelaar kan helpen om offertes te bundelen en het voordeligste voorstel te vinden. Voor 30.000 euro lenen via verschillende kredietverstrekkers kun je offertes ontvangen van partijen zoals BNP Paribas, Qander, InterBank, DEFAM en Nationale Nederlanden. Het is raadzaam offertes te vergelijken op rente, voorwaarden en mogelijke boetevrije aflossing.
Overzicht van veelgestelde vragen
Is een persoonlijke lening voor verbouwing verstandig? Ja, voor kleinere tot middelgrote bedragen kan dit voordelig zijn. Voor grotere projecten boven circa €75.000 kan hypotheekverhoging een betere optie zijn vanwege lagere rente en fiscale voordelen. Onvoorziene kosten kunnen worden opgevangen door een extra marge in te calculeren, bijvoorbeeld 5% extra te lenen en dit achter de hand te houden.
Top 5 beste leningen voor woningrenovatie in 2025 (geen onzingids!)
Samenvatting van de belangrijkste opties
- Persoonlijke lening verbouwing: vaste rente, vast maandtarief, eerder aflossen mogelijk zonder boete, geen onderpand.
- Doorlopend krediet: flexibel opnemen en terugbetalen, rente hoger en meestal niet aftrekbaar.
- Hypotheek verhogen of aanvullende hypotheek: vaak lagere rente en fiscale aftrek, verplicht overwaarde en inkomenstoets.
- Bouwdepot: handig bij bouwprojecten, mogelijk met gecombineerd zekerheden.
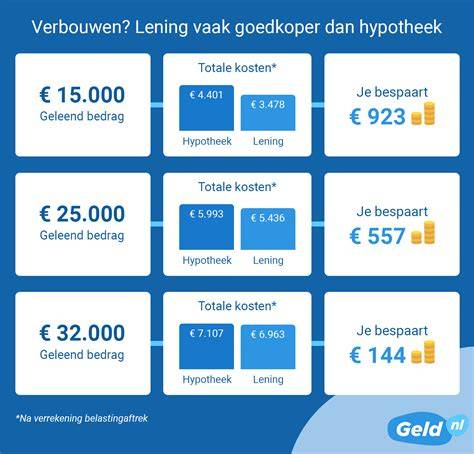
De uiteindelijke keuze hangt af van jouw inkomen, huidige hypotheek, bouwplannen en de gewenste maandlasten. Gebruik rekentools en vraag offertes aan om precies te zien wat het beste bij jouw situatie past.
tags: #30000 #euro #lenen #verbouwing