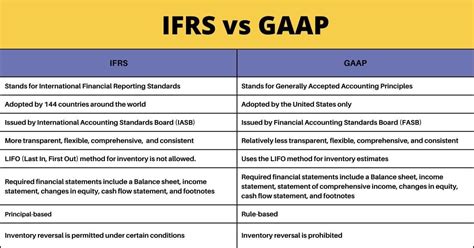
Dutch GAAP is de gelokaliseerde variant van IFRS, International Financial Reporting Standards, waarin de invloed van wet- en regelgeving en voorschriften in Nederland zijn verwerkt en heeft tot doel een consistent en betrouwbaar financieel verslaggevingskader te bieden voor ondernemingen in Nederland. De rapportage-templates van Exact Online Jaarrekening voldoen aan de Nederlandse wet- en regelgeving en daarmee dus ook aan de Dutch GAAP. Het verschil tussen IFRS en Dutch GAAP is onder andere het toepassingsgebied en de specifieke regelgeving die in Nederland geldt.
Wat zijn activa in aanbouw?
Activa in aanbouw zijn activa die nog niet op beheer- en gebruiksniveau in de orde van grootte van de onderneming zijn gebracht, maar die wel voor toekomstige productie, levering of huur aan derden bestemd zijn. Ze worden doorgaans geclassificeerd als immaterieel of materieel actief afhankelijk van de aard van de investering en hebben in de RJ-structuur specifieke rapportagevereisten. Ondernemingen moeten in zowel IFRS als Dutch GAAP duidelijk aangeven welke kosten zijn opgenomen in activa in aanbouw, en wanneer deze activa kapitaliseerbaar zijn.
IFRS-benadering van activa in aanbouw
IFRS behandelt activa in aanbouw als deel van de capex-projecten die nog niet operationeel zijn. Volgens IFRS moeten kosten die rechtstreeks toerekenen aan de bouw of implementatie van een actief worden opgenomen in de kostprijs van dat actief zodra het waarschijnlijk is dat de kosten economische voordelen zullen opleveren en de kostprijs betrouwbaar kan worden gemeten. De focus ligt op true en fair value bij de uiteindelijke activawaarde en de afschrijvingsperiode begint wanneer het actief klaar is voor gebruik.
RJ en Dutch GAAP-benadering van activa in aanbouw
Onder RJ-bronnen (Richtlijnen voor de Jaarverslaggeving) wordt bij Dutch GAAP specifieke aandacht besteed aan de herkenning en waardering van activa in aanbouw. Goodwill en andere immateriële activa kunnen onder Dutch GAAP andere afschrijvings- en waarderingsregels volgen dan IFRS. In veel gevallen wordt de bouw of implementatie van activa in aanbouw gezien als een investering die later kan worden afgeschreven op basis van de verwachte economische levensduur. Dutch GAAP schrijft vaak lineaire afschrijving voor als standaardmethode, tenzij er logische en onderbouwde afwijkingen zijn die in de RJ-voorschriften kunnen worden toegestaan.
Vergelijking: toepassingsgebied en regelgeving
- IFRS: wereldwijd toegepast, gericht op internationale vergelijkbaarheid en wereldwijde normen. Het toepassingsgebied is breder en de regels zijn minder lokaal gebonden aan nationale wetgeving.
- Dutch GAAP (RJ): specifiek gericht op Nederlandse ondernemingen, rekening houdend met nationale wetgeving en regelgeving. Het biedt een kader dat inspeelt op de vereisten van de Nederlandse jaarrekening en de RJ-voorschriften.
Afschrijving van goodwill volgens Dutch GAAP
Onder Dutch GAAP wordt goodwill beschouwd als een immaterieel actief dat voortkomt uit een bedrijfsovername. Goodwill vertegenwoordigt het verschil tussen de aankoopprijs van een onderneming en de reële waarde van de identificeerbare activa en passiva. Dutch GAAP schrijft voor dat goodwill systematisch moet worden afgeschreven over de verwachte economische levensduur. De afschrijving van goodwill volgens Dutch GAAP gebeurt meestal lineair, wat betekent dat het bedrag gelijkmatig wordt verdeeld over de geschatte levensduur van de goodwill.
Tabel: belangrijke verschillen tussen IFRS en Dutch GAAP voor activa in aanbouw
| Onderwerp | IFRS | Dutch GAAP RJ |
|---|---|---|
| Herkenning van activa in aanbouw | Kosten rechtstreeks toerekenen aan bouw/implementatie worden gecapitaliseerd zolang voorwaarde aannemelijk is | Capitialisatie volgens RJ-voorschriften; aandacht voor specifieke Nederlande regels |
| Waardering | Waarde op activa in aanbouw gebaseerd op kostprijs en toekomstige economische voordelen | Verantwoording volgens Nederlandse wet- en regelgeving; mogelijk aangepaste waarderingsregels |
| Aanvang afschrijving | Start afschrijving bij gereedheid voor gebruik | Start afschrijving volgens RJ-voorschriften; kan afwijken van IFRS-standaarden |
| Afschrijvingsmethode | Kiesbaar (lineair, afboeking, etc.) vanuit economische realiteit | Meestal lineaire afschrijving, tenzij RJ specifieke afwijkingen toestaat |
Richtlijnen voor Dutch GAAP en RJ-structuur
Richtlijnen voor Dutch GAAP worden opgesteld door de Raad voor de Jaarverslaggeving (RJ) en zijn bedoeld om de jaarrekening in Nederland te harmoniseren met nationale wet- en regelgeving. De RJ biedt toelichting over erkenning, waardering en presentatie van activa in aanbouw. Daarnaast spelen Nederlandse wetgevers en autoriteiten een rol bij de afdwinging van de verslaggevingsnormen, waardoor Dutch GAAP in toenemende mate rekening houdt met internationale normen zoals IFRS, maar altijd met lokale toepassing.
Praktische implicaties voor bedrijven
Bedrijven die actief zijn in Nederland en die Dutch GAAP volgen, moeten ervoor zorgen dat de kosten die verband houden met activa in aanbouw correct worden herkend en gecapitaliseerd. Bij IFRS-gebruikers ligt de nadruk op vergelijkbaarheid en internationale consistentie, wat kan leiden tot afwijkingen in waardering en afschrijving ten opzichte van Dutch GAAP. De keuze van afschrijvingsmethode en de startdatum van afschrijving kunnen aanzienlijke invloed hebben op de gerapporteerde resultaten en de balanspositie.
Samenvatting van de cruciale punten
- IFRS en Dutch GAAP hebben beide aandacht voor activa in aanbouw, maar RJ legt meer nadruk op Nederlandse regelgeving en de Richtlijnen voor de Jaarverslaggeving.
- Goodwill onder Dutch GAAP wordt doorgaans lineair afgeschreven over de verwachte levensduur.
- Regelgeving verschilt in verwerking van kosten, waardering en afschrijving, wat invloed heeft op de jaarrekening en de vergelijkbaarheid tussen IFRS- en RJ-rapportages.