Bijgewerkt t/m: 22-01-2026. Op bedrijfsmiddelen, zoals gebouwen, kan worden afgeschreven. Daarbij geldt voor gebouwen wel een afschrijvingsbeperking tot aan de bodemwaarde. In dit thema wordt de afschrijvingsbeperking nader toegelicht. U krijgt antwoord op de volgende vragen: hoe werkt de afschrijvingsbeperking, welke bedrijfsmiddelen kwalificeren als gebouw en vallen onder de afschrijvingsbeperking, welke tot een gebouw behorende vermogensbestanddelen blijven buiten het bereik van de afschrijvingsbeperking, en hoe het werkt als meerdere personen investeren in hetzelfde gebouw.
Afschrijfbeperking op gebouwen
De afschrijving op bedrijfsmiddelen is geregeld in de Wet inkomstenbelasting 2001, waarbij voor gebouwen een afschrijvingsbeperking is opgenomen. Gebouwen kunnen tot de bodemwaarde worden afgeschreven. Zodra de bodemwaarde is bereikt, is een verdere afschrijving niet meer mogelijk. De bodemwaarde is sinds 1 januari 2024 in alle gevallen gelijk aan de WOZ-waarde.
De regels zijn van toepassing voor ondernemingen met eigen gebruik en beleggingen; aanhorigheden en werktuigen die los van het gebouw kunnen bestaan, kunnen apart worden meegenomen waar mogelijk. Werktuigen die van een gebouw kunnen worden afgescheiden zonder noemenswaardige beschadiging en die niet op zichzelf als gebouwde eigendommen zijn aan te merken, worden als een afzonderlijk bedrijfsmiddel beschouwd. Op dergelijke werktuigen is de afschrijvingsbeperking niet van toepassing.
Wat kwalificeert als gebouw en wat valt buiten de afschrijvingsbeperking?
Een gebouw is het object dat als zodanig wordt aangemerkt, inclusief de gehele constructie en de delen die direct voor het gebouw noodzakelijk zijn. Aanhorigheden zijn bouwwerken die geen gebouw zijn, maar wel dienstbaar kunnen zijn aan een of meerdere gebouwen. Binnen een agrarisch bedrijf kunnen erfverharding, mestsilo en dergelijke als aanhorigheden werken die aan meerdere gebouwen dienstbaar zijn. De staatssecretaris geeft de ondernemer de keuze: de aanhorigheid toerekenen aan het gebouw waarmee het de sterkste band heeft, of toerekenen aan meerdere gebouwen indien mogelijk.
Bedrijven kunnen een verbouwing en onderhoud investeren die als afzonderlijk bedrijfsmiddel kan worden aangemerkt; in dat geval kan de afschrijving voor die investering separaat plaatsvinden, zolang de voorwaarden gelden. Voor onderhoudskosten kan eventueel een fiscale onderhoudsvoorziening worden gevormd om kosten naar voren te halen en de winst te beperken. Bij een latere realisatie kan extra aftrek plaatsvinden als de voorziening in voorgaande jaren te weinig is gedoteerd.
Bodemwaarde en de WOZ-waarde (per 2024)
De bodemwaarde vertegenwoordigt de laagste fiscale boekwaarde tot waar mag worden afgeschreven. Sinds 2024 geldt voor alle gebouwen dat de bodemwaarde gelijk is aan de WOZ-waarde. Voor gebouwen in eigen gebruik was de bodemwaarde voorheen 50% van de WOZ-waarde, maar vanaf 2024 is de bodemwaarde voor alle gebouwen de WOZ-waarde. De WOZ-waarde van het gebouw, de ondergrond en aanhorigheden is uitgangspunt voor de bepaling van de bodemwaarde.
Voor de Vennootschapsbelasting geldt dat de WOZ-waarde ook als bodemwaarde kan dienen. Wanneer de WOZ-waarde daalt, kan er mogelijk extra afschrijvingsruimte ontstaan. Voor recente aankopen van of investeringen in bedrijfspanden geldt een beperkt overgangsrecht als deze investeringen hebben plaatsgevonden in 2021 t/m 2023: drie volledige boekjaren mogen nog worden afgeschreven tot aan de lagere bodemwaarde van 50% voor zover van toepassing.
Hoe berekenen ondernemers de afschrijving?
- Neem de aanschafwaarde van het pand inclusief aankoopkosten (zonder btw bij btw-aftrek) en bepaal het deel dat aan de grond toekomt (grondwaarde blijft onverschrijfbaar).
- Bepaal de restwaarde van het gebouw aan het einde van de gebruiksduur; deze waarde schrijf je niet af.
- Bepaal de gebruiksduur van het gebouw (meestal 33 jaar als standaard, maar kortere of langere perioden kunnen onderbouwd worden afhankelijk van de omstandigheden).
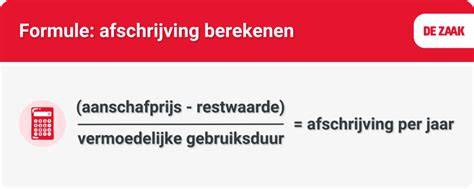
- Bereken de jaarlijkse afschrijving: afschrijfbare waarde (aanschafwaarde minus grondwaarde minus restwaarde) gedeeld door de gebruiksduur; pas toe naar rato als het pand niet het hele jaar in gebruik is.
- Beperk de afschrijving tot de bodemwaarde (WOZ-waarde van het pand) zodat de boekwaarde niet lager wordt dan de bodemwaarde.
Als de ondernemer btw-aftrek heeft, worden de kosten exclusief btw in de aanschafwaarde opgenomen. Zonder btw-aftrek neem je de kosten inclusief btw op in de aanschafwaarde. Voor onderhoud en verbouw kunnen btw-aftrekregels van toepassing zijn en dienen deze btw-kosten naar rato van zakelijk en belaste gebruik te worden opgenomen. Bij verhuur is de huur meestal vrijgesteld van btw.
Bedrijfsmiddelen en de verhouding tot vastgoedverfijningen
De afschrijving van vastgoed voor een onderneming kan complex zijn. Een gebouw kan in eigen gebruik zijn of als belegging dienen; bij beleggingen geldt meestal dezelfde afschrijvingsregels, maar de toepassing per situatie verschilt. Als een pand gedeeltelijk privé wordt gebruikt, splitst u het gebruik en baseert u de afschrijving op de aangetoonde mate van zakelijk gebruik.
Er zijn belangrijke overgangsregelingen voor oudere gebouwen en voor beleggingspanden die vóór 2024 zijn aangeschaft. Voor panden die vóór 2024 in gebruik zijn genomen, geldt een tijdelijk overgangsrecht; in 2024 t/m 2026 blijft de bodemwaarde eventueel 50% van de WOZ-waarde voor een aantal gevallen, afhankelijk van de exacte datum en situatie.
Voorbeelden en praktische overwegingen
Voorbeeld: een ondernemer heeft een pand met een WOZ-waarde van €240.000 en een boekwaarde die na afschrijving onder dit bedrag zou uitkomen. De afschrijving mag in zo’n geval alleen tot €240.000, oftewel tot de bodemwaarde, plaatsvinden.
Een veelbesproken praktijkpunt is de keuze om bij aanhorigheden de bodemwaarde vast te stellen ten opzichte van het gebouw waaraan deze het sterkst is verbonden. Een reden om afzonderlijk af te schrijven kan zijn om de administratieve last te verminderen, maar dit vereist zorgvuldige documentatie en onderbouwing in geval van controle.
Als de investering in een verbouwing plaatsvindt in een gehuurd pand, kan de huur en vaste lasten direct als kosten worden verwerkt; duurzame investeringen in gehuurde panden kunnen als afzonderlijk bedrijfsmiddel worden afgeschreven.
Specifieke aandachtspunten bij tien jaar verbouwing
Een veelgenoemd scenario is de verbouwing van een beleggingpand over een periode van 10 jaar. U kunt de afschrijving over 10 jaar verdelen, rekening houdend met de bodemwaarde die de WOZ-waarde bepaalt. Het onderhouds- en afschrijvingsbeleid kan hiermee worden afgestemd op toekomstige investeringen en onderhoudskosten, terwijl de fiscale winst positief wordt beïnvloed door georganiseerde afschrijving.
Bij meerdere investeerders in hetzelfde gebouw moeten de delen die toebehoren aan elke investeerder naar rato worden toegerekend. De afschrijving per partij wordt dan bepaald aan de hand van ieders aandeel en de relevante bodemwaarde per gebouw, rekening houdend met de onderhoudsvoorzieningen en eventuele gezamenlijke kosten.
Overgangen en adviezen
Bedrijven die starten met investeren in vastgoed of verbouwingen doen er verstandig aan advies in te winnen bij een fiscaal specialist. Documenteer de aannemings- en onderhoudsvertrouwen, zorg voor onderbouwing van de gekozen afschrijvingsduur, en bewaar alle relevante facturen, rapporten en foto’s. De overgangsregelingen en het exacte toepassingsgebied van de bodemwaarde hangen af van de ingevoerde investeringen en de datum van ingebruikname.
Belangrijke bronnen en artikelen geven extra handvatten: KB Belastingdienst standpunten over afschrijvingsbeperking bij zonnepanelen, afschrijving bij huurdersinvesteringen en de reikwijdte van de afschrijvingsbeperking volgens art. 3.30a Wet IB 2001 en de overgangsrechtelijke regels voor oudere investeringen. Raadpleeg deze verwijzingen voor specifieke situaties en actuele standpunten.
Checklist voor toepassing
- Controleer de WOZ-waarde en de bodemwaarde per jaar; pas afschrijving aan waar nodig.
- Splitsing van privé- en zakelijk gebruik, en eventuele aanhorigheden toerekenen aan het juiste gebouw.
- Documenteer de gekozen afschrijvingsduur en onderbouwing (onderhoudsrapporten, taxatierapporten, foto’s).
- Beperk afschrijving tot de bodemwaarde; voorkom dat boekwaarde onder die bodemwaarde duikt.
- Overweeg een fiscale onderhoudsvoorziening voor toekomstige onderhoudskosten.
Samenvatting - kernpunten
• Gebouwen kunnen afgeschreven worden tot de bodemwaarde; vanaf 2024 is de bodemwaarde gelijk aan de WOZ-waarde voor alle gebouwen.
• Aanhorigheden kunnen, afhankelijk van de band met het gebouw, aan het gebouw of aan meerdere gebouwen worden toegerekend.
• Voor btw en onderhoud geldt zorgvuldige toepassing van btw-aftrekregels en fiscale onderhoudsvoorzieningen.
• Bij meerdere eigenaren geldt: verdeel de afschrijving naar rato van ieders aandeel en koppel dit aan de relevante bodemwaarde per gebouw.
• Overgangen voor oudere investeringen zijn mogelijk; controleer transitionele regels en vraag deskundig fiscaal advies.
Informatieve samenvatting en meta-informatie
tags: #afschrijving #verbouwing #beleggingspand #10 #jaar