Verzekerde bedragenMoet je na een brand, storm of ontploffing asbestresten uit je huis laten weghalen? Dan betalen alle opstalverzekeraars die kosten terug.
Hoeveel je terugkrijgt, verschilt per verzekeraar.Verzekeraars met een maximumEen aantal verzekeraars vergoedt een maximumbedrag.
Heeft jouw huis meer dan 200 vierkante meter dak met asbest? Dan vergoeden niet alle verzekeraars de kosten om dat weg te halen, zoals bijvoorbeeld a.s.r.
Uitkering meestal te laagAsbest opruimen na een brand kan duur zijn.
Het bedrag dat je opstalverzekering uitkeert, is soms te laag.
Losse brokken asbest opruimen kost vaak minder.
Een aansprakelijkheidsverzekering voor bedrijven en beroepen (AVB) is cruciaal in uw business.
Een sloop- of saneringsproject, hoe vakkundig ook uitgevoerd, kan onverwachte schade opleveren.
Schade die varieert van scheuren in gebouwen op belendende percelen tot letsel aan werknemers.
Schade die door de benadeelde partij op u verhaald zal worden.
In veel gevallen zult u het respecteren dat u aansprakelijk wordt gesteld.
Het is alleen de vraag of u bij macht bent om de schade te vergoeden.
De kans is groot dat een claim van miljoenen euro’s de continuïteit van uw bedrijf in gevaar brengt.
OBM. biedt aansprakelijkheidsverzekeringen waarmee u verzekerd bent tegen aanspraken vanwege zaakschade en letselschade.
Het kan gaan om uw algemene, werkgevers-, product- of milieuaansprakelijkheid.
U dekt zich met deze verzekeringen in tegen schades die een aantoonbaar causaal verband hebben met de uitvoering van uw werkzaamheden.
En wat onze aansprakelijkheidsverzekering voor asbestsaneerders en sloopbedrijven zo speciaal maakt: wij bieden ook dekking voor schade aan werknemers of derden als gevolg van asbest gerelateerde werkzaamheden!
Op een bouwlocatie bestaat er een verhoogd risico op ongevallen.
Uit dergelijke ongevallen kan zaakschade of letselschade ontstaan waarvoor u verantwoordelijk wordt gehouden.
Veelal wordt dit opgelost tussen partijen zonder dat er een verzekering aan te pas komt.
Bij asbest ligt dat anders.
Zo zal u als asbestsaneerder bij een onbedoelde asbestbesmetting in een naburig pand wellicht direct aansprakelijk gesteld kunnen worden door de eigenaar van dit naburige pand voor zijn directe schade.
In het geval dat het naburige pand een winkel betreft, kan ook de schade in verband met de tijdelijke sluiting van de winkel als schadevergoeding gevorderd worden.
Als deze besmetting plaatsvindt tijdens de openingstijden van de winkel, zullen de bezoekers u hoogstwaarschijnlijk ook aansprakelijk stellen voor mogelijk toekomstige schade als gevolg van de blootstelling aan asbestvezels.
OBM. heeft voor bovengenoemde twee schadevoorbeelden een uitstekende verzekeringsoplossing.
Uw personeel is het visitekaartje van uw bedrijf.
Zij vertegenwoordigen uw bedrijf op de werklocatie.
U bent trots op uw bedrijf en uw medewerkers.
In het geval dat zich een asbestcalamiteit voordoet waarbij uw personeel betrokken is, kunnen uw medewerkers u aansprakelijk stellen voor de (letsel) schade die zij lijden.
In dat geval bent u gebaat bij een polis inclusief werkgeversaansprakelijkheid.
De polis van OBM. kent die dekking.
Het verwijderen van asbest is aan strikte regelgeving gebonden.
Deze is verankerd in verschillende wetten en besluiten.
Bij verwijdering van asbest uit gebouwen, uit objecten en vanaf het maaiveld moet eerst inventarisatie plaatsvinden van de aanwezigheid van het asbest.
Als blijkt dat er asbest aanwezig is, wordt per asbesthoudende toepassing vastgesteld in welke risicoklasse de verwijdering van het asbest valt.
Er zijn 3 risicoklassen.
Bij verwijdering van asbest uit de bodem gelden aparte voorwaarden.
Werkplan werkvoorbereiding asbestverwijderingHet is verplicht om werkzaamheden met asbest minimaal 2 dagen voor aanvang te melden bij de Nederlandse Arbeidsinspectie.
Verbouwen of onderhoud? Ga naar checklistasbest.nl
Gaat u een bestaand gebouw verbouwen of slopen? Controleer altijd of u met asbest in aanraking kunt komen.
Bedrijven die werkzaamheden in gebouwen gaan uitvoeren en die niet gecertificeerd zijn om asbest te verwijderen kunnen een check doen op checklistasbest.nl.
Risicoklasse 1Als de verwijdering van het asbesthoudende materiaal is ingedeeld in risicoklasse 1, dan wordt de blootstellingsnorm (grenswaarde) niet overschreden.
Dat is bijvoorbeeld het geval bij een losliggende asbesthoudende cementplaat of een asbesthoudend koord in een kachel die in zijn geheel wordt verwijderd.
Het risico hierbij is beperkt.
Daarom hoeft het asbest niet te worden verwijderd door een gecertificeerd bedrijf.
Ook niet-gecertificeerde bedrijven mogen dat doen.
In sommige gevallen mogen ook particulieren asbest verwijderen.
Hieraan zijn specifieke voorwaarden verbonden.
Risicoklasse 2/2aAls uit de asbestinventarisatie blijkt dat verwijdering van asbesthoudende materialen alleen veilig mogelijk is in risicoklasse 2 of 2a, dan betekent dit dat de grenswaarde wordt overschreden.
Dat is bijvoorbeeld het geval bij een dak met golfplaten, leidingisolatie of een ingemetselde schoorsteenbuis.
Er is dan sprake van een onacceptabel risico.
De gezondheid van de werknemers kan ernstige schade oplopen.
Daarom mogen de werkzaamheden in risicoklasse 2 of 2a alleen door een gecertificeerd bedrijf worden uitgevoerd.
Gecertificeerde bedrijven hebben de beschikking over specialistische kennis, specifieke apparatuur en hulpmiddelen en vakkundig opgeleide werknemers, zodat het asbest zo veilig mogelijk kan worden verwijderd.
Bodem en grondVoor het saneren van asbesthoudende grond gelden aparte regels.
Hiervoor is een apart meldformulier beschikbaar.
Bekijk meer informatie op Informatiepunt Leefomgeving - Bodemsanering asbest.VerreikerMaakt u gebruik van een personenwerkbak die gekoppeld is aan een verreiker? Of verhuurt u deze aan anderen?
Verzekeraars baseren de premie en voorwaarden van een overlijdensrisico- of arbeidsongeschiktheids-verzekering onder andere op het gezondheidsprofiel van de verzekerde.
Medische acceptatie is nodig, omdat de verzekeraar een risico overneemt van de klant: als die arbeidsongeschikt raakt of overlijdt, keert de verzekeraar een bedrag uit.
Daar hangt natuurlijk wel een prijskaartje aan.
Om de hoogte van de premie te kunnen bepalen, moet de verzekeraar een inschatting maken van het risico.
Zowel consumenten als verzekeraars hebben contractvrijheid.
Consumenten zijn niet verplicht om een overlijdensrisico- of arbeidsongeschiktheidsverzekering af te sluiten.
Dat brengt met zich mee dat verzekeraars zelf moeten kunnen beslissen aan wie ze een verzekering aanbieden en tegen welke voorwaarden.
Het is belangrijk dat het inschatten van risico’s op een deskundige en objectieve manier gebeurt.
Verzekeraars moeten zich houden aan wetgeving en gedragscodes, zoals de Wet op de Medische Keuringen (WMK), het Protocol Verzekeringskeuringen en de Wet gelijke behandeling op grond van handicap of chronische ziekte (Wgbh/cz).
Zo gebeurt het inschatten van de gezondheidssituatie altijd door of onder verantwoordelijkheid van een medisch adviseur.
Deze maakt gebruik van informatie in de gezondheidsverklaring, een lijst met vragen die de verzekerde invult wanneer hij de verzekering aanvraagt.
Eventueel wordt deze aangevuld met informatie van behandelend artsen of uit medisch onderzoek.
Op basis van die informatie geeft de medisch adviseur advies aan de verzekeraar.
Een acceptie-advies moet de medisch adviseur altijd onderbouwen.
Per 1 januari 2021 is er een regeling voor ex-kankerpatiënten die een overlijdensrisicoverzekering of een uitvaartverzekering willen afsluiten.
Zij hoeven bij het aanvragen van zo’n verzekering in een aantal gevallen niet meer te melden dat ze kanker hebben gehad.
Per 2025 is de regeling verder uitgebreid.
Gezondheidsverklaring In 2017 is de Model gezondheidsverklaring ingrijpend vernieuwd, waarbij er meer duidelijkheid is gekomen over wat een consument wel en niet moet invullen.
In 2021 is de Model gezondheidsverklaring aangepast aan de schone lei-regeling voor ex-kankerpatiënten die een overlijdensrisicoverzekering of een uitvaartverzekering willen afsluiten.
In 2025 zijn de wijzigingen in deze regeling ook weer opgenomen in het model, en zijn onder andere de invulinstructies verder verbeterd.
Nieuw predictiemodel voor borstkanker.
In samenspraak met de Nederlandse Federatie van Kankerpatiënten organisaties hebben levensverzekeraars het Integraal Kankercentrum Nederland gevraagd een nieuw predictiemodel voor borstkanker te ontwikkelen.
Ben je (ex-)kankerpatiënt? Richtlijn voor acceptatie van mensen met een psychische aandoening.
Verzekeraars vinden dat zoveel mogelijk mensen een passende verzekering moeten kunnen afsluiten.
Vangnetmogelijkheden voor zelfstandig ondernemers.
Voor zzp’ers die om medische redenen geen normale AOV kunnen afsluiten, is er een private vangnetverzekering.
De voorwaarden en premie zijn bij alle verzekeraars hetzelfde.
Zzp’ers moeten deze verzekering binnen vijftien maanden na de start als ondernemer aanvragen.
De Hoop.
Levensverzekeraars kunnen risico’s die ze zelf niet kunnen of willen accepteren, aanbieden bij herverzekeraar De Hoop.
Hierdoor kunnen mensen met een hoger risico op vroegtijdig overlijden vaak toch een overlijdensverzekering afsluiten.
Hiv.
Vijfentwintig jaar geleden was het voor mensen met hiv onmogelijk om een levensverzekering af te sluiten.
Maar de behandelingen hiervoor zijn inmiddels sterk verbeterd.
In 2005 hebben Nederlandse levensverzekeraars onderzoek gedaan naar de overlijdenskansen van mensen met hiv - wat ertoe leidde dat hiv in Nederland over het algemeen heel goed verzekerbaar werd.
In 2024 is in opdracht van het Verbond onderzoek gedaan naar het risico op arbeidsongeschiktheid van mensen met hiv.
Over verzekeringen en erfelijke aandoeningen bestaan veel misverstanden.
Sommige mensen bij wie een erfelijke ziekte in de familie voorkomt, stellen een erfelijkheidsonderzoek of preventieve behandelingen uit.
Ze zijn bang dat ze dit aan de verzekeraar moeten melden en dan geen verzekering kunnen afsluiten.
In veel gevallen is die angst niet nodig.
Vaak hoeft een erfelijke aanleg immers niet gemeld te worden bij de aanvraag van een levensverzekering of arbeidsongeschiktheidsverzekering.
Verzekeraars hebben hiervoor zelfregulering opgesteld, in aanvulling op de wettelijke regels.
Wie een levensverzekering of arbeidsongeschiktheidsverzekering wil afsluiten, moet meestal een gezondheidsverklaring invullen.
Deze bevat een serie vragen over de gezondheid.
Nadat de verklaring is ingevuld, beoordeelt een medisch adviseur de gezondheidssituatie.
Daaruit volgt een advies aan de verzekeraar over de vraag of die de deelnemer kan accepteren en zo ja, onder welke voorwaarden.
Op deze pagina staat alle informatie over hoe dat proces precies werkt.
Asbest kan gevaarlijk zijn voor de gezondheid.
Daarom gelden regels voor het omgaan met asbest.
Welke regels van toepassing zijn, is afhankelijk van de situatie.
Degene die werkzaamheden uitvoert of laat uitvoeren waarbij een risico bestaat op het aantreffen van asbest (bouwwerken/objecten van voor 1994), moet beschikken over een asbestinventarisatierapport.
Een daartoe gecertificeerd bedrijf voert de asbestinventarisatie uit.
Uit de inventarisatie volgt een asbestinventarisatierapport en de risicoklasse van het asbest.
Asbest kent de risicoklassen 1, 2 en 2A.
Asbest in risicoklasse 2 of 2A moet worden verwijderd door een gecertificeerd verwijderingsbedrijf met daartoe gecertificeerde werknemers.
Uiterlijk twee dagen voor aanvang van de verwijderingswerkzaamheden wordt door de werkgever melding gedaan aan de daartoe aangewezen toezichthouder.
Voor risicoklasse 1 moeten de werkzaamheden worden gemeld in het webportaal van de Nederlandse Arbeidsinspectie.
Voor risicoklasse 2 en 2A moeten de werkzaamheden worden gemeld in het Landelijk Asbest Volg Systeem (LAVS).
Na afloop van de sanering wordt een eindbeoordeling uitgevoerd door een daartoe bevoegd laboratorium.
Asbest heeft lang bekend gestaan om een aantal goede eigenschappen: sterk, slijtvast en bovendien was het goedkoop.
In het verleden zijn asbesthoudende materialen veel gebruikt in bijvoorbeeld gebouwen en woningen en werd vooral toegepast als isolatie, cement en dakplaten.
Later werd algemeen bekend dat asbest grote risico's voor de gezondheid met zich mee kan brengen.
Vanaf 1993 is het niet meer toegestaan om asbest te gebruiken.
Vanaf 2024 zijn asbestdaken in Nederland naar verwachting verboden.
Dit verbod beschermt mens en milieu tegen de gezondheidsrisico's die blootstelling aan asbest met zich mee kan brengen.
Asbestdaken verweren in de buitenlucht waardoor schadelijke asbestvezels kunnen vrijkomen.
Stel er ontstaat brand en uw bedrijfspand met asbestplaten gaat in rook op.
De asbestdeeltjes kunnen zich verspreiden over een groot gebied waardoor de saneringskosten zeer hoog kunnen worden.
Na een dergelijke brand moet de omgeving gereinigd worden.
Op grond van de Wet milieubeheer bent u verplicht elke verontreiniging te (laten) saneren.
Een milieuschadeverzekering kan de saneringskosten vergoeden als er onverwacht asbest in de bodem en/of het oppervlaktewater terecht is gekomen.
Echter voor het verzekeren van schade en kosten afkomstig van asbesthoudende daken of gevelplaten gelden er vaak aanvullende voorwaarden.
Een van de voorwaarden is een saneringsplan met daarin een vaste datum waarvoor de asbestdaken gesaneerd zijn.
Verder hanteren een aantal maatschappijen een premietoeslag voor de locaties met asbestdaken.
Ondernemen is risico nemen. Constante aanpassingen van wetten, regelgeving en jurisprudentie vragen aandacht en tijd.
Een goed verzekeringsarrangement kan veel ellende voorkomen.
Risicomanagement op verzekeringstechnisch vlak behoort daarom een vast onderdeel te zijn van de ‘dagelijkse’ processen.
Een dak kan beschadigd raken ('verweren') door weer, wind en mos.
Bij daken met asbest komen er dan kankerverwekkende asbestvezels vrijkomen.
Hoe ouder het dak, hoe groter de kans dat dit gebeurt.
Inmiddels zijn alle asbestdaken minstens 30 jaar oud.
Die daken vormen financiële en gezondheidsrisico's.
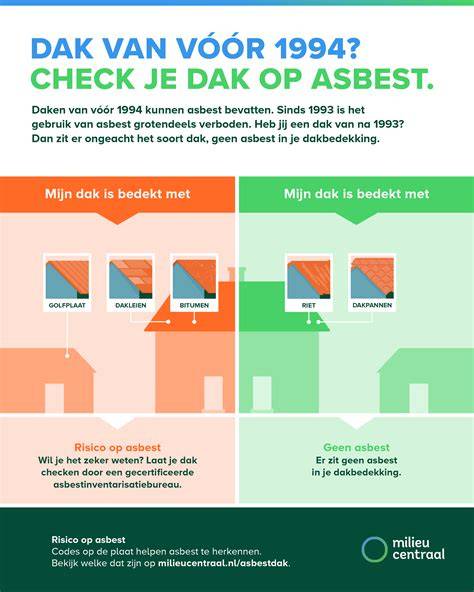
Asbest kan in de volgende dakbedekking zitten: golfplaten, dakleien of bitumen.
Tips asbestdak verwijderenWel of geen asbest in je dak?
Op de meeste woonhuizen in Nederland ligt géén asbest.
Het zit níét in gewone dakpannen en ook niet in rieten daken.
Golfplaten bevatten géén asbest als op de een-na-laatste golf van de plaat deze letters staan: NT, AF, AFM, NA, AP of AV.
Waar vind je asbest wel?In golfplaten, bijvoorbeeld op een aanbouw of schuurtje.
Tot in de jaren 80 werd asbest in golfplaten verwerkt.
Asbestplaten liggen ook op veel boerenschuren.
Staat op de golfplaat één van deze letters, dan zit er zeker asbest in: AT, NF, CAF.
In leien daken die voor 1994 zijn gelegd of vernieuwd.
Maar dakleien kunnen ook van (lei)steen zijn, daarin zit geen asbest.
Heb je dakleien? Laat een professional checken of er asbest in zit.
Soms in bitumen op platte daken.
Is het bitumen in of na 1994 aangebracht, dan zit er géén asbest in.
Is het bitumen ouder, laat dan een professional checken of er asbest in zit.
Let op: een nieuwe laag bitumen kan zijn 'vastgelijmd' op een oude asbesthoudende laag.
In dat geval moet je het hele bitumendak laten vervangen.
Klein dak van golfplaten mag je zelf verwijderen
Geschroefde golfplaten op je schuurtje of aanbouw mag je onder voorwaarden zelf verwijderen.
Voor je de golfplaten gaat verwijderen, moet je online een melding doen bij de gemeente via het Omgevingsloket.
PAS als je toestemming hebt om het dak te verwijderen, kun je aan de slag.
Wat zijn de belangrijkste voorwaarden voor zelf verwijderen?
Het dak is kleiner dan 35 vierkante meter.
De golfplaten liggen op een woonhuis of schuurtje (het gebouw heeft dus geen bedrijfsfunctie).
De platen zijn in goede staat, dus niet kapot.
Bij het verwijderen van kapotte golfplaten kunnen makkelijk asbestvezels vrijkomen.
Zit er mos op het dak? Dat kan betekenen dat het dak verweerd is.
Twijfel je, laat dan een asbestinventarisatie doen: bij zo’n onderzoek kunnen ze zien of de vezels nog goed vastzitten in het materiaal.
De golfplaten zijn niet gespijkerd, gelijmd of anders bevestigd.
Ze zijn dus te verwijderen zonder ze te beschadigen.
Video: golfplaten zelf verwijderen
Asbest op je dak, daar wil je toch vanaf? | SCHOON UTRECHT
Samen doen scheelt vooral moeite
Misschien zijn er in jouw straat of buurt meer daken met asbest.
Als je samenwerkt met buren scheelt het regelwerk en de klus wordt met meer vierkante meters aantrekkelijker voor saneerders.
Soms lukt het ook om wat korting te regelen: je kunt dan de kosten voor een bouwsteiger of bouwlift delen.
Je kunt ook aan je gemeente vragen of er een gezamenlijke actie is om asbestdaken te vervangen.
Is er nog geen actie in jouw gemeente? Kijk dan of je zelf een actie kunt starten met een aantal andere dakeigenaren en vraag of de gemeente daarbij wil ondersteunen.
Laten verwijderen: (golf)platen dak groter dan 35 m2, dakleien of bitumenIs je dak beschadigd?
Dan moet dit altijd verwijderd worden.
Dit mag je in geen enkel geval zelf doen.
Heb je dakleien of bitumen met asbest op je dak? En wil je dit laten verwijderen, dan moet moet je dit ook áltijd door een deskundig en gecertificeerd bedrijf laten doen.
Het maakt bij een bitumen of dakleien dak niet uit hoe groot het dak is.
Je bent ook verplicht om een deskundig en gecertificeerd bedrijf in te schakelen als het oppervlak van je golfplaten dak 35 m2 of groter is.
Gaat het om een geschroefd klein dak (minder dan 35 m2), bijvoorbeeld op een aanbouw of schuurtje, en zijn de golfplaten niet beschadigd? Dan mag je het onder strikte voorwaarden zelf verwijderen.
Is je dak van bitumen, dakleien of golfplaten beschadigd, dan ben je verplicht om dit verwijderen.
Gecertificeerde asbestverwijderaars vind je op Ascert.nl.
Het bedrijf neemt jou alles uit handen: het doet de melding bij het Omgevingsloket, verwijdert het asbest op de juiste manier en brengt het naar de milieustraat.
Inventarisatie nodigLaat je het asbest verwijderen door een bedrijf? Dan moet je eerst een onderzoek laten doen door een deskundig bedrijf.
Dat heet een asbestinventarisatie.
Het onderzoek kost ongeveer € 400 tot € 500.
Op Ascert.nl vind je gecertificeerde bedrijven die voor jou de inventarisatie kunnen doen.
Kosten laten verwijderenDe kosten om een asbestdak te laten verwijderen verschillen enorm.
Ze hangen onder andere af van hoe groot het dak is, of je een bouwlift of steiger moet huren en van de nieuwe dakbedekking.
Ook tussen bedrijven die asbest verwijderen kan nog een prijsverschil zitten.
Het is dus de moeite waard om meerdere offertes aan te vragen.
Wat gebeurt er met het asbest?Het verwijderde asbest wordt gestort op speciale stortplaatsen.
Er zijn op dit moment nog geen andere manieren om het veilig te verwerken; verbranden kan bijvoorbeeld niet.
In 2016 ging 355 miljoen kilo asbest naar zo'n speciale stortplaats.
Asbestdak en verzekeringAls je asbestdak beschadigd raakt - bijvoorbeeld door brand of hagel - kunnen er asbestdeeltjes in de omgeving terechtkomen.
Hierdoor ontstaat een gevaarlijke situatie voor de omgeving.
De kosten om dit op te ruimen, kunnen oplopen tot tienduizenden euro’s.
Check eens of jouw opstalverzekering de opruimkosten vergoedt, en tot welk bedrag (misschien is er een maximum).
Houd er rekening mee dat dit - nu de daken steeds ouder worden - kan veranderen: de kans bestaat dat je verzekeraar de opruimkosten in de toekomst niet meer vergoedt.
Je moet de kosten om het asbest op te ruimen dan zelf betalen.
Verbod asbestdaken verworpenIn mei 2019 werd duidelijk dat het voorgenomen verbod op asbestdaken niet doorging.
Het verbod - dat zou ingaan na 2024 - is in de Eerste Kamer verworpen.
In maart 2020 tekenden provincies, gemeenten, brancheverenigingen en Milieu Centraal de Samenwerkingsverklaring aanpak asbestdaken.
Deze partijen zetten gezamenlijk de schouders onder een volgende stap voor een asbestdakenvrij Nederland.
Kom nu in actieVan 2013 tot en met 2021 is al zo’n 73 miljoen vierkante meter dak vervangen.
Heb jij je asbestdak nog niet vervangen? Kom meteen in actie en vraag een offerte aan.
Of neem het vervangen van je asbestdak op in de planning voor onderhoud aan je woning.
En begin vast met sparen.