Lening voor bedrijfspand? Een bedrijfspand kopen is voor veel ondernemers een grote stap, zowel financieel als strategisch. Of je nu een pand zoekt voor je eigen winkel, een kantoorruimte of investeert in commercieel vastgoed: de juiste len maakt het verschil. Met een lening voor een bedrijfspand creëer je ruimte voor groei, stabiliteit en langetermijnwaarde. Bij MKB Krediet Nederland vergelijk je eenvoudig online meer dan 40 geldverstrekkers. De meest gekozen financieringsvorm voor een bedrijfspand is de bedrijfshypotheek. Deze werkt in de basis hetzelfde als een hypotheek voor een woning. Het pand dat je aankoopt dient als onderpand voor de lening. Je betaalt de lening over een looptijd van meestal 10 tot 20 jaar. Wat je kunt lenen voor een bedrijfspand hangt vooral af van de waarde van het pand en je financiële situatie. Houd er rekening mee dat je zelf ook circa 10% tot 30% moet financieren. Hoe meer je zelf inlegt, hoe kleiner het risico voor de geldverstrekker.
Met een lening voor een bedrijfspand kun je meer dan alleen het kopen van het vastgoed. Zo is vastgoedfinanciering ook te gebruiken voor het herfinancieren van bestaande leningen. Een andere optie is het combineren van meerdere panden in één lening. Vastgoedfinanciering biedt vaak flexibele voorwaarden en kan worden afgestemd op jouw situatie. De rente op een zakelijke hypotheek is vaak lager dan bij andere zakelijke leningen, omdat het pand als onderpand dient. Toch kan de rente flink verschillen per geldverstrekker. Factoren als looptijd, risicoprofiel van je bedrijf, type vastgoed en eigen inbreng bepalen mede wat je betaalt. Via MKB Krediet Nederland vergelijk je eenvoudig leningen voor een bedrijfspand. Je krijgt daarbij direct online inzicht in actuele rentes bij meer dan 40 aanbieders.
Het leasen van vastgoed, ook wel financial lease genoemd, is minder bekend, maar zeker een interessante optie. Je betaalt maandelijks een vast bedrag aan rente en aflossing, en wordt aan het eind van de leaseperiode eigenaar van het pand. Deze constructie komt vooral voor bij zelfstandige ondernemers en relatief kleine MKB-bedrijven die meer controle willen over hun cashflow. Het pand komt direct op je balans te staan, wat boekhoudkundig voordelig kan zijn. Ondernemers kunnen er ook voor kiezen om hun bedrijfspand te financieren via crowdfunding. Je haalt dan geld op bij een groep investeerders via een professioneel platform. Doordat het pand zelf als onderpand dient, is het risico voor de investeerders relatief laag. Toch kunnen de kosten bij crowdfunding hoger uitvallen dan bij een standaard bedrijfspand lening.
Dit komt onder andere doordat meer traditionele geldverstrekkers vaak op grotere schaal leningen aanbieden en hierdoor zowel de kosten als de rente laag kunnen houden. Een andere mogelijkheid is om te lenen bij een private investeerder. Deze partij verstrekt dan een lening op het bedrijfspand, of investeert in ruil voor een aandeel in je onderneming. Vooral bij grotere plannen of wanneer je snel wilt schakelen, kan een private investeerder interessant zijn. Daarnaast brengen zij vaak waardevolle kennis, netwerk en ervaring mee. Dat kan je als ondernemer een flinke voorsprong geven, maar het betekent ook dat je duidelijke afspraken moet maken over zeggenschap en betrokkenheid.
Waar letten financiers op en welke vormen zijn er?
Geldverstrekkers kijken bij de beoordeling van jouw aanvraag vooral naar de financiële gezondheid van je bedrijf. Denk aan je omzet, winst, schulden en cashflow. Ook je bedrijfsplan, ervaring en kredietgeschiedenis zijn van belang. Heb je al vastgoed op de balans staan? Zelfs als je minder sterke jaarcijfers hebt, zijn er vaak nog alternatieve routes mogelijk. Denk aan leaseconstructies of crowdfunding. Een lening voor een bedrijfspand hoeft niet alleen bedoeld te zijn voor aankoop. Ook als je een bestaand pand wilt verbouwen, verduurzamen of herinrichten kan je uit de voeten met een bedrijfspand lening. Steeds meer geldverstrekkers bieden duurzame leningen aan met rentekorting of gunstige voorwaarden. Dit kan fiscaal gunstig zijn.
MKB Krediet Nederland is géén bank, maar een onafhankelijke vergelijker. Wij vergelijken meer dan 40 banken en geldverstrekkers. Op die manier ontvang jij de best mogelijke deal in jouw situatie. Zo heb jij de zekerheid van een passende lening voor je bedrijfspand, zonder gedoe of onduidelijke kosten. Wil je weten wat je kunt lenen? Lening voor bedrijfspand aanvragen?
Commercieel vastgoed voor beginners | Stapsgewijze handleiding
Bedrijfspand financiering op maat: het proces bij Bufr. Of je nu een nieuw pand wilt aanschaffen of een bestaand pand wilt herfinancieren, Bufr biedt oplossingen die aansluiten bij jouw bedrijfsambities. Met een bedrijfspand financiering profiteer je van scherpe rentetarieven en heldere voorwaarden. Het vastgoed dient als onderpand, waardoor je tegen aantrekkelijke voorwaarden kunt lenen. Of het nu gaat om kantoren, magazijnen of andere bedrijfspanden financieren, wij denken met je mee om jouw zakelijke doelen te realiseren.
Een greep uit de mogelijkheden: tot 75% van de waarde laten financieren, looptijden 1-10 jaar, bouwdepot mogelijk, en rente vanaf 6,25%. Bufr werkt geen bank; zij verzorgen jouw financiering via een van hun financieringsvormen. Voorwaarden en kaders kunnen per situatie variëren. 1-op-1 financiering, fonds financiering, en kredietpartneropties staan aangeduid. Daarnaast bestaan er duurzame opties en aflossingsvrij financieringsmogelijkheden met boetevrij aflossen na het eerste jaar.
Ook Briqwise biedt verbouwingsleningen aan voor zowel nieuwbouw als verbouwing. Zij hanteren flexibele voorwaarden, inclusief aflossingsvrij tot 50% van de lening en snelle besluitvorming. Het proces verloopt via online aanvragen, beoordeling door experts, en uiteindelijk investering door een netwerk van investeerders. Belangrijke aandachtspunten zijn onder meer de benodigde documenten (taxatierapport, jaarrekeningen, KvK, contracten) en de mogelijkheid tot intermediaire begeleiding of directe aanvraag.
Verduurzaming en fiscale aandachtspunten
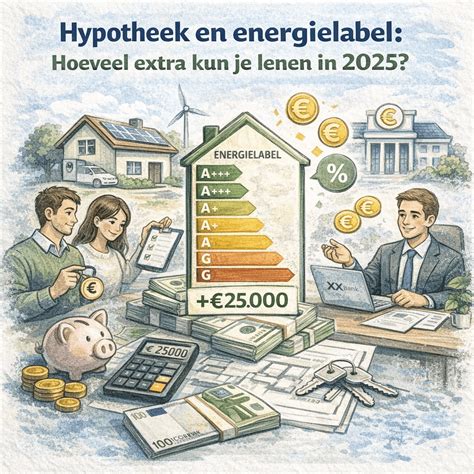
Verduurzaming van een bedrijfspand kan fiscaal en financieringstechnisch aantrekkelijk zijn. De energielabels spelen een steeds grotere rol bij de financieringsbeoordeling. Voor panden met hoger energielabel of betere duurzaamheid zijn vaak gunstigere voorwaarden mogelijk. Daarnaast kunnen sommige verbouwingsinvesteringen in aanmerking komen voor extra financiering met gunstigere voorwaarden. In de fiscale behandeling geldt dat rente meestal aftrekbaar is als bedrijfskosten en dat afschrijvingen mogelijk zijn volgens de bodemwaarde-regeling. Bespreek dit altijd met je accountant of fiscalist.
Bij huurpanden kan de financiering anders lopen: als het pand niet als onderpand kan dienen, wordt verduurzaming of verbouwing vaak beoordeeld als bedrijfsfinanciering in plaats van vastgoedfinanciering. De looptijden variëren, vaak maximaal 5 jaar voor reguliere bedrijfsfinanciering. Bestaande financieringen en boeterentes bij herfinanciering dienen ook meegenomen te worden. Banken vragen vaak een taxatie door NRVT-gecertificeerde taxateurs en een beoordeling van betaalbaarheid op basis van recente jaarcijfers en prognoses.
Praktische tips en rekenvoorbeelden
Stel dat je een kantoor koopt met aankoopwaarde van €700.000 en een hypotheek van €467.000 afsluit tegen 5% rente met 15 jaar looptijd. Dan betaal je ruim €3.800 per maand, exclusief vaste lasten zoals gas, water en elektriciteit. Houd rekening met eenmalige kosten van ongeveer €7.500 en eventuele verbouwingskosten. Reken vooraf door of je bedrijf ruim genoeg kasstroom heeft om maandlasten en eenmalige kosten te dragen.
Let ook op de verschillende vormen van financiering: zakelijke hypotheek, crowdfunding, private investeerders, en alternatieve financiers zoals Floryn of NLInvesteert. Vaak worden meerdere financieringsbronnen gecombineerd voor flexibiliteit en lagere kosten. Een combinatie van hypotheek, eigen inbreng en mogelijk een bouwdepot biedt vaak de beste balans tussen risico en controle over cashflow.
Om snel duidelijkheid te krijgen over haalbaarheid kun je een financieringsscan doen bij aanbieders. Binnen 24 uur krijg je een indicatie van rente en maandlasten, waarna een formeel voorstel volgt na dossierbeoordeling. Zorg voor een realistische inschatting van werkkapitaalbehoefte, korte- en lange termijn wensen en mogelijke verduurzaming.
Samenvatting van hoofdpunten
- Bedrijfshypotheek is de meest gebruikte vorm voor financiering van een bedrijfspand.
- Rente en voorwaarden variëren per leverancier en afhankelijk van LTV, looptijd en inbreng.
- Andere opties: financial lease, crowdfunding, private investeerder en gespecialiseerde platforms.
- Verduurzaming kan aantrekkelijke fiscale en rentevoordelen opleveren.
- Plan duidelijk: bouwdepot, aflossingsvrije periodes, en transparante kosten zijn cruciaal.
tags: #bedrijfspand #verbouwen #financiering