Creditcard gebruiken voor het opbouwen van kredietwaardigheid is een strategie die veel Nederlanders en expats toepassen om hun financiële positie te verbeteren. Het opbouwen van een gezonde kredietwaardigheid geeft je meer kansen bij leningen, huur en zelfs bij sommige banen. In dit artikel bespreken we hoe creditcards bijdragen aan een betere kredietscore, welke soorten kaarten er zijn, en hoe je verantwoord met een creditcard omgaat.
Wat is kredietwaardigheid en waarom is het belangrijk?
De kredietwaardigheid van een persoon of bedrijf is hoe waarschijnlijk het is dat schulden worden terugbetaald. Kredietverstrekkers kijken naar kredietwaardigheid om te beslissen of ze krediet geven en onder welke voorwaarden. Een goede kredietwaardigheid kan leiden tot betere voorwaarden en lagere kosten voor schulden, meer mogelijkheden op het gebied van huisvesting en werk, en voordelen voor financiële planning op de lange termijn.
Hoe wordt kredietwaardigheid opgebouwd?
- Betalingsgeschiedenis: dit laat zien of rekeningen op tijd zijn betaald en is het belangrijkste onderdeel van de kredietscore.
- Kredietgebruik: de verhouding tussen huidige uitstaand krediet en total beschikbare krediet. Houd dit onder de 30% (bij voorkeur onder 10%).
- Lengte van kredietgeschiedenis: hoe langer de geschiedenis, hoe beter meestal de score.
- Soorten krediet: een mix van verschillende kredietvormen kan positief uitwerken.
- Recente kredietaanvragen: harde kredietaanvragen kunnen tijdelijk de score verlagen.
- Totaal verschuldigd bedrag: een hoge totale schuld kan de score negatief beïnvloeden.
Een kredietrapport geeft een overzicht van persoonlijke gegevens, kredietrekeningen, kredietaanvragen en openbare registers. Het controleren van dit rapport helpt om fouten te corrigeren en identiteitsdiefstal te voorkomen.
Creditcard vs. BKR en kredietchecks
BKR registreert kredietgegevens in Nederland. Een creditcard aanvragen kan leiden tot een BKR-notering afhankelijk van de voorwaarden en of het openstaande bedrag wordt terugbetaald. Bij prepaid creditcards is er geen BKR-toetsing, maar deze kaarten bieden vaak minder voordelen. Voor reguliere creditcards vindt wel doorgaans een BKR-checking plaats, wat invloed kan hebben op andere kredietaanvragen zoals een hypotheek.
Welke kaart past bij jou?
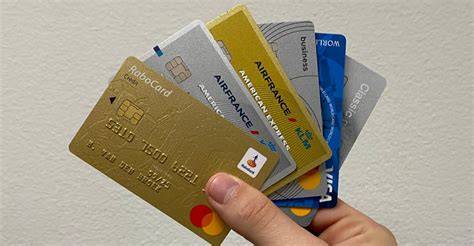
Charge cards (zoals American Express) en creditcards (zoals MasterCard en Visa) hebben verschillende kenmerken. Met een charge card betaal je achteraf het volledige bedrag elke maand, terwijl een creditcard ruimte biedt tot een kredietlimiet en mogelijk rente bij gespreid betalen. De betaalvoorwaarden, verzekeringen en extra’s (aankoopverzekering, reisverzekering, chargeback-regeling) verschillen per aanbieder.
Prepaid creditcard en debetcard als alternatief
Prepaid creditcards en debetcards kennen geen kredietlimiet. Ze zijn handig als je geen BKR-registratie wilt of kunt krijgen, maar missen vaak de extra voordelen van reguliere creditcards zoals rentevrije periodes, uitgebreide verzekeringen en chargeback-regelingen.
Geld opnemen met creditcards is meestal duur en kan extra kosten met zich meebrengen, vooral buiten eurolanden. Let op de koersopslag en eventuele extra kosten per opname.
Praktische tips bij het opbouwen van kredietwaarde met een creditcard
- Betaal je rekeningen op tijd en overweeg automatische betalingen in te stellen.
- Houd je kredietbenutting laag, bij voorkeur onder 30% en idealiter onder 10%.
- Vraag geen onnodige nieuwe kredieten aan; elke aanvraag kan een harde check veroorzaken.
- Overweeg om een geautoriseerde gebruiker te worden op een kaart met een sterke betalingsgeschiedenis.
- Controleer regelmatig je kredietrapport en bestrijd eventuele fouten.
- Werk aan een mix van kredietvormen en probeer oude rekeningen open te houden voor een langere kredietgeschiedenis.
Naast kredietbeheer bieden veel kaarten extra voordelen zoals aankoopverzekeringen, reisverzekeringen, en accessoire diensten. Let goed op de kosten, boetes bij te late betaling, en of er een BKR-toetsing is bij het aanvragen van de kaart.
Voorbeeldsituaties en praktische aanpak
Een expat in Nederland die werkt aan zijn kredietwaardigheid kan beginnen met een reguliere creditcard via ICS of een bankpakket dat een creditcard omvat. Door maandelijks alles volledig af te betalen en de uitgaven in kaart te brengen, bouwt men geleidelijk aan een positieve BKR-notering op. Naarmate de historie groeit, kan de kredietlimiet stijgen en kunnen andere kredietmogelijkheden ontstaan.
Een voorbeeld uit de praktijk: iemand met een startlimiet van 12.000 USD bij Bank of the West, gecombineerd met een AmEx-charge card en aanvullende kaarten, bouwt binnen enkele maanden een sterke krediethistoriе op. Dit leidt tot hogere limieten, aantrekkelijke cashback en betere voorwaarden bij toekomstige kredietaanvragen.
Veilig betalen met creditcards
Bij online betalingen geldt Strong Customer Authentication (SCA) om identiteit te verifiëren. Controleer altijd in de beveiligingsapp van uw kaartuitgever of de betaling klopt, en bewaak regelmatig transacties in de app. Deel uw kaartgegevens nooit en bewaar de kaart en pincode veilig.
Veelgestelde vragen over kredietwaardigheid en creditcards
- Wanneer krijg ik een BKR-notering bij een creditcard? - Een notering is meestal afhankelijk van de voorwaarden en of er een krediet wordt verstrekt en terugbetaald.
- Kan ik een creditcard krijgen met een negatieve BKR-registratie? - Meestal niet voor reguliere kaarten; alternatieven zijn prepaid of speciale programma’s, maar met beperkingen.
- Wat gebeurt er als ik te laat betaal? - Dan betaal je mogelijk rente en boetes; consequent op tijd betalen is cruciaal voor een goede kredietwaardigheid.
- Hoe voeg ik een geautoriseerde gebruiker toe aan mijn kaart? - Dit kan de kredietwaardigheid van de hoofdbestuurder positief beïnvloeden als de tweede gebruiker een sterke betalingshistorie heeft.
Kernpunten voor wie aan de slag wil
- Begin met een reguliere creditcard en betaal alles maandelijks volledig terug om BKR-registratie positief te beïnvloeden.
- Houd de kredietbenutting laag en vermijd onnodige harde kredietcontroles.
- Controleer regelmatig je kredietrapport en corrigeer fouten tijdig.
- Overweeg een gevarieerde kredietmix en behoud oude rekeningen voor een langere historie.