Het eigenwoningforfait (dat eerder ‘huurwaardeforfait’ werd genoemd) is een type belasting dat je betaalt omdat je met je koopwoning fictief gezien inkomen kunt genereren, namelijk door de woning te verhuren. Daarom moet je een bedrag bij je inkomen optellen en daar inkomstenbelasting over betalen. Dat inkomensvoordeel zou je niet hebben als je een huurwoning had gehad. Het eigenwoningforfait is altijd een vast percentage van de WOZ-waarde van je huis. Dus een percentage van de waarde van je huis op 1 januari van het voorgaande jaar. In principe vult de Belastingdienst je eigenwoningforfait al voor je in. De percentages die in 2026 gelden, lees je hieronder terug.
Wat is het eigenwoningforfait precies?
Het eigenwoningforfait is een bedrag dat je als koophuiseigenaar bij je inkomen moet optellen en waarover je inkomstenbelasting betaalt. Het gaat hierbij om een percentage van je WOZ-waarde. De Belastingdienst ziet dit als een soort inkomen en daarom betaal je er belasting over. Het forfait zorgt ervoor dat je belastbaar inkomen hoger wordt en geldt uitsluitend voor de woning waarin je hoofdverblijf is. Voor een tweede woning betaal je geen eigenwoningforfait.
Hoeveel bedraagt het eigenwoningforfait in 2026?
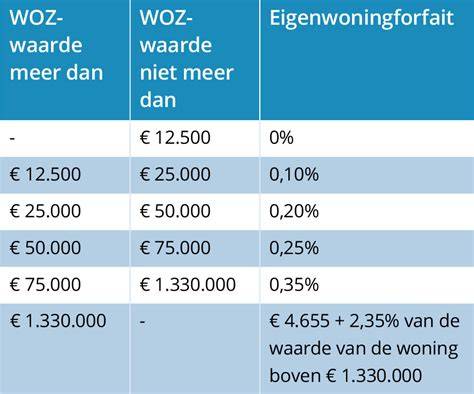
Voor de meeste woningen geldt in 2026 een eigenwoningforfait van 0,35% van de WOZ-waarde. De grens waarboven een hogere berekening geldt is € 1.350.000 (in 2025 was het € 1.330.000). Hieronder volgen rekenvoorbeelden en uitleg over wat er gebeurt als de WOZ-waarde hoger is.
- WOZ-waarde tot € 1.350.000: 0,35% van de WOZ-waarde.
- WOZ-waarde boven € 1.350.000: over de eerste € 1.350.000 geldt € 4.725, en over het bedrag daarboven 2,35% van de WOZ-waarde boven € 1.350.000.
Stel dat jouw woning een WOZ-waarde heeft van € 400.000. Dan is het forfait 0,35% × € 400.000 = € 1.400.
Heb je een woning met een WOZ-waarde van € 1.500.000? Dan betaal je over de eerste € 1.350.000 € 4.725 en over het resterende bedrag (€ 150.000) 2,35% = € 3.525. Samen € 8.250.
Wet Hillen en hypotheekrenteaftrek
Naast het eigenwoningforfait kun je hypotheekrenteaftrek aftrekken van jouw inkomen. Wanneer je geen of een lage eigenwoningschuld hebt, kan het forfait hoger zijn dan de aftrekbare kosten. In dat geval geldt de Wet Hillen: je hebt recht op een extra aftrekpost die het verschil compenseert. De Wet Hillen bouwt af en vanaf 2019 tot 2041 wordt het aftrekbedrag stap voor stap verminderd; vanaf 2042 verdwijnt de aftrek volledig.
In 2026 bedraagt de Hillen-aftrek nog 71,82% van het verschil tussen het eigenwoningforfait en de aftrekbare kosten. Dit percentage daalt ieder jaar verder. Verder geldt: als jouw belastbaar inkomen in 2026 hoger is dan € 78.426, dan betaal je over het deel boven die grens het hoogste marginale tarief van 49,5% op die extra inkomsten. De maximale hypotheekrenteaftrek wordt beperkt tot 37,56% in 2026.
Situaties waarin het forfait afwijkt
- Nieuwbouwwoning in aanbouw: je betaalt geen eigenwoningforfait totdat je daadwerkelijk in de woning gaat wonen.
- Verhuis of aankoop van een andere woning: je betaalt eigenwoningforfait over de woning waarin je gaat wonen; staat de vorige woning nog te koop, dan hoef je daar geen forfait voor te betalen.
- Verblijf in het buitenland maar met een Nederlandse koopwoning: je ziet deze woning nog steeds als fictief inkomen; het forfait blijft gelden.
- Tweede woning die niet hoofdverblijf is (bijv. verhuurwoning, kinderwoning, vakantiewoning): geen eigenwoningforfait.
Rekenvoorbeelden en berekeningen
Voor aangifte inkomstenbelasting over een bepaald jaar gebruik je de WOZ-waarde die geldt op 1 januari van dat jaar. Voor 2026 geldt 0,35% voor de meeste woningen, en de grens boven € 1.350.000; daarboven geldt een hoger tarief (4.725 euro voor de eerste schijf, 2,35% over het meerdere).
Een voorbeeld voor een woning met WOZ-waarde € 300.000: eigenwoningforfait = 0,35% × € 300.000 = € 1.050.
Een voorbeeld zonder of met weinig hypotheekschuld: wet Hillen speelt mee; in 2026 is de aftrekpost 71,82% van het verschil tussen het forfait en de aftrekbare kosten. Dit verlaagt het effectieve bedrag dat je betaalt of verhoogt je aftrekposten.
Veranderingen door de jaren heen
Het wettelijk vastgestelde percentage voor woningen is door de jaren heen gewijzigd: 0,60% in 2020, verlaagd naar 0,50% in 2021 en uiteindelijk in 2023 op 0,35%. Deze aanpassingen waren bedoeld om woningeigenaren te compenseren bij stijgende WOZ-waarden en veranderende fiscale regels.
Extra overwegingen
Naast het eigenwoningforfait zijn er gemeentelijke belastingen zoals rioolheffing en onroerendezaakbelasting (OZB) die ook beïnvloed kunnen worden door de WOZ-waarde. Deze tarieven verschillen per gemeente en worden daar ook jaarlijks vastgesteld.
Samenvatting van belangrijke regels voor 2026
- Hoofdverblijf: altijd eigenwoningforfait betalen.
- Tweede woning (niet hoofdverblijf): geen eigenwoningforfait.
- Nieuwbouwwoning in aanbouw: geen eigenwoningforfait totdat je erin gaat wonen.
- WOZ-waarde tot € 1.350.000: 0,35% forfait.
- WOZ-waarde boven € 1.350.000: eerste € 1.350.000 tegen € 4.725, rest tegen 2,35%.
- Wet Hillen: aftrek op blijven via de aftrekbare hypotheekrente als geen of weinig eigenwoningschuld.
Wil je meer weten over het afsluiten van een hypotheek, een verhuizing of het kopen van een nieuw of bestaand huis? Dan zit Van Bruggen helemaal goed. Bij veel van onze kantoren vind je zowel een makelaar als een hypotheekadviseur en kun je een gratis oriënterend gesprek plannen.
Belangrijke definities en voorbeelden
- Eigenwoningforfait: bedrag dat je bij je inkomen optelt en waarover je inkomstenbelasting betaalt.
- WOZ-waarde: jaarlijkse vastgestelde waarde van de woning door de gemeente.
- Hillen-regeling: aftrekpost bij geen of weinig eigenwoningschuld.
- Villataks: belastingtarief voor woningen boven een bepaalde WOZ-waarde; zaak bij Hoge Raad mogelijk.
In dit artikel staan de belangrijkste concepten rondom het eigenwoningforfait, 2026-percentages en de interactie met hypotheekrenteaftrek en Wet Hillen. De Belastingdienst kijkt bij de jaaraangifte naar de WOZ-waarde van het jaar waarover je aangifte doet en houdt rekening met de periode van gewoond hebben in verschillende woningen als er in hetzelfde jaar verhuisd wordt.