Het financieren van een verbouwing of verduurzaming via een verhoogde hypotheek kan fiscaal voordelig zijn, mits u voldoet aan de voorwaarden die de Belastingdienst stelt. Sinds 2013 zijn de rentekosten van een lening voor woningverbetering aftrekbaar van het belastbaar inkomen in box 1, mits aan de regels wordt voldaan. De Belastingdienst hanteert hierbij de geldstroom-benadering en vereist dat u aan kunt tonen dat het geleende geld daadwerkelijk voor de verbouwing is besteed en dat u de lening jaarlijks aflost met een vast bedrag.
Welke leningen komen in aanmerking en wat zijn de voorwaarden?
Een lening of hypotheek voor uw hoofdwoning kan in aanmerking komen voor renteaftrek als deze lening is bedoeld voor verbetering of onderhoud van uw hoofdverblijf en u jaarlijks een vast bedrag aflost. Een doorlopend krediet of Flex- en Zeker-lening komen doorgaans niet in aanmerking omdat deze leningen flexibeler worden afgelost. De renteaftrek geldt alleen voor het deel van de lening dat daadwerkelijk aan de verbouwing wordt besteed. Bewaar daarom altijd nota's en kassabonnen.
- Een verhoogde hypotheek (hypotheekverhoging) kan vaak tot 100% van de marktwaarde na de verbouwing de woningwaarde financieren; bij verduurzaming kan dit tot 106% zijn.
- Een tweede hypotheek of oversluiten kan mogelijk zijn, maar gaat gepaard met kosten zoals notaris, taxatie en advies, en soms boeterente.
- Een persoonlijke lening heeft doorgaans lagere fiscale aftrekvoorwaarden maar hogere termijnlasten en kan bij sommige situaties toch aftrekbaar zijn voor de rente, mits de lening voor woningverbetering is bedoeld.
Wanneer is renteaftrek wel en niet mogelijk?
Renteaftrek geldt als de lening gebruikt wordt voor verbetering of onderhoud van de woning die je zelf als hoofdverblijf hebt. Als je met hetzelfde geld meubels koopt, een tweede woning of een vakantiewoning financiert, dan is de rente aftrekbaar meestal beperkt tot wat aan de hoofdwoning gerelateerd is. Daarnaast moet de lening maandelijks worden afgelost volgens een vast bedrag en heeft de lening een vaste einddatum. Bij een verbouwing die langer duurt dan gepland, blijft de aftrekperiode onder de geldende regels van toepassing, meestal tot 30 jaar vanaf het moment dat u recht kreeg op aftrek.
Administratie en bewijsvoering
Bij de bouwdepot-constructie en bij de geldstroom naar deverbouwing is bewijsvoering essentieel. Bewaar originele bonnetjes en facturen met KvK- en BTW-nummers. U moet kunnen aantonen dat de lening daadwerkelijk voor de verbouwing is gebruikt. Mocht u een bouwdepot hebben, dan blijft de rente mogelijk aftrekbaar tijdens de bouwperiode, tot een maximum van twee jaar, afhankelijk van de specifieke hypotheekregeling en bouwdepot-regels.
Wat moet u bewaren?
- Bonnetjes en ingediende facturen van aannemers;
- Kostenoverzichten en betalingsbewijzen;
- Koppeling tussen betaling en uitgaven voor de verbouwing;
- Overzicht van bouwdepot års en de aflossingsschema's.
Hoe werkt het met een bouwdepot en renteaftrek?
Een bouwdepot is een aparte depotrekening binnen uw hypotheek die bedoeld is voor de verbouwing. De rente en kosten zijn aftrekbaar wanneer u daadwerkelijk de verbouwing financiert vanuit dit depot en u annuïtair of lineair aflost. Bij een bouwdepot kan er sprake zijn van verrekening tussen ontvangen rente en betaalde rente, waardoor het aftrekbare bedrag kan variëren. De Belastingdienst vereist dat u bewijs bezit van de uitgaven aan de verbouwing om de renteaftrek te kunnen blijven toepassen.
Drie mogelijke manieren om uw hypotheek te verhogen en wat dit betekent voor de belasting
- Onderhandse verhoging zonder notaris; lage kosten, maar mogelijk beperkte hoogte.
- Oversluiten naar een andere geldverstrekker met nieuw rentepercentage en looptijd; kan boeterente en overige kosten met zich meebrengen, maar kan fiscale aftrekbaar zijn als het volledig voor verbouwing wordt gebruikt.
- Tweede hypotheek naast uw hoofd(hypotheek); brengt kosten met zich mee zoals taxatie en notaris, maar biedt vaak flexibiliteit en hogere leenmogelijkheden.
Let op: de rente over de verhoogde hypotheek is aftrekbaar als het extra bedrag daadwerkelijk voor de verbouwing wordt gebruikt en onder de geldende regels valt. De kosten bij oversluiten of het afsluiten van een tweede hypotheek kunnen fiscaal aftrekbaar zijn, mits verbonden aan de verbouwing. Een bouwdepot blijft een veelgebruikte oplossing voor de betaling van facturen aan aannemers en leveranciers tijdens de werkzaamheden.
Verduurzaming en subsidies
Combineer de verbouwing met energiebesparende maatregelen zoals isolatie, zonnepanelen of een warmtepomp. Subsidies en speciale leningen kunnen de financiering aantrekkelijker maken en zijn vaak te combineren met andere vormen van financiering. Als u verduurzamt, kan dit invloed hebben op de maximale leenruimte en de NHG-grens in 2026. Het verhogen van de hypotheek kan ook bijdragen aan de verduurzaming van uw woning.
Waardevermeerdering en fiscale gevolgen
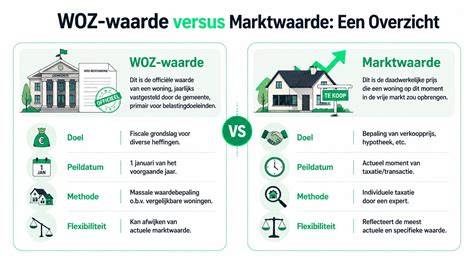
De verbouwing kan de marktwaarde en WOZ-waarde van de woning verhogen, wat kan resulteren in hogere ozb-last. De drie belangrijkste elementen in dit proces zijn: de waardevermeerdering door de verbouwing, de fiscale aftrek van de hypotheekrente en de mogelijke subsidies/leningen voor verduurzaming. Een waardevermeerdering blijft niet gegarandeerd; afhankelijk van de soort verbouwing en de afwerking kan de waarde stijgen of dalen. Woningen met betere energielabels verkopen doorgaans sneller en tegen hogere prijzen.
Praktische rekentools en advies
Voordat u beslist hoe u gaat financieren, is het verstandig om een financieel adviseur te raadplegen. Een hypotheekadviseur kan samen met u de drie opties doorrekenen en aangeven wat het beste past bij uw situatie. Gebruik een hypotheekcalculator om de betaalbaarheid te berekenen, inclusief koopsom, verbouwingskosten en uw inkomen. De advisering kan u helpen om te bepalen of een verhoging, een tweede hypotheek of een persoonlijke lening de meest gunstige optie is.
Hoe werkt een bouwdepot? | Independer
Samenvattend: waar moet u rekening mee houden?
Om recht te houden op renteaftrek voor een verbouwing gelden belangrijke voorwaarden: de lening moet gebruikt worden voor de hoofdwoning, u moet jaarlijks aflossen met een vast bedrag en de lening moet een vast einddatum hebben. Documenteer alle uitgaven aan de verbouwing met bonnen en facturen en bewaar ze gedurende de aftrekperiode. De renteaftrek geldt voor de lening die daadwerkelijk gebruikt is voor de verbouwing; kosten voor de verbouwing zelf zijn niet aftrekbaar. Daarnaast kunnen subsidies en verduurzamingsmaatregelen de financieringsopties verruimen en de totale kosten drukken.
tags: #extra #hypotheek #voor #verbouwing #aftrekbaar