Bent u van plan uw eerste huis te kopen, een tweede woning te financieren, of uw bestaande hypotheek aan te passen? Bij het afsluiten of wijzigen van een hypotheek betaalt u advieskosten.
Op deze pagina informeren we u over ons hypotheekadvies en de bijbehorende kosten. Deze kosten betaalt u voor advies over uw lening als u gaat scheiden of als u uit elkaar gaat. Deze kosten betaalt u voor het aanpassen van uw lening.
U heeft bijvoorbeeld een variabele rente en u wilt de rente vastzetten. Dan betaalt u niets. Wilt u het rentepercentage tussentijds aanpassen? Dan betaalt u alleen de afhandelingskosten.
U kunt uw hypotheek verhogen met maximaal 10% van de oorspronkelijke hoofdsom, tot een maximum van € 40.000. Voor een verhoging tot € 40.000 voor de verbouwing van uw eigen woning kunt u gebruikmaken van deeladvies. Naast de advieskosten betaalt u afhandelingskosten. In dit bedrag zitten de kosten die we maken voor het starten van een lening, tot aan het moment dat u de hypotheekofferte tekent.
U heeft een huis op het oog dat u wilt kopen. Een woning voor uzelf, of voor uw kinderen of ouders. Het is tijd voor de volgende stap: de hypotheek aanvragen. Maar welke lening past het beste bij uw financiële plaatje? En kiest u voor een variabele of vaste rente? Uw persoonlijke accountmanager helpt u graag bij het samenstellen van een lening die bij u past.
Meer informatie
Benieuwd naar uw leenmogelijkheden, onze hypotheekrentes of de Duurzaamheidskorting? Vind het Handelsbanken-kantoor bij u in de buurt of laat uw gegevens achter voor een terugbelverzoek. Een huis kopen voor uzelf, of voor uw kinderen of ouders? Of wilt u uw woning verbouwen, verduurzamen of uw hypotheek wijzigen? We helpen u graag verder!
Heeft u plannen om uw eerste vastgoed te kopen? Of heeft u al een vastgoedbeleggingsportefeuille en wilt u deze uitbreiden of herfinancieren? Met vermogensbeheer bij Handelsbanken laat u uw beleggingsportefeuille beheren door onze beleggingsspecialisten, met uw persoonlijke relatiebeheerder als aanspreekpunt.
Met onze spaarrekening kunt u sparen met een variabele rente en uw inleg op elk moment opnemen. Handelsbanken is een persoonlijke relatiebank voor particulieren, ondernemers en vastgoedbedrijven. Met onze Zweedse wortels en decentrale werkwijze zijn we een unieke organisatie in de Nederlandse bancaire sector.
Onze kantoren zijn door heel Nederland gevestigd. Onze adviseurs zijn zeer bekend met de lokale markt en bieden op maat gemaakte financiële oplossingen die perfect aansluiten op uw persoonlijke situatie. We werken met korte lijnen, zodat u snel weet waar u aan toe bent. Start uw relatie met Handelsbanken met een woninghypotheek, vastgoedfinanciering, vermogensbeheer of sparen.
Handelsbanken scoort voor het dertiende jaar op rij de hoogste klanttevredenheid in Nederland volgens het onafhankelijke EPSI-onderzoek 2025. Bij Handelsbanken werken we er iedere dag hard aan om onze klanten zo goed mogelijk van dienst te zijn. Klanttevredenheid staat bij ons dan ook hoog in het vaandel. De feedback die we van klanten krijgen, is voor ons zeer waardevol en helpt ons bij het verbeteren van onze producten en diensten.
Ontdek waarom onze bank voor het 13e jaar op rij de hoogste klanttevredenheid behaalt volgens EPSI Rating 2025. Lees verder en bekijk onze scores.
De aanhoudende investeringsgolf in kunstmatige intelligentie en datacenters blijft aandelenmarkten sturen, maar roept tegelijk vragen op over waarderingen en het tempo van de opgelopen verwachtingen. Wordt SpaceX de grootste beursgang uit de geschiedenis? Wat zijn de belangrijkste economische ontwikkelingen in Europa en de Verenigde Staten?
Vanaf 2026 veranderen de regels voor energielabels en funderingsrisicoscores. Wat betekent dit voor de waarde, financierbaarheid en aantrekkelijkheid van vastgoed? De ECB heeft de rente verhoogd, maar wat betekent dat voor uw vermogen?
Denk je erover om een hypotheek af te sluiten bij Handelsbanken? Onze hypotheekadviseurs gaan graag met je in gesprek over de voor- en nadelen van het afsluiten van deze hypotheek. Ben jij benieuwd naar de actuele rente van Handelsbanken? Je vindt deze in onze hypotheekrentevergelijker. Bereken met onze rekentool wat je maximale hypotheek bij Handelsbanken is. Stap 1. Stap 2. Stap 3. Maak een afspraak met een hypotheekadviseur.
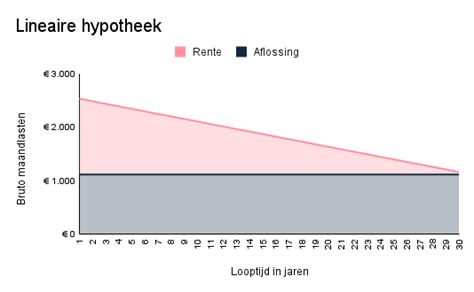
Bij een annuïteitenhypotheek betaal je elke maand hetzelfde bedrag, zolang de rente niet verandert. Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af. En je betaalt rente over het hypotheekbedrag dat je nog moet aflossen. Bij een aflossingsvrije hypotheek betaal je alleen rente.
Hypotheek nodig? Huis kopen, verbouwen of je overwaarde opnemen? Handelsbanken is in 1871 opgericht in Stockholm, Zweden. De bank is actief in Zweden, het Verenigd Koninkrijk, Noorwegen en Nederland. Sinds 2002 heeft Handelsbanken ook een vestiging in Nederland.
Als u een vaste rente heeft dan krijgt u van ons drie maanden voordat deze periode voorbij is een nieuw aanbod voor een nieuwe rente. Op dat moment kunt u weer kiezen voor een vaste rente die langer dan drie maanden gelijk blijft. U krijgt uw jaaropgave thuis gestuurd. Wij streven ernaar dit uiterlijk rond de derde of vierde week van januari u op te sturen.
Met het geld op het bouwdepot betaalt u alleen de rekeningen van de bouw of verbouwing van uw woning. U gebruikt daarvoor het ‘Formulier Uitbetaling Bouwdepot’. De variabele rente bestaat uit de driemaands Euribor-rente plus een opslag. Deze Euribor-rente kan negatief zijn, maar dan rekent Handelsbanken met 0%. Wij berekenen de rente die u iedere maand betaalt achteraf. U betaalt de rente plus de aflossing op de eerste dag van de volgende maand.
Begint uw hypotheek op een andere dag dan de eerste dag van de maand? Dan betaalt u de rente van de eerste maand tegelijk met de rente van de tweede maand. Uw risico-opslag is gebaseerd op uw marktwaardedekkingsratio. U kunt de risico-opslag verlagen door uw hypotheek te verlagen, bijvoorbeeld door extra af te lossen.
Ja, u heeft hiervoor inderdaad toestemming nodig. Als u gaat scheiden verdwijnt vaak 1 van de 2 inkomens. Het inkomen dat overblijft, kan dan te laag zijn om de lening te kunnen betalen. Kunt u de lening niet meer betalen? Moet de woning gedwongen worden verkocht? In elk van deze 2 situaties kan het zo zijn dat u met de verkoop van de woning niet de hele lening kunt terugbetalen.
Wilt u in de woning blijven wonen? Krijgt u alimentatie? Wat gebeurt er met uw pensioen? Moet u dit delen met uw ex-partner of moet uw ex-partner dit met u delen? Al deze dingen hebben invloed op uw inkomenssituatie.
Als u gaat verhuizen naar een andere eigen woning dan kunt u beslissen dat u de vaste rente meeneemt naar de nieuwe lening van de andere woning. U kunt dit beslissen voordat u uw oude woning heeft verkocht. De rente die u meeneemt naar de lening van uw nieuwe woning geldt maximaal voor het bedrag van de lening dat u terugbetaalt op het moment dat u uw oude woning verkoopt.
Het wisselen van hypotheekvorm of aflosvorm is mogelijk. Toen u uw hypotheek afsloot, paste die bij uw wensen en mogelijkheden. Maar het kan zijn dat u nu andere wensen heeft. Neem contact op met uw accountmanager.
Voor het hypotheekadvies betaalt u een vergoeding en afsluitkosten bij het wijzigen van uw lening. Dat kan verstandig zijn. Ook indien u een aflossingsvrije hypotheek hebt, kunt overwegen om vervroegd aflossen. Een aflossingsvrije hypotheek moet namelijk een keer terugbetaald worden. U kunt zo de rentelasten verlagen en de kans op een restschuld wordt kleiner. Neem contact op met uw accountmanager om te bepalen of extra aflossen voor u verstandig is.
Wilt u een deel van uw lening eerder terugbetalen? Boven op de normale terugbetalingen die we hebben afgesproken? Vraag ons dan eerst toestemming, dan kunnen we hierover afspraken met u maken. Als u extra wilt terugbetalen bij een lening met een variabele rente dan kan dat op de dag dat u rente betaalt. Als u extra wilt terugbetalen bij een lening met een vaste rente dan kan dat 1 keer per kwartaal. U moet wel minimaal € 5.000 (vijfduizend euro) extra terugbetalen. Is uw totale lening lager dan dit bedrag? In de situaties die hieronder staan heeft u onze toestemming niet nodig.
Als u overlijdt. Of als iemand anders overlijdt die ook verantwoordelijk is voor de lening. Als de woning er niet meer is, bijvoorbeeld door een brand. Als u de woning verkoopt en u en uw gezin verhuizen naar een andere woning. Dit geldt niet als u binnen 2 jaar weer in de woning gaat wonen.
U mag het verschil tussen de verkoopopbrengst van uw oude woning en de maximale overbruggingshypotheek vergoedingsvrij aflossen. De extra aflossing dient binnen 3 maanden na de verkoop van uw oude woning te gebeuren. Zorg dat wij uw verzoek vóór 15 december ontvangen. Na deze datum kunnen we uw verzoek niet meer in dit kalenderjaar verwerken.
Heeft u vragen? Dat kan. We breken uw huidige rentevast contractperiode open en sluiten een nieuwe rentevaste periode af. Het is mogelijk dat u hiervoor een vergoeding moet betalen. Als u niet meer gaat lenen en de lening verder hetzelfde blijft, kan deze aanpassing zonder advies. U betaalt dan alleen € 250 aan afhandelingskosten. Wilt u toch advies, of wilt u meer veranderen aan uw lening? Heeft u interesse? Neem contact op met uw accountmanager. Wij kijken graag of het aanpassen van uw rentevaste periode voordelig voor u is.
Besluit u om een nieuw rentecontract af te sluiten? Het is mogelijk om uw variabele rente om te zetten naar een vaste rente. Uw accountmanager kan u hierbij helpen, houd er rekening mee dat u hiervoor een nieuwe offerte moet ondertekenen. Indien u uw variabele rente omzet, gaat de nieuwe vaste rente in vanaf het moment dat uw huidige variabele rente weer voor drie maanden wordt vastgelegd.
De hypotheekrente is sinds 2001 nog maximaal 360 maanden (30 jaar) aftrekbaar. Voor iedere hogere hypotheek geldt dat termijn steeds opnieuw voor het bedrag dat u extra leent. De hypotheek moet gebruikt worden voor verbetering of onderhoud van een woning dat als hoofdverblijf dient.
Handelsbanken is een relatiebank. En dat zijn we in goede tijden en in minder goede tijden. Maatwerk, hoge servicekwaliteit en een persoonlijke aanpak kenmerken onze dienstverlening, waarbij nagenoeg alle besluiten, dicht bij de klant, op lokale kantoren worden genomen. Als uw financiële situatie is verslechterd dan willen we u zo goed mogelijk helpen. Neem dan ook zo snel mogelijk contact op met uw accountmanager om uw persoonlijke situatie te bespreken.
Als u al een hypotheek bij ons heeft staat in het Kadaster beschreven hoe hoog de zekerheid is die u ons heeft gegeven voor een hypotheek. Als deze zekerheid hoger is dan de lening waarmee u bent begonnen zou u niet opnieuw naar de notaris hoeven. Stel dat u oorspronkelijke lening € 500.000 was, en u heeft een zekerheid gegeven van € 750.000.
Ja ook bij een verhoging moet u weer volledig advies afnemen. Voor het verhogen van uw hypotheek tot € 40.000 voor de verbouwing van de eigen woning bestaat de mogelijkheid om deeladvies te krijgen. Uw accountmanager kijkt graag samen naar uw mogelijkheden. Het is belangrijk dat de waarde van uw huis voor en na verbouwing wordt bepaald. Als er genoeg waarde in uw woning zit, dan kunt u bij ons een hypotheek aanvragen om te verbouwen. Als uw aanvraag is goedgekeurd openen we een bouwdepot. Denk je erover om een hypotheek af te sluiten bij Handelsbanken? Onze hypotheekadviseurs gaan graag met je in gesprek over de voor- en nadelen van het afsluiten van deze hypotheek.
Ben jij benieuwd naar de actuele rente van Handelsbanken? Je vindt deze in onze hypotheekrentevergelijker. Bereken met onze rekentool wat je maximale hypotheek bij Handelsbanken is. Stap 1. Stap 2. Stap 3. Maak een afspraak met een hypotheekadviseur.
Bij een annuïteitenhypotheek betaal je elke maand hetzelfde bedrag, zolang de rente niet verandert. Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af. En je betaalt rente over het hypotheekbedrag dat je nog moet aflossen. Bij een aflossingsvrije hypotheek betaal je alleen rente.
Hypotheek nodig? Huis kopen, verbouwen of je overwaarde opnemen? Handelsbanken is in 1871 opgericht in Stockholm, Zweden. De bank is actief in Zweden, het Verenigd Koninkrijk, Noorwegen en Nederland. Sinds 2002 heeft Handelsbanken ook een vestiging in Nederland.
Wilt u meer informatie over de Vastgoedhypotheek? Gaat u binnenkort uw vastgoed verduurzamen? Bij de investering in vastgoed of herfinanciering van uw bestaande vastgoed komt veel kijken. Om u te helpen, gaan we graag met u in gesprek. De volgende stap naar een lening is het hypotheekadvies.
In deze stap stelt uw accountmanager een adviesrapport samen. Hierin leest u wat uw persoonlijke en financiële situatie is, welke wensen u heeft, welke zekerheden u afgeeft en welke risico’s u accepteert. Sluit het adviesrapport aan op uw wensen? Voldoen alle documenten die wij van u hebben gevraagd aan de voorwaarden? En wilt u van ons een lening? Dan maken wij hiervoor een offerte.
- In de offerte staan alle afspraken over de lening, kosten, zekerheden en informatie die we van u krijgen.
- Heeft u de offerte gelezen en accepteert u onze lening? Dan ondertekenen we samen de offerte. Op dat moment is er sprake van een overeenkomst.
- De offerte is standaard drie maanden geldig. Wilt u dat de offerte langer geldig blijft? U heeft verschillende mogelijkheden om uw lening voor de Vastgoedhypotheek terug te betalen.
De mogelijke aflossingsvormen voor de Vastgoedhypotheek zijn lineair en aflossingsvrij, met een maximale duur van dertig jaar. Bij een vaste rente blijft uw rentepercentage gelijk voor de periode die u met ons afspreekt. Een lening neemt u voor een langere periode. Verandert uw situatie tijdens de duur van uw lening? Wilt u uw lening aanpassen, of een tweede lening nemen? Wij willen u graag informeren over onze dienstverlening, onze werkwijze en de kosten die hieraan verbonden zijn.
Met de vergelijkingskaart kunt u ons makkelijk vergelijken met andere financiële dienstverleners. Een tweede of derde woning op het o...
tags: #handelsbanken #hypotheek #verbouwing