Je hoeft niet altijd te verhuizen voor nieuw woonplezier. Met een nieuwe keuken, badkamer, slaapkamer of woonkamer past je huis weer helemaal bij wie je nu bent. Met kleine of grote veranderingen wordt je huis weer een droomhuis. Zo krijgt je woning een tweede leven en voelt het vertrouwde weer als nieuw.
Bij De Hypotheker ga je een verantwoorde lening aan. We kijken uitvoerig naar je persoonlijke situatie en financiële plaatje. We nemen direct je hypotheek onder de loep. Is je hypotheek nog up-to-date? Een verbouwing kan flink in de papieren lopen. Heb je dat bedrag niet op je spaarrekening? Ook dan zijn er gelukkig mogelijkheden.
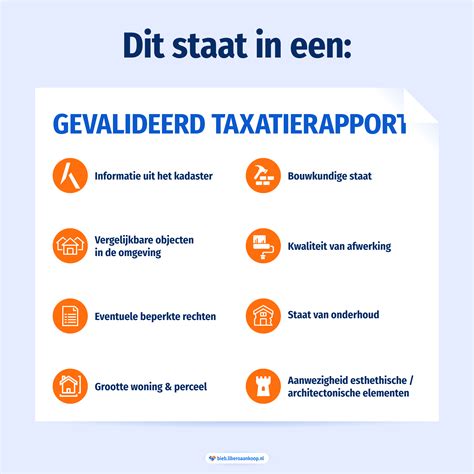
Koop je een huis en wil je direct verbouwen? Dan kun je de verbouwing (gedeeltelijk) meefinancieren in je hypotheek. In een taxatierapport kun je laten vastleggen wat de waarde van de woning wordt na de geplande verbouwing. Met een tweede hypotheek kun je je bestaande hypotheek ophogen voor de verbouwing. Je sluit als het ware een extra verbouwingshypotheek af. Extra bijlenen op je hypotheek doe je doorgaans bij dezelfde bank of hypotheekverstrekker als je eerste hypotheek.
Hoe werkt financieren van een verbouwing?
Voordat je gaat verbouwen, is het belangrijk je goed te oriënteren. Onderzoek of er vergunningen nodig zijn voor de verbouwing. Ga het gesprek aan met verschillende aannemers en vraag offertes aan. Zo krijg je een idee van de kosten.
Denk je erover om een (extra) hypotheek te nemen of je huidige hypotheek over te sluiten om je verbouwing te financieren? Dan kan een hypotheekadviseur de mogelijkheden voor je in kaart brengen en je verbouwingshypotheek berekenen. Hij berekent hoeveel extra hypotheek je kunt krijgen en hoeveel hoger je maandlasten daarmee worden. De hypotheekverstrekker komt met een hypotheekofferte, die je ondertekent. Soms heb je een hogere hypotheekinschrijving in je huidige hypotheek. Je hoeft dan niet naar de notaris. Wanneer de gekozen hypotheekverstrekker akkoord geeft op alle documenten, ontvang je de hypotheekofferte: het bindende aanbod. Als je hypotheek rond is, wordt het geleende bedrag op je rekening gestort. Hiervan kun je de rekeningen van de aannemer betalen.
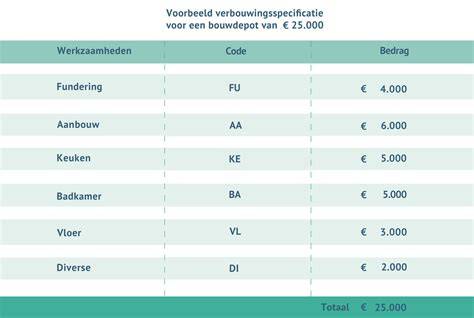
Hypotheekadvies bij een verbouwing. Het deel van je hypotheek dat voor de verbouwing is bedoeld, wordt door de bank voor je gereserveerd in een bouwdepot. De facturen van de aannemer die de verbouwing uitvoert, kun je opsturen naar de hypotheekverstrekker. Dit percentage is van toepassing op alle arbeidskosten voor renovatie- en herstelwerkzaamheden in en aan je huis ouder dan twee jaar.
Kosten en afwegingen bij het verhogen of meefinancieren
Je hypotheek verhogen kost altijd geld, want je neemt naast je bestaande hypotheek een nieuwe hypotheek. Denk bijvoorbeeld aan de kosten voor advies en bemiddeling, de notaris en de taxateur. Soms is het voordeliger om een nieuwe hypotheek te nemen voor het hele bedrag, soms om je hypotheek alleen te verhogen. De adviseur van De Hypotheker vertelt je graag meer over de kosten van een verbouwingshypotheek.
Een verbouwingshypotheek is geen specifieke hypotheekvorm. Het is meer de reden waarom je een hypotheek aanvraagt, namelijk om een verbouwing te financieren. Of je een verbouwingshypotheek kunt krijgen, hangt af van de waarde van de woning. De huidige waarde van de woning moet voldoende zijn of de verbouwing moet voldoende waardevermeerdering teweeg brengen om de verbouwingshypotheek te kunnen krijgen.
Financieringsmogelijkheden naast de hypotheek
Verbouwplannen? Afhankelijk van je wensen kan een verbouwing flink wat geld kosten. Je kunt je verbouwing betalen met spaargeld, een schenking, een tweede hypotheek of een hypotheek oversluiten. Spaargeld of schenking: een flinke spaarrekening helpt bij je huis verbouwen; ouders kunnen belastingvrij schenken tot een bepaald bedrag. Tweede hypotheek: je leent extra geld van de bank, tot maximaal 100% van de marktwaarde na de verbouwing, vaak in een bouwdepot. De rente van een tweede hypotheek kun je onder voorwaarden aftrekken van de belasting. Let op: advies-, taxatie- en notariskosten blijven bestaan.
- Overwaarde gebruiken: als de verkoopwaarde hoger is dan de hypotheek, kun je de overwaarde inzetten voor verbouwing. Een taxatie bepaalt de actuele waarde en toekomstige waarde na verbouwing.
- Verduurzaming stimuleren: energiebesparende maatregelen bieden vaak ruimere leenmogelijkheden, inclusief extra leenruimte via een duurzaamheidsdepot.
- Hypotheek oversluiten: kan handig zijn om te profiteren van lagere rentes of betere voorwaarden, eventueel samen met een verhoging voor de verbouwing.
Als je kiest voor een verhoging van de hypotheek: controleer of je met extra lasten kunt omgaan. Een notaris kan nodig zijn bij het verhogen of bij een tweede hypotheek. De fiscale aftrekbaarheid van de hypotheekrente geldt onder voorwaarden: gebruik het geld voor woningverbetering en los binnen 30 jaar af.
Specifieke aandachtspunten en tips
Ben je van plan je huis duurzamer te maken? Slim, want dan bespaar je op je energierekening. Je moet wel eerst een bedrag investeren. Soms kun je de verduurzaming financieren via een duurzaamheidsdepot of een oversluitingsstrategie. Verduurzaming kan ook de waardering van je woning verbeteren bij verkoop, zeker als energielabel verbetert.
Bij een verbouwing kosten de bouw- en arbeidskosten doorgaans (onderhouds-) werk. Facturen bewaar je in een depot en stuur je naar de hypotheekverstrekker. Een bouwdepot koppelt aan de hypotheek en dient voor betaling van de verbouwingsrekeningen. Een bouwdepot heeft regels zoals maximaal 100% van de marktwaarde lenen (106% bij verduurzaming). Het exacte bedrag hangt af van inkomen en woningwaarde na verbouwing.
Notities over vestigingen en dienstverlening
Deze vestiging is gesloten. Onze vestiging aan het Havenzicht 72 in Almere is per 1 april 2025 gesloten. Wij blijven wel via andere kanalen bereikbaar voor al uw vragen met betrekking tot uw hypotheek, woning of verzekering. Bij De Hypotheekshop Almere staan jij als klant en onafhankelijke vergelijking centraal. Onze adviseurs beschikken over het keurmerk Erkend Financieel Adviseur (EFA) en begeleiden je gedurende het gehele hypotheekproces. Het eerste gesprek is gratis en vrijblijvend.
Begeleiding en advies
Onze financieel adviseurs helpen bij elke stap. Of je nu een huis wilt kopen om te verhuren, een bestaande hypotheek wilt verhogen of een tweede hypotheek wilt afsluiten voor verbouwing, wij combineren plannen in één aanvraag en splitsen deze in twee delen: verbouwing en verduurzaming. Voor het duurzame deel gelden vaak andere voorwaarden, zoals extra leenruimte.
Wil je weten hoeveel verbouwingshypotheek jij kunt krijgen? Onze hypotheekadviseurs maken graag een gratis kennismaking. Ze geven inzicht in opties zoals meefinancieren bij aankoop, verhogen van de hypotheek of een tweede hypotheek. Energiebesparende maatregelen kunnen extra leenspaarpotten bieden, zoals een duurzaamheidsdepot. Een woning die duurzaam is verbouwd, heeft vaak betere verkoopwaarde.
Samenvatting: opties op een rij
Je hebt meerdere manieren om een verbouwing te financieren: meefinancieren bij aankoop, verhogen van je huidige hypotheek, een tweede hypotheek, een persoonlijke lening of het gebruik van spaargeld. Een bouwdepot biedt flexibiliteit om rekeningen te betalen. Bij energiebesparende maatregelen kunnen de leenmogelijkheden ruimer zijn en kun je mogelijk profiteren van belastingaftrek. Een passende combinatie kiezen afhankelijk van overwaarde, inkomen en toekomstverwachtingen vraagt om professioneel advies.
Aan de slag met jouw verbouwing in Almere
Plan een gesprek met een adviseur om samen de beste opties te bepalen en de aanvraag te starten. De adviseur combineert je plannen in één aanvraag, splitst ze in twee delen: één voor de verbouwing en één voor de verduurzaming, en houdt rekening met de specifieke voorwaarden voor het duurzame deel.