De verhuurder dient bij renovatie van een woning op zijn hoede te zijn. Bij tijdelijke huisvesting van de huurder in een ‘logeerwoning’ tijdens renovatie is de wettelijke verhuiskostenvergoeding verschuldigd. In een advies aan de Hoge Raad is aangegeven dat een tijdelijke verplaatsing van een huurder naar een door een verhuurder ter beschikking gestelde - mogelijk volledig gestoffeerde en ingerichte - logeerwoning moet worden aangemerkt als een verhuizing. Dit brengt mee de huurder tijdens renovatiewerkzaamheden aanspraak kan maken op de wettelijke verhuiskostenvergoeding.
De verhuiskostenvergoeding is een wettelijk verplichte bijdrage van de verhuurder aan de huurder in inrichting- en verhuiskosten in het geval van een noodzakelijke tijdelijke verhuizing als gevolg van een renovatie van een huurwoning. Op grond van de wet geldt voor de verhuiskostenvergoeding met ingang van 28 februari 2021 een minimumbijdrage van € 6.334,00. In de rechtspraak en literatuur bestond al lange tijd verdeeldheid over de vraag welke omstandigheden ertoe leiden dat de verhuiskostenvergoeding al dan niet verschuldigd is. Zo komt het in de praktijk veel voor dat verhuurders, voornamelijk woningcorporaties, een volledig ingerichte logeerwoning aan de huurder ter beschikking stellen tijdens de renovatiewerkzaamheden. In een dergelijk geval hoeft de huurder dus geen volledige inboedel naar de tijdelijke woning te verhuizen. Hetzelfde geldt voor het terugverhuizen naar de gerenoveerde woning, daarin hoeft geen herinrichting plaats te vinden.
De wisselende rechtspraak over dit onderwerp heeft ertoe geleid dat het Gerechtshof Arnhem-Leeuwarden 6 vragen heeft gesteld aan de Hoge Raad. Is het antwoord op vraag 1. Maakt het bij de beantwoording van de onder 2. En maakt het bij de beantwoording van vraag 3. Maakt het bij de beantwoording van de onder 1. vermelde vraag nog verschil of de huurder bij terugkeer in de gerenoveerde woning als gevolg van de renovatiewerkzaamheden herinrichtingskosten in de eigen woning heeft moeten maken? Vooruitlopend op de Hoge Raad heeft de procureur-generaal bovenstaande vragen inmiddels beantwoord. De P-G is van mening dat ook de tijdelijke ‘verhuizing’ van de huurder naar een door de verhuurder aangeboden logeerwoning moet worden aangemerkt als een verhuizing zoals bedoeld in de wettelijke regeling. Indien het vanwege een renovatie van een huurwoning noodzakelijk is dat de huurder tijdelijk elders verblijft, zal de verhuurder dus in beginsel altijd verplicht zijn bij te dragen in de kosten daarvan.
Daarbij wordt echter wel aangetekend dat de verschuldigdheid van de minimumbijdrage niet uitsluit dat de huurder toestemt in de nakoming van die verplichting in de vorm van een andere prestatie. Te denken valt aan het volledig inrichten en stofferen van de logeerwoning of het dragen van andere bijkomende kosten, waardoor voor de huurder niet of nauwelijks kosten resteren. Dergelijke prestaties kunnen er dan toe leiden dat de minimumbijdrage geheel of gedeeltelijk niet langer in geld hoeft te worden voldaan. Wel is de verhuurder daarbij dus afhankelijk van toestemming van de huurder. Indien het beschikbaar stellen van een volledig gestoffeerde en ingerichte tijdelijke woning ertoe zou leiden dat het recht van de huurder op de verhuiskostenvergoeding (gedeeltelijk) zou komen te vervallen, zou dat in strijd zijn met de duidelijke keuze die de wetgever gemaakt heeft voor een ruime toegang tot de verhuiskostenvergoeding voor de huurder en tevens met het minimum dat voor de bijdrage gesteld is.
Verplichte verrekening zou neerkomen op het aan de huurder opdringen van een alternatieve prestatie in natura. De vaste lijn in de rechtspraak is dat de financiële ‘pijn’ van de coronacrisis tussen huurder en verhuurder verdeeld moet worden. Lees hier meer daarover. Om die reden heeft de huurder van een bedrijfsruimte veelal recht op een huurprijsvermindering als gevolg van de coronacrisis. De procureur-generaal sluit zich aan bij de heersende rechtspraktijk door vast te stellen dat de coronacrisis een onvoorziene omstandigheid is die kan meebrengen dat de verhuurder geen ongewijzigde instandhouding van de huurovereenkomst (lees: huurprijs) mag verwachten.
Indien de Hoge Raad het advies van de P-G overneemt, kan dit (grote) gevolgen hebben voor renovatieprojecten, met name in wooncomplexen. Aan de huurder die vanwege renovatiewerkzaamheden niet in de woning kan blijven wonen, zal dan altijd een verhuiskostenvergoeding verschuldigd zijn. Dit zal voor verhuurders tot hogere kosten leiden.
Heeft u naar aanleiding van het bovenstaande vragen of wilt u direct actie ondernemen? Van een likje verf op de muur tot aan nieuwe thuiskantoren, velen van ons hebben de afgelopen tijd de handen uit de mouwen gestoken. Of het nu verveling is of echt noodzakelijk: driekwart van de Nederlanders is de afgelopen drie jaar aan het verbouwen geslagen. Van deze verbouwingen vond 74% plaats tijdens de coronacrisis. Veel kozen voor een verbouwing om waarde aan hun huis toe te voegen. Desondanks keek niet iedereen om naar de opstalverzekering en dat is niet handig.
Waarom? Thuiszitten? Nederlanders hebben massaal de beitel en boor erbij gepakt. Vooral eigenaren van een koopwoning hebben veel verbouwd. Van deze groep heeft maar liefst 83% de afgelopen drie jaar een verbouwing gedaan. De redenen voor het (laten) doen van een verbouwing verschillen. Zo stond bij een groot deel de verbouwing al op de planning, anderen gaven aan dat ze door het thuiszitten ineens veel meer tijd hadden of dat ze toe waren aan iets anders. Voor ruim een derde gaf de waardevermeerdering van de woning de doorslaggevende reden om te gaan verbouwen.
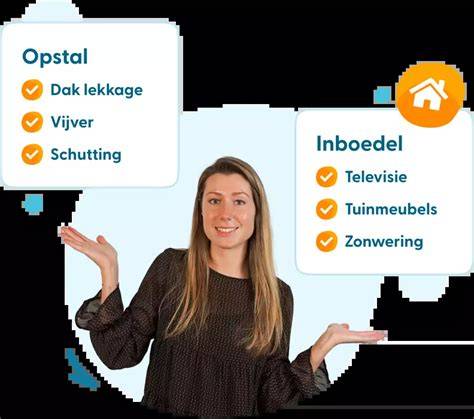
Ondanks dat het toevoegen van waarde voor velen de reden was om te verbouwen, keken veel mensen niet om naar hun opstalverzekering. Met de opstalverzekering is je woning beschermd tegen vele vormen van schade. Zo is de woning verzekerd bij brand, waterschade, stormschade en inbraak en diefstal. Heb je een allrisk opstalverzekering? Dan is ook de schade bij plotselinge onvoorziene gebeurtenissen verzekerd. Je sluit de opstalverzekering af voor alles wat in en rondom je huis vastzit. Hiermee is niet alleen het huis zelf verzekerd, maar ook de rolluiken, zonnepanelen en de garage.
Een opstalverzekering sluit je doorgaans alleen af voor een koophuis. Woon je in een huurwoning of appartement en heb jij of heeft de vorige eigenaar verbeteringen aangebracht? Dan worden deze vaak niet gedekt vanuit de opstalverzekering van de huurder of VvE. Bij de opstalverzekering houdt de verzekeraar rekening met de herbouwwaarde van je woning. Er wordt dan gekeken naar je gezinssamenstelling, je netto inkomen, de grootte van je woning en de eigenschappen van de woning. Op basis hiervan stelt de verzekeraar vast hoeveel het kost om jouw huis opnieuw te laten bouwen. Het kan voorkomen dat jouw woning meer waard is dan het bedrag dat de verzekeraar heeft vastgesteld. Ook in dat geval ben je verzekerd, de meeste verzekeraars hebben namelijk een garantie tegen onderverzekering. Na een verbouwing is jouw woning vaak meer waard. Logisch, want een gedeelte in jouw huis is nu een stuk nieuwer of zelfs groter. Toch kijkt een groot deel van de Nederlanders na een verbouwing niet meer om naar de opstalverzekering.
Bij slechts 33% van de Nederlanders was de opstalverzekering na de verbouwing nog passend bij de woning, zo blijkt uit ons onderzoek. Het is wel verstandig om naar je opstalverzekering te kijken na een verbouwing. Zo kan de garantie tegen onderverzekeren vervallen wanneer een verbouwing, en dus waardevermeerdering van de woning, niet is doorgegeven aan de verzekeraar. Hoe voorkom je dat je garantie tegen onderverzekering vervalt? Licht je verzekeraar in over je verbouwing. De periode na je verbouwing is een goed moment om je opstalverzekering te vergelijken en te kijken of je nog goed zit. Heb je een betere deal voor je opstalverzekering gevonden? MooI, want als je deze nu via Pricewise afsluit, krijg je daar een gratis Woon Voordeelkaart bij. Hiermee krijg je onder andere korting op verschillende woonaccessoires voor in je net verbouwde woning.
De informatie op deze pagina is gecontroleerd door onze verzekeringsexpert Stefan de Gooijer. Stefan is met zijn ervaring en kennis dé expert in verzekeringen. Stefan is regelmatig te gast bij verschillende media om zijn kennis te delen. Zo is Stefan recent bij Radar te gast geweest en heeft hij zijn expertise gedeeld bij o.a. Tijdens een verbouwing ben je verzekerd met je woonverzekering. Maar niet alles valt onder je dekking, bijvoorbeeld sommige schades die je zelf veroorzaakt. Of schades die de aannemer veroorzaakt. Handig dus om te weten wat wél en niet verzekerd is.
Veroorzaak je schade tijdens andere werkzaamheden? Met een CAR-verzekering (Construction All Risk) dek je schade die tijdens de werkzaamheden ontstaat en die niet onder je opstal- of inboedelverzekering valt. Denk bijvoorbeeld aan schade door een fout van de aannemer. Of als je zelf per ongeluk schade veroorzaakt aan de fundering. Ga je in zee met een aannemer? Vraag of hij de CAR-verzekering regelt. Controleer in MijnFBTO of de dekking van je verzekering goed staat. Is je huis tijdelijk onbewoond? Huur je een aannemer in? Controleer dan of ze een CAR-verzekering (Construction All Risk) hebben. Schade afhandelen doen we 24/7. We nemen je het werk uit handen en zorgen ervoor dat alles goed geregeld wordt. En daar zijn onze klanten blij mee. Je kunt dit fragment alleen bekijken als je kiest voor de meest uitgebreide cookies(Compleet).
Meestal regelt de aannemer de CAR-verzekering. Ga je zelf verbouwen? Zoek dan naar een CAR-verzekering. Bij FBTO kun je deze helaas niet afsluiten. Werk je samen met een aannemer? Als je gaat verhuizen sluit je een nieuwe opstalverzekering af voor je nieuwe huis. Heb je je oude huis nog niet verkocht? Dan blijft de opstalverzekering van je oude huis gewoon doorlopen. Is je woning langer dan 90 dagen onbewoond? Schade door diefstal, vandalisme en relletjes is met je inboedel alleen verzekerd als er braakschade te zien is aan de buitenkant van de woning en aan de buitenkant van de woning wordt gebouwd, verbouwd of gerenoveerd. Worden je bouwmaterialen gestolen terwijl ze buiten stonden? Meld de schade direct online. Maak duidelijke foto's van de schade, bewaar bonnen of aankoopbewijzen en noteer wat er precies is gebeurd.
Vragen? Met deze informatie ben je goed voorbereid om je verbouwing met een gerust hart te starten. Twijfel je over je verzekering? Of wil je meer informatie? Voor een samenvatting bekijk je het informatiedocument. Elke verzekeraar gebruikt hetzelfde document. Al klant? Vind alle informatie over onze verzekeringen op de servicepagina. Ga je je huis verbouwen? Dan verandert niet alleen je woning, maar ook het risico op schade. Met de juiste woonverzekering tijdens verbouwing voorkom je dat je na een dure verbouwing alsnog zelf moet opdraaien voor schade of conflicten.
Je opstalverzekering (woonhuisverzekering) blijft ook tijdens de verbouwing de basisdekking voor schade aan je huis. Schade door brand, bliksem, storm of inbraak is in principe verzekerd, óók als de bouw nog in volle gang is. Tip: Geef grote verbouwingen vooraf door aan je verzekeraar. Losse spullen in huis - van meubels en elektronica tot kleding en sieraden - zijn verzekerd via de inboedelverzekering. Tijdens een verbouwing ligt er vaak extra in huis, zoals bouwmaterialen en gereedschap. Bij de meeste verzekeraars zijn die materialen meeverzekerd zolang ze in huis of in een goed afgesloten container op het erf liggen. Laat je slijpen of laswerkzaamheden uitvoeren? Dan kan een branduitbreidingsclausule van toepassing zijn. Staan delen van je inboedel tijdelijk in opslag? Laat je de verbouwing uitvoeren door een aannemer, vraag dan altijd of hij beschikt over een Construction All Risk (CAR)‑verzekering. Deze verzekering dekt materiaal- en constructieschade die de aannemer of zijn onderaannemers veroorzaken tijdens de werkzaamheden. Kies bij voorkeur een aannemer met een keurmerk zoals BouwGarant, SWK of Woningborg en controleer of hij is aangesloten bij de Geschillencommissie Verbouw of Nieuwbouw.
Ook met de beste aannemer kan er iets misgaan: verkeerde leveringen, onenigheid over meerwerk of een factuur die niet klopt. Een rechtsbijstandverzekering met de module Consument & Wonen geeft je toegang tot juridisch advies en dekken van proceskosten. Een uitbouw, dakkapel of extra verdieping verhoogt de herbouwwaarde van je woning. Geef de verbouwing daarom na afloop door aan je verzekeraar. Doe dit idealiter binnen twee maanden, zoals veel voorwaarden voorschrijven. Heb je nog een oude opstalpolis zonder garantie tegen onderverzekering? Eigen fouten: Schade door je eigen klusfout is vaak uitgesloten. Doe‑het‑zelf? Glasbreuk: Ramen sneuvelen snel tijdens bouw. Diefstal zonder inbraaksporen: Tijdens verbouwen staan deuren open; diefstal zonder braak is zelden gedekt.
Ja - heb je een hypotheek, dan eist je bank dat de opstalverzekering doorloopt. Meestal niet. De aannemer moet hiervoor een CAR‑verzekering afsluiten. Je inboedelverzekering dekt vaak alleen schade in je woning. Woonverzekeringen bij verbouwing. Tijdens een verbouwing heb je meestal veel losse bouwmaterialen in of rondom het huis liggen. Wil je deze materialen opslaan in je tuin? Leg de spullen dan in een afgesloten container. Alleen bij diefstal met aantoonbare braaksporen ben je namelijk verzekerd.
Laat je de verbouwing uitvoeren door een aannemer? Dan kan het verstandig zijn om de Interpolis Rechtsbijstandverzekering af te sluiten. Als er een conflict ontstaat tussen de aannemer en jou, kun je rekenen op hulp en advies van een jurist. Ook niet als de waarde van je huis door de verbouwing stijgt. Als je een rieten dak plaatst, moet je dit wel doorgeven bij Rabobank. Heb je schade door het bouwen of verbouwen van je huis? Dat is vervelend. We helpen je graag. Meld je schade telefonisch of online. Ga je binnenkort je huis verbouwen? Leuk! Tenminste… tussen sloopwerk en stofwolken kan ook zomaar schade ontstaan. Een woonverzekering dekt veel schades. Maar tijdens een verbouwing gelden soms nét andere regels. Beschadig je geleend gereedschap? Eindelijk komt die nieuwe keuken. Of de gedroomde uitbouw waardoor je meer ruimte krijgt.
Een verbouwing is leuk, maar ook een spannend project. Want er kan ook iets misgaan. Een leiding die gaat lekken waardoor je waterschade hebt. Of een kleine brand. Een woonverzekering vangt veel daarvan op. Maar tijdens een verbouwing kunnen uitzonderingen gelden. Het is handig om te weten hoe dat zit. Eerst even terug naar de basis. Een woonverzekering bestaat vaak uit een opstalverzekering en een inboedelverzekering. Voor je spullen sluit je een inboedelverzekering af. Het gaat dan om spullen die je kunt oppakken en meenemen. Je bank, je kleding, je kasten, dat soort dingen.
Koop je een huis? Dan is een opstalverzekering vaak verplicht voor je hypotheek. Hiermee verzeker je het huis en alles wat vastzit. Met een woonverzekering (inboedel en opstal) zijn je spullen en huis tijdens een verbouwing over het algemeen goed verzekerd. Ook tijdens een verbouwing is dus veel gewoon verzekerd. Maar er zijn een paar situaties waarin je beperkt bent verzekerd. Bij Nationale-Nederlanden zit dat zo. Of je nieuwe kozijnen zijn geplaatst, maar het glas zit er nog niet in. In deze gevallen ben je alléén verzekerd voor schade door brand, ontploffing en blikseminslag. En ja, zelfs als er een meteoriet of vliegtuig op je dak valt. Maar niet voor alle andere schades die anders wel zijn verzekerd. Bijvoorbeeld schade door diefstal, storm, vorst, lekkende leidingen, vandalisme of rellen.
Maar! Kun je aantonen dat de schade echt niet door het verbouwen komt? Misschien verblijf je even ergens anders omdat je huis een grote bouwplaats is. Met ‘even’ bedoelen we een periode van maximaal 6 maanden. In dat geval zijn diefstal en vandalisme alleen verzekerd als er is ingebroken. Woon je meer dan een half jaar niet thuis? Dan wordt je dekking nog iets beperkter. Je bent dan alléén verzekerd voor schade door brand, ontploffing, blikseminslag, storm, lucht- en ruimtevaartuigen en meteorieten. En niet voor alle andere schades die anders wel zijn verzekerd. Bijvoorbeeld schade door inbraak, storm, vorst, lekkende leidingen, vandalisme of rellen.
Ga je zelf verbouwen? Dan kan een all risk-dekking voor je inboedel- en opstalverzekering slim zijn. Met zo’n dekking ben je namelijk ook verzekerd voor schade die je per ongeluk zelf veroorzaakt. Ook tijdens een verbouwing. Van een boormachine tot gipsplaten. Tijdens een verbouwing liggen er nogal wat gereedschap en losse bouwmaterialen in je huis. Fijn om te weten: met een Inboedelverzekering van Nationale-Nederlanden zijn bouwmaterialen gewoon verzekerd. Behalve als je woning niet glas-, wind- en waterdicht is. Dan zijn je bouwmaterialen alléén verzekerd voor schade door brand, ontploffing, blikseminslag, storm, lucht- en ruimtevaartuigen en meteorieten. En niet voor alle andere schades die anders wel zijn verzekerd. Bijvoorbeeld schade door diefstal, vorst, lekkende leidingen, vandalisme of rellen.
Ook met een Opstalverzekering zijn bouwmaterialen verzekerd. Ontstaat er schade aan je bouwmaterialen door brand, ontploffing, luchtverkeer of storm? Dan is dat bij ons voor maximaal € 100.000,- verzekerd. Leen je gereedschap van je vriend, buur of collega? En maak je het per ongeluk kapot? Geen paniek. Dit kun je verzekeren met een aansprakelijkheidsverzekering. Bij ons ben je in zo’n geval zelfs verzekerd voor maximaal € 25.000,-. Stel dat je zelf per ongeluk schade aan je huis veroorzaakt tijdens de verbouwing. Dan is dit verzekerd als je de Opstalverzekering All risk hebt. Komt de schade door de aannemer of een andere ingehuurde professional? Dan zijn zij aansprakelijk en moeten ze het (laten) herstellen.
Ja, je hebt soms een conflict met de aannemer. Praat eerst met de aannemer. Misschien kom je er onderling uit. Lukt dat niet? Met een Rechtsbijstandverzekering met aanvullende dekking Wonen krijg je juridisch advies en hulp. Nee, je hoeft je verbouwing niet vooraf te melden bij je verzekeraar. Maar na de verbouwing zijn er wel twee dingen die belangrijk zijn om door te geven, als dat is veranderd. Je dak is nu van ander materiaal. Je buitenmuren zijn nu voor het grootste deel van een ander materiaal. Waarom is dit belangrijk om door te geven? Het heeft invloed op je premie én of alle schade is verzekerd.
In principe zit je tijdens je verbouwing goed met je woonverzekering. Is je huis tijdens de verbouwing niet glas-, wind- en waterdicht? Dan heb je tijdelijk een beperkte dekking. Je kunt voor extra zekerheid kiezen met een Bouwverzekering voor particulieren (alleen via een adviseur af te sluiten). Deze is ook handig als je je bouwmaterialen uitgebreid wilt verzekeren. Heb je een aannemer? Controleer dan vooraf welke verzekeringen die heeft. Gaat een aannemer voor je aan de slag en veroorzaakt die schade? Dan is je aannemer aansprakelijk en moet het (laten) herstellen. Veel aannemers hebben daarvoor een CAR-verzekering (een Construction All risk verzekering). Deze verzekering is niet verplicht. Vraag dus altijd even voor de verbouwing of je aannemer goed is verzekerd.
Er zijn ook situaties waarin een aannemer niet aansprakelijk is. Materialen of apparatuur die jij regelt. Met de Opstalverzekering van Nationale-Nederlanden zit je in ieder geval goed. Die biedt namelijk garantie tegen onderverzekering. Dat betekent dat als je huis - in het allerergste geval - helemaal opnieuw moet worden gebouwd, je het volledige bedrag krijgt dat daarvoor nodig is. Dat geldt ook als de herbouwwaarde van je woning is gestegen sinds je de Opstalverzekering afsloot. Wil je je koopwoning goed verzekeren? Met onze Opstalverzekering ben je verzekerd voor de meest voorkomende schades aan je huis. Denk aan brand, inbraak of storm. Ook je schuur, garage, tuinhuis en duurzame installaties zijn verzekerd. Nationale-Nederlanden Bank N.V. is de bemiddelaar van de Opstalverzekering. Of je nu een woning koopt of huurt, bij een verhuizing heb je vaak tijdelijk 2 woningen.
Want voordat je verhuist, moet je misschien eerst je nieuwe stek opknappen. En woon je nog op je oude plek. Of je bent al verhuisd, maar je oude woning is nog niet verkocht. Hoe regel je het dan met je verzekeringen? Waar moet je allemaal aan denken? Je oude huis leeghalen en schoonmaken en je nieuwe huis weer inruimen. Tijdens een verhuizing ben je vaak een tijdje in 2 huizen tegelijk bezig. En heb je ook op 2 plekken waardevolle spullen. Met onze Inboedelverzekering zijn je spullen in je huur- of koophuis tijdelijk op beide adressen verzekerd. Dat geldt vanaf het moment dat je de sleutel van je nieuwe huis krijgt tot het moment dat je helemaal verhuisd bent. Heb je geen woonverzekering bij ons? Woon je al op je nieuwe plek en is je oude woning nog niet verkocht? Denk er dan aan om je nieuwe én je oude woning te verzekeren met een Opstalverzekering. Schade aan beide huizen is dan verzekerd.
Woont er (tijdelijk) iemand in je oude huis? 1. Meld de verhuur altijd bij je verzekeraar en hypotheekverstrekker. Je hebt toestemming nodig van de hypotheekverstrekker. 2. Je blijft eigenaar van de woning. Daarom moet je zelf de opstalverzekering regelen. Heb je al onze Opstalverzekering? Dan is je verhuurde huis verzekerd. Bekijk onze voorwaarden, zodat je precies weet wat er wel en niet verzekerd is als je je oude huis verhuurt. 3. Laat je spullen achter in het huis? Zoals vloerbedekking, meubels of spullen op zolder? Dan is een inboedelverzekering verstandig. Neemt de huurder zelf spullen mee? Verhuizen betekent voor veel mensen 1 ding: stress! Maar met een goede voorbereiding wordt het een stuk relaxter. Met onze 10 verhuistips helpen we je op weg.
Onze Woonverzekering bestaat uit verschillende verzekeringen voor je woning en spullen. Tegen een scherpe prijs. Je gaat je huis verbouwen. Dan is de kans op schade groter dan normaal. Of je nu gaat bijbouwen, slopen en zelfs bij het leggen van een nieuwe vloer. Wordt je huis verbouwd? Dan ben je met een opstalverzekering gedekt voor schade door brand, bliksem, storm en het omvallen van bomen, kranen, heistellingen en hoogwerkers.
Tijdelijk beperkte dekking van je opstalverzekering tijdens verbouwing Een verbouwing is tijdelijk. In deze periode geldt een beperkte dekking van je opstalverzekering wanneer je woning door de werkzaamheden niet volledig glas-, wind- of waterdicht is. Ook als je woning tijdelijk geen sloten heeft of niet afgesloten kan worden, geldt een beperkte dekking. Worden er bijvoorbeeld spullen uit jouw woning gestolen, terwijl deze niet op slot kon? Dan is dit niet verzekerd. En als er lekkage ontstaat omdat je huis (nog) niet waterdicht is, is dit niet verzekerd. Is de woning volledig glas-, wind- en waterdicht en blijf je er gewoon in wonen tijdens de verbouwing? Dan is je opstal verzekerd zoals staat beschreven in de voorwaarden van de woonverzekering. Is er schade aan je huis ontstaan die los staat van de werkzaamheden en kun je dit aantonen? Dan wordt deze schade volgens de voorwaarden vergoed. Is er schade ontstaan door storm? Dan geldt standaard een eigen risico van € 250. Dit eigen risico komt boven op het eigen risico wat op je polis hebt staan.
Andere interessante verzekeringen tijdens de verbouwing Rechtsbijstandsverzekering Ga je werken met een aannemer? Dan is het verstandig om een rechtsbijstandverzekering af te sluiten. Bijvoorbeeld als er een conflict ontstaat. Stel dat je aannemer schade veroorzaakt in of aan jouw woning. Met een rechtsbijstandverzekering word je bijgestaan door gespecialiseerde, ervaren juristen. Met deze verzekering kom je niet voor onverwachte hoge juridische kosten te staan. Lees meer over een woon- en rechtsbijstandverzekering.