Bij veel woningrenovaties worden kozijnen vervangen en kan gekozen worden tussen houten, aluminium of kunststof kozijnen. Hout en aluminium hebben een langere levensduur dan kunststof, mits ze goed onderhouden worden. Kunststof kozijnen zijn de voordeligste variant en worden in de woningbouw daarom veelvuldig toegepast. Nieuwe kozijnen met het juiste isolatieglas rendert, omdat de energierekening daalt. Veel gemeenten kennen een subsidieregeling waarbij tot 20% van de investering kan worden verstrekt.
Voor kozijnen financieren is een persoonlijke lening de meest voordelige optie vanwege de looptijd en de beperkte kosten van afsluiten. Je huis renoveren, aanpassen of hoge energiekosten verlagen? De renovatie van een woning kost vaak veel geld. Als je niet genoeg spaargeld hebt, kan een Persoonlijke Lening je helpen. Je krijgt het geld in één keer op je rekening, hebt geen taxatie nodig en hoeft niet naar de notaris. Een berekening geeft je een idee van hoeveel je kunt lenen voor je renovatie en wat het je kost. Vragen over lenen? Meer weten? Of graag een persoonlijk gesprek over lenen? De medewerkers van onze Leendesk helpen je graag via chat of telefoon. Maak een afspraakDirect contact.
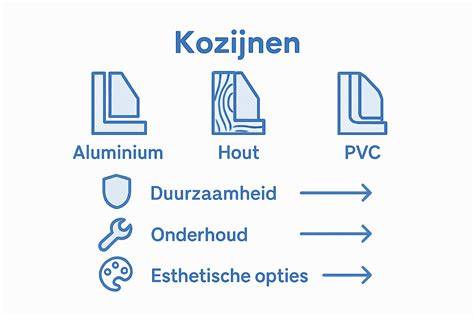
Belangrijke overwegingen bij de keuze voor kozijnen
“Sluit je een persoonlijke lening af voor de verbouwing van je huis? Dan kun je de rente misschien aftrekken van de belasting.” Jeroen Harleman, leenexpert ABN AMRO. Daarom willen velen kiezen voor kunststof kozijnen: lagere aanschaf- en maandlasten en toch voldoende comfort.
Hoe kun je nu het beste financieren? Spaargeld gebruiken of een lening afsluiten? Het is altijd fijn wat spaargeld achter de hand te hebben, zeker bij een eigen woning. Maar wat is slimmer als het gaat om renovatie?
- Kies voor een persoonlijke lening of een doorlopend krediet. Doorlopend krediet biedt flexibiliteit maar heeft vaak hogere rente en minder fiscale aftrekbaarheid.
- Met een persoonlijke lening krijg je het bedrag in één keer en betaal je een vaste rente en vaste aflossing.
- Let op bij doorlopend krediet: rente kan hoger zijn en boeterentes bij tussentijds extra aflossen kunnen voorkomen.
- Bij de keuze is het belangrijk om de maximale looptijd en maandlasten te vergelijken bij meerdere kredietverstrekkers.
Een korte tip: de lening met de laagste rente is meestal de beste keuze. De voorwaarden verschillen nauwelijks per kredietverstrekker, maar het renteverschil kan oplopen tot wel 4%, wat aanzienlijk kan schelen. Bonustip: na de renovatie kan de waardevermeerdering van je woning leiden tot mogelijkheden om het leenbedrag aan te passen, bijvoorbeeld via overwaarde of waardevermeerdering aantonen met taxatierapport.
Kies de juiste financieringsroute voor renovatie van kunststof kozijnen
Kunststof kozijnen leveren meestal de beste prijs-kwaliteitverhouding op en maken je huis energiezuiniger wanneer ze gecombineerd worden met HR++ of HR+++ glas. Een combinatie van isolatieglas en kunststof kozijnen kan besparen op energiekosten en het wooncomfort verhogen. Er bestaan subsidies zoals ISDE (Investeringssubsidie duurzame energie) voor isolatiemaatregelen, zonneboilers en warmtepompen die mogelijk in combinatie met kunststof kozijnen worden toegepast.
Je kunt ook financiering via de hypotheek overwegen. Als de woningwaarde na renovatie stijgt, kun je een deel van de waardevermeerdering bijlenen. Let op: taxatie- en notaris- en afsluitkosten kunnen extra kosten opleveren; bij lagere leenbedragen kan een persoonlijke lening vaak voordeliger zijn.
Wat is een renovatielening?
Geld lenen voor renovatie: belangrijkste onderdelen
Geld lenen voor renovatie kan via verschillende paden:
- Hypotheekverhoging met renovatiedoel: bij aankoop of verbouwing kan tot 100% van de woningwaarde gefinancierd worden, mogelijk met waardevermeerdering als je taxatierapport toont dat de waarde toeneemt. Dit kan echter extra kosten met zich meebrengen en is niet voor iedereen de beste oplossing.
- Persoonlijke lening: meestal de goedkoopste en meest passende lening voor renovaties, vaste rente en vaste looptijd, en je ontvangt het bedrag direct op rekening. Rente mogelijk aftrekbaar als de lening gebruikt wordt voor woningverbeteringen.
- Doorlopend krediet: flexibel, maar rente vaak niet aftrekbaar en hoger dan persoonlijke lening; minder geschikt voor renovaties vanwege terugkerende kosten.
Daarnaast is er een mogelijkheid met de Welkomstlening of Warmtefonds-regelingen die soms lage of 0% rente kennen voor huishoudens met een lager inkomen. Ook subsidies zoals ISDE kunnen de totale investering verlagen zodra isolatiemaatregelen zijn uitgevoerd.
Praktische voorbeelden en tips
David uit Apeldoorn kocht acht jaar geleden kunststof kozijnen na een verduurzamingsproject; de houten kozijnen op de bovenverdieping waren in slechte staat en werden vervangen. Bij oudere woningen die gerenoveerd moeten worden of na stormschade: renoveren kost altijd aanzienlijk geld. Een lening voor renovatie kan helpen als spaargeld ontbreekt.
Tips bij het plannen van renovatiefinanciering:
- Bereken direct of je het gewenste leenbedrag verantwoord kunt lenen. Gebruik tools van geldlening-aanbieders om een schatting te maken.
- Bepaal de looptijd van je lening: kortere looptijden betekenen lagere totale kosten; langere looptijden verlagen de maandlasten maar verhogen de rente op lange termijn.
- Controleer of je gratis extra kunt aflossen; sommige kredieten rekenen boeterentes bij extra aflossingen.
- Vergelijk alle kredietverstrekkers: online aanbieders hebben vaak lagere rentes tot wel 5% verschil t.o.v. traditionele banken.
- Kijk naar aanvullende opties zoals bouwdepot of voor spaargeld gebaseerde financiering, afhankelijk van je situatie.
Na renovatie: de woning wordt waarschijnlijk waardevoller. Bereken hoeveel je kunt lenen en vergelijk aanbiedingen. Freo, onderdeel van Rabobank Groep, biedt bijvoorbeeld persoonlijke leningen met vaste rente en flexibele aflossing, zonder verborgen kosten en met boetevrij aflossen.