Er zijn verschillende manieren om je verbouwing te betalen. Je kunt je spaargeld gebruiken, je hypotheek verhogen of een persoonlijke lening afsluiten. Bekijk de mogelijkheden, doe de keuzewijzer en ontdek wat het beste bij jou past.
De verschillen tussen de manieren van financieren
Lees hieronder meer over de verschillen tussen een Persoonlijke Lening en het verhogen van je hypotheek. Of bereken direct hoeveel je kunt lenen als je kiest voor een Persoonlijke lening.
Verbouwen of verhuizen?
Een actuele vraag voor veel Nederlanders. Zo ook voor Marianne en Ron, die meer ruimte zochten om te kunnen thuiswerken. Bekijk hoe zij dit hebben gerealiseerd.
Vijf goede investeringen voor waarde en comfort
Investeren in je koophuis is slim, omdat het je wooncomfort verhoogt, je energiekosten verlaagt en de waarde van je huis erdoor kan stijgen. Vijf goede investeringen zijn:
- Energiebesparende maatregelen (bijv. dubbel glas, dak- en vloerisolatie of een warmtepomp)
- Zonnepanelen plaatsen
- Vloerverwarming aanleggen
- Een dakkapel plaatsen
- Badkamer of keuken vernieuwen
Betekenende financieringsopties
Spaargeld en schenking
Vooruit, het is een inkopper: een flinke spaarrekening helpt bij je huis verbouwen. Maar ouders met spaargeld kunnen helpen: zij mogen je tot een bepaald bedrag belastingvrij schenken.
Tweede hypotheek
Heb je geen spaargeld of gulle gevers in je omgeving? Dan kun je ook geld lenen om je huis te verbouwen. Dit kan door een tweede hypotheek te nemen. Je leent dan extra geld van ons. Dat kan tot 100% van de marktwaarde van het huis na de verbouwing. Het hypotheekbedrag komt in een bouwdepot waaruit je de rekeningen voor de verbouwing kunt betalen. De rente van je tweede hypotheek kun je onder voorwaarden aftrekken van de belasting. Je betaalt wel advies-, taxatie- en notariskosten.
Hypotheek verhogen
Heb je bij het afsluiten van je hypotheek gekozen voor een hogere inschrijving? Dan kun je zonder tussenkomst van een notaris je hypotheek verhogen voor een verbouwing. De bank toetst dan nog wel of je aan de normen voldoet en je de extra lasten kunt betalen. Houd rekening met kosten voor advies en voor taxatie. Als je je hypotheek verhoogt, dan hebben we meestal een taxatie van je huis nodig. De nieuwe marktwaarde geldt dan ook voor je bestaande hypotheek bij ons. Verandert daardoor de tariefgroep van je hypotheek? Dan verandert ook je rente meteen.
Hypotheek oversluiten en verduurzamen
Je hypotheek oversluiten kan ook helpen een verbouwing te financieren. De extra middelen gebruik je dan om je huis te verbouwen. Let op mogelijke kosten zoals advies- en notaris- en taxatiekosten. Voor duurzaam verbouwen kun je mogelijk subsidie of aantrekkelijke lening krijgen.
Geld lenen via een persoonlijke lening
Specifieke consumentenleningen kunnen ideaal zijn als je direct een groot bedrag in één keer nodig hebt. Een voorbeeld is de persoonlijke lening van Freo via Rabobank, waarbij je het bedrag in één keer ontvangt, een vast bedrag per maand betaalt en flexibel kunt aflossen zonder boete.
Geld lenen: welke optie past het best?
Wanneer je wil verbouwen heb je meerdere keuzes voor hoe je dat gaat betalen. Het is afhankelijk van je situatie wat de beste optie is. Spaargeld, persoonlijke lening, hypotheek verhogen of bouwdepot zijn allemaal mogelijke opties.
Spaargeld
Het gebruik van spaargeld is een goede investering omdat er geen leen- of rente kosten zijn. Houd wel altijd een financiële buffer over.
Persoonlijke lening
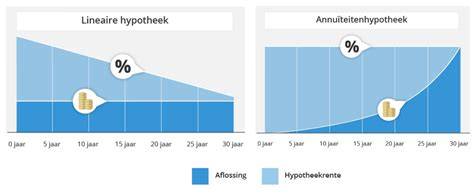
Geld lenen voor een verbouwing is voordeligst met een persoonlijke lening. Je leent dan in één keer een groter bedrag en betaalt maandelijks een vast bedrag aan rente en aflossing. De rente kan aftrekbaar zijn als het geld voor je eigen woning wordt gebruikt. De aflossing vindt annuïtair plaats over maximaal 30 jaar.
Doorlopend krediet
Een doorlopend krediet is handig als je niet precies weet hoeveel geld je nodig hebt. Je mag in de eerste twee jaar onbeperkt opnemen tot een limiet, en afgeloste bedragen mogen opnieuw worden opgenomen. Nadelen: rente is hoger en niet aftrekbaar.
Bouwdepot en hypotheek verhogen
Het verhogen van je hypotheek of een nieuwe hypotheek afsluiten kan vaak de voordeligste optie zijn doordat de rente doorgaans lager is en de hypotheekrenteaftrek mogelijk is. Je kunt de verbouwing financieren met een hogere inschrijving of via een bouwdepot.
Subsidies en verduurzaming
Subsidie voor verduurzaming kan via de Investeringssubsidie duurzame energie (ISDE) beschikbaar zijn voor isolatie, zonnepanelen, warmtepompen en aansluiting op een warmtenet. Subsidies verlagen de benodigde lening voor verbouwing en kunnen combinatie met energiebesparende maatregelen vergemakkelijken.
Belasting en waardevermeerdering
Door een verbouwing kan de marktwaarde van je woning stijgen, evenals de WOZ-waarde. Dit kan leiden tot hogere OZB, dus houd rekening met fiscale consequenties bij het plannen van financiering.
Praktische tips bij het plannen van je verbouwing
- Verbouwingsplannen combineren met energiebesparende maatregelen verhoogt kans op subsidies en waardevermeerdering.
- Vergelijk kredietverstrekkers: rentes, voorwaarden en mogelijkheden tot boetevrij aflossen kunnen aanzienlijk verschillen.
- Houd rekening met onvoorziene kosten: leen eventueel 5% extra en zet dit apart voor onvoorziene uitgaven.
- Plan een gratis oriënterend gesprek met een onafhankelijk adviseur om de beste opties te bepalen.
concrete voorbeelden en berekeningen
Bij een verbouwing kun je verschillende scenario’s overwegen: bijvoorbeeld een bouwdepot waarbij de rekeningen voor de verbouwing uit dit depot worden betaald, of het oversluiten van de hypotheek met verhoging om direct budget te krijgen. Een voorbeelduitwerking: als je €60.000 leent voor een verbouwing en de eerste zes maanden de rente aftrekt voor de hele lening, dan kan dat leiden tot fiscale voordelen mits de lening daadwerkelijk is besteed aan de verbouwing.
Top 5 beste leningen voor woningrenovatie in 2025 (geen onzingids!)
Maak vrijblijvend een afspraak
Wil jij je huis verbouwen met zo min mogelijk gedoe en duidelijke maandlasten? Maak vrijblijvend een afspraak en ontdek welkefinancieringsmogelijkheid het beste bij jouw situatie past.