Het tussentijds afkopen van een lijfrente is fiscaal niet toegestaan. Over de afkoopsom moet u belasting betalen en mogelijk ook revisierente. Lijfrentepremies ter compensatie van een pensioentekort zijn onder voorwaarden en binnen bepaalde grenzen aftrekbaar in box 1. De latere lijfrente-uitkeringen zijn dan in box 1 belast. Besluit u de lijfrente echter tussentijds af te kopen, dan vindt belastingheffing in één keer plaats over de afkoopsom. Deze afkoopsom is de waarde in het economisch verkeer van de lijfrenteaanspraak op het moment van afkoop, maar bedraagt minimaal het totaal van de eerder voor de aanspraak betaalde premies en andere bedragen. Deze minimumwaarderingsregel kan in de praktijk vervelend uitpakken.
Stel u heeft aan lijfrentepremies € 9.000 betaald en deze premies in aftrek gebracht in box 1 van de inkomstenbelasting. U besluit de lijfrente tussentijds af te kopen. De waarde in het economisch verkeer is op dat moment € 12.000. Belasting wordt dan geheven over dit bedrag. Die minimumwaarderingsregel kan dus behoorlijk ongunstig uitpakken als de waarde in het economisch verkeer van de lijfrenteaanspraak lager is dan het totaal aan betaalde premies. Het kan zelfs zo zijn dat de afkoopsom die u ontvangt lager is dan het bedrag dat u aan belasting kwijt bent. Dit is niet de bedoeling. Daarom is de minimumwaarderingsregel nu afgeschaft. Voortaan geldt voor de afkoopsom de waarde in het economisch verkeer. Over dat bedrag bent u belasting en eventueel revisierente verschuldigd. Let op!
De afschaffing van de minimumwaarderingsregel bij tussentijdse afkoop van lijfrente is voorlopig geregeld in een besluit. De afschaffing is ook meegenomen in de op Prinsjesdag gepresenteerde belastingplannen voor 2016. Voor afkopen gedaan vóór 1 januari 2016 kan op verzoek een tegemoetkoming worden verleend, als de vijfjaarstermijn voor ambtshalve vermindering nog niet is verlopen. Tip: Heeft u in 2010 of later uw lijfrente afgekocht? Dan kunt u nu ook profiteren van de afschaffing van de minimumwaarderingsregel.
Wilt u meer weten over dit onderwerp of heeft u vragen over uw situatie? Een bancaire lijfrente is een financieel product dat vaak wordt gebruikt om een vermogen op te bouwen voor het pensioen. Maar wat als je om wat voor reden dan ook besluit dat je het geld eerder nodig hebt? De redenen voor het tussentijds uitkeren zijn divers, zoals een verbouwing, aflossing hypotheek, een grote onverwachte uitgave, verlies van de baan, ziekte of de klant weet niet meer precies wat er mogelijk is met zijn lijfrente. In dat geval kun je overwegen om je bancaire lijfrente af te kopen. Het afkopen van een bancaire lijfrente betekent dat je het geld dat je hebt gespaard in je lijfrente eerder wilt opnemen dan oorspronkelijk gepland.
Boetes en kosten: Afhankelijk van je contract, kunnen er boetes of kosten verbonden zijn aan het afkopen van je lijfrente. Fiscale gevolgen: Het afkopen van een lijfrente kan belastinggevolgen hebben. Verlies van toekomstige uitkeringen: Als je je lijfrente afkoopt, verlies je de toekomstige uitkeringen die je zou hebben ontvangen als je wachtte tot je met pensioen ging. Praten met een financieel adviseur: Het is verstandig om met een financieel adviseur te praten voordat je de beslissing neemt om je bancaire lijfrente af te kopen.
Belastingheffing bij afkoop en uitzonderingen
Een (gedeeltelijke) uitkering ziet de fiscus als afkoop. Het gevolg van afkoop is dat de gehele lijfrente in één keer belast wordt tegen maximaal 52%. Daarnaast moet je nog een fiscale boete betalen, zijnde 20% revisierente over de waarde. Er is een uitzondering op bovenstaande. Als de waarde van de lijfrente niet meer is dan € 4.898 (2023) dan is er een mogelijkheid om de lijfrente vroegtijdig te beëindigen zonder dat je een revisierente dient te betalen. Het bedrag dat je aan revisierente moet betalen, geef je aan in je aangifte.
< tagdescr>Samenvatting van fiscale regels bij tussentijds afkopen van lijfrente en gevolgen voor verbouwingsfinancieringHet afkopen van een bancaire lijfrente kan soms de juiste beslissing zijn, maar het is geen beslissing die lichtvaardig moet worden genomen. De eerste pijler van het pensioen in Nederland is de overheid. Iedere Nederlander ontvangt een basispensioen. Naast de AOW zijn er nog andere situaties waarbij de overheid pensioen uitkeert: bij arbeidsongeschiktheid en bij overlijden. In dit laatste geval krijgen je nabestaanden een pensioenuitkering. De meeste werknemers in Nederland bouwen samen met de werkgever pensioen op. Bovenop het pensioen van de overheid en van de werkgever kan je ook zelf voor extra pensioenaanvulling zorgen. Bijvoorbeeld als het pensioen van de overheid en het werkgeverspensioen niet voldoende is om de gewenste levensstijl voort te zetten.
De werknemer kan dit tekort zelf aanvullen door middel van verzekeren, sparen of beleggen. Zo kun je bijvoorbeeld een lijfrentebeleggingsrecht via JOUW aankopen. JOUW heeft hier een selectie gemaakt van de meest van belang zijnde regels. Bij JOUW Lijfrente worden geblokkeerde participaties in beleggingsfondsen aangekocht met als doel het opbouwen en/of uitkeren van een aanvulling op je AOW en/of pensioen. Een lijfrente kent twee fases: de opbouwfase en de uitkeringsfase. Het saldo van je lijfrente bij JOUW zit voor de heffing van inkomstenbelasting in box 1. Je betaalt over het saldo geen vermogensrendementsheffing in box 3. Je stort eenmalig of periodiek een bedrag. Dit bedrag kun je, binnen de grenzen van de Wet inkomstenbelasting 2001, als aftrekpost opvoeren bij je belastingaangifte. De opbouwfase eindigt uiterlijk op 31 december, vijf jaar na het jaar waarin je de AOW-leeftijd bereikt. Dit is de einddatum. Vervolgens zet je het opgebouwde vermogen om in een lijfrente-uitkering. Dat kan bij JOUW.
Vanaf de einddatum heb je wettelijk één jaar de tijd om de opgebouwde lijfrente om te zetten in een uitkeringsproduct. Indien de omzetting niet binnen dit jaar plaatsvindt, dan heeft dat fiscale gevolgen. De Belastingdienst gaat er dan vanuit dat je de lijfrente hebt afgekocht. Je bent dan in één keer belasting verschuldigd over het totale bedrag aan lijfrente, maximaal tegen het tarief van 49,5% in 2024. Totdat je de opgebouwde lijfrente omzet naar een uitkeringsproduct, blijven de aangekochte participaties geblokkeerd. JOUW kan door de Belastingdienst aansprakelijk gesteld worden voor de belasting en de revisierente die je mogelijk verschuldigd bent.
Na de opbouwfase volgt de uitkeringsfase. Hiervoor kun je ook bij JOUW terecht. Je ontvangt in de uitkeringsfase periodieke uitkeringen. JOUW moet de wettelijk verplichte inhoudingen voor jou afdragen aan de Belastingdienst. Deze inhoudingen trekt JOUW af van je bruto uitkering. Je ontvangt dus steeds een netto-uitkering. De uitkering van je lijfrente moet voldoen aan de Wet inkomstenbelasting 2001. Deze wet stelt enkele voorwaarden. De ‘tijdelijke oudedagslijfrente’: je laat de uitkering starten in of na het jaar waarin je de AOW-leeftijd bereikt. De minimale looptijd van de uitkeringen is vijf jaar. Als je kiest voor een uitkeringsduur tussen de vijf en twintig jaar dan mag de bruto uitkering niet meer zijn dan € 26.462,- per jaar (2024).
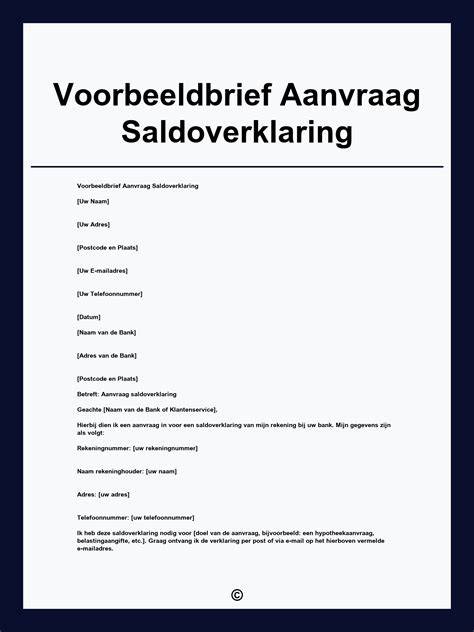
De tijdelijke oudedagslijfrente kan in onderstaande gevallen wel eerder starten dan in het jaar waarin je de AOW-leeftijd bereikt. Heb je na 31 december 2013 niet meer ingelegd op je lijfrente? Heb je na 31 december 2013 nog wel ingelegd op je lijfrente? Dan mag je alleen het tegoed dat je op 31 december 2013 had opgebouwd, gebruiken voor een tijdelijke oudedagslijfrente die ingaat in het jaar waarin je 65 wordt. Met een oudedagslijfrente ontvangt u een lijfrente-uitkering tot uw overlijden. De uitkeringen mogen niet stoppen vóór uw overlijden. Heb je tijdens de opbouwfase niet alle gestorte bedragen als aftrekpost opgevoerd bij je belastingaangifte? Vraag dan bij de Belastingdienst een ‘Verklaring niet-afgetrokken premies’, ook wel ‘saldoverklaring’ genoemd, aan. De niet afgetrokken stortingen zijn namelijk tot een wettelijk maximum niet belast.
Na ontvangst van de saldoverklaring houdt JOUW de wettelijk verplichte loonheffing in, maar niet over het bedrag dat op de saldoverklaring staat. Je kunt hier meer over lezen in ‘Een vergissing gemaakt bij uw lijfrente-aftrek. Wat nu?’ en in ‘Aanvraag saldoverklaring en Rekenvoorbeeld’. Als je geen saldoverklaring bij ons indient houden wij loonheffing in over alle uitkeringsbedragen.
Als je lijfrentekapitaal hebt opgebouwd bij een andere financiële instelling, zoals een bank of verzekeraar, dan kun je dat kapitaal direct laten storten bij JOUW. Bij JOUW Lijfrente Opbouwen bouw je dan gewoon verder op. Bij JOUW Lijfrente Uitkeren kies je ervoor om binnen twaalf maanden te starten met het uitkeren van je opgebouwde kapitaal. Het is mogelijk dat de flexibelere regels van de inkomstenbelasting van vóór 1992 gelden voor het lijfrentekapitaal dat je bij een financiële instelling hebt opgebouwd. Er is dan sprake van ‘oud-regime lijfrentenkapitaal’. Als je het kapitaal stort op JOUW Lijfrente Opbouwen of JOUW Lijfrente Uitkeren, dan gelden de regels van vóór 1992 niet meer. Met het storten valt je lijfrente dan namelijk automatisch in de lijfrentevormen van de Wet inkomstenbelasting 2001. Dit is mogelijk niet gunstig. In dit geval kan je voor advies terecht bij JOUW Service.
De wet bepaalt wat je wel en niet mag met je lijfrente. Zo is het niet toegestaan het bedrag in één keer te laten uitkeren (afkopen). Ook mag je de lijfrente niet schenken, verkopen of onderpand laten zijn bij bijvoorbeeld een geldlening. Doe je dat toch, dan heeft dat direct fiscale gevolgen. Koop je bijvoorbeeld de lijfrente af? Dan trekt JOUW de wettelijk verplichte inhoudingen af van de totale bruto uitkering. Daarnaast brengt de Belastingdienst een boete (revisierente) van maximaal 20% over die uitkering in rekening. Hierop zijn twee uitzonderingen. Afkoop van een ‘kleine lijfrente’. Deze uitzondering geldt alleen voor JOUW Lijfrente Opbouwen waarvan de afkoopwaarde niet meer bedraagt dan € 5.364,- (2024). Om in aanmerking te komen voor deze uitzondering mag het saldo van alle lijfrenten bij dezelfde financiële instelling, zoals een bank of verzekeraar, bij elkaar opgeteld niet hoger zijn dan € 5.364,- (2024).
Afkoop bij langdurige arbeidsongeschiktheid. Daarbij geldt de voorwaarde dat de afkoopsom maximaal € 50.063,- (2024) bedraagt of het gemiddelde inkomen van de afgelopen twee jaar als dat hoger is. Bij een overlijden raadt JOUW de nabestaanden aan om contact op te nemen met een adviseur of notaris. Wat er met JOUW Lijfrente Opbouwen en/of JOUW Lijfrente Uitkeren na je overlijden gebeurt wordt in hoofdlijnen uitgelegd. JOUW gaat er van uit dat de erfenis aanvaard wordt door de erfgenamen. Het saldo op JOUW Lijfrente Opbouwen moet door de erfgenamen binnen de wettelijke beslistermijn worden gebruikt voor de aankoop van een zogenaamde ‘nabestaandenlijfrente’.
De wettelijke beslistermijn eindigt uiterlijk op 31 december, twee jaar na het jaar na overlijden. Als er dan nog geen omzetting is gedaan, heeft dat dezelfde fiscale gevolgen zoals te lezen onder het kopje ‘De wettelijke beslistermijn’. De wet stelt aan de nabestaandenlijfrente verschillende eisen. Als de echtgenoot of partner (een gedeelte van) het saldo erft, dan moet tussen de eerste en de laatste uitkering een periode van minimaal vijf jaar zitten. Als andere familieleden (een gedeelte van) het saldo erven dan moet de periode tussen de eerste en de laatste uitkering ten minste twintig jaar zijn. Heeft het andere familielid de leeftijd van dertig jaar nog niet bereikt? De einddatum van de uitkeringen blijft hetzelfde.
Als je getrouwd bent of een geregistreerd partnerschap hebt, dan zijn je echtgenoot/partner en je eventuele kinderen de erfgenamen. De echtgenoot/partner erft al je bezittingen en schulden. Als je niet (meer) getrouwd of geregistreerd partner bent, dan zijn je eventuele kinderen de erfgenamen. Als je niet getrouwd bent, maar wel samenwoont - met of zonder samenlevingsovereenkomst - dan is je partner geen erfgenaam. Met een testament kun je zelf bepalen wat er met je JOUW Lijfrente Opbouwen en/of JOUW Lijfrente Uitkeren gebeurt. Volgens de Wet inkomstenbelasting 2001 mogen lijfrenten bij overlijden uitsluitend toekomen aan natuurlijke personen. Het is bijvoorbeeld niet toegestaan om in je testament een goed-doel-stichting of een BV aan te wijzen als erfgenaam voor je lijfrente. Doe je dit toch, dan ziet de Belastingdienst dit als een verboden handeling. Na overlijden is er dan inkomstenbelasting en revisierente verschuldigd bij de erflater. JOUW kan door de Belastingdienst aansprakelijk gesteld worden voor de verschuldigde inkomstenbelasting en revisierente die de overledene mogelijk verschuldigd is. Daarom kan JOUW een bedrag reserveren van je rekening om in dat geval de Belastingdienst te kunnen betalen. Zodra de Belastingdienst verklaart dat JOUW niet aansprakelijk gesteld wordt, keert JOUW het gereserveerde bedrag uit aan de testamentaire erfgename(n).
Als je in Nederland woont en overlijdt, dan moet de erfgenaam erfbelasting betalen over de erfenis. Sommige onderdelen van een erfenis zijn vrijgesteld van erfbelasting. Het saldo van JOUW Lijfrente Opbouwen en/of JOUW Lijfrente Uitkeren is vrijgesteld. De erfgenaam hoeft dus geen erfbelasting te betalen over het te ontvangen saldo. Echtgenoten en partners hebben daarnaast een algemene vrijstelling van maximaal € 795.156,- (2024). Omdat de lijfrente al is vrijgesteld van erfbelasting, wordt de algemene vrijstelling met een bepaald bedrag verminderd (‘lijfrente-imputatie’). Dit betekent dat op de partnervrijstelling een bedrag in mindering wordt gebracht ter grootte van de helft van het verkregen lijfrentesaldo, verminderd met 30% vanwege de in de toekomst verschuldigde inkomstenbelasting. De partnervrijstelling wordt dus lager, maar nooit lager dan € 205.420,- (2024).
Als de lijfrente bij echtscheiding moet worden gedeeld, dan kan de toedeling zonder tussentijdse belastingheffing plaatsvinden. Er moet dan wel in de 50/50 verhouding verdeeld worden. Zit je in de opbouwfase? Dan hoef je geen nieuwe rekening aan te vragen. De ex-partner moet een eigen lijfrenterekening openen bij JOUW of een andere aanbieder. Zit je in de uitkeringsfase, dan moet ook jij een nieuwe uitkeringsrekening aanvragen. Naast overlijden en echtscheiding kunnen ook andere gebeurtenissen gevolgen hebben voor je lijfrente. Bijvoorbeeld bij emigratie of bij een faillissement. Heb je daarover vragen? Neem dan contact op met JOUW Service.
Belastingen bij uitkeren en saldoverklaring
Heb je een bankspaarrekening waarmee je extra spaart voor je pensioen? Dan is het belangrijk dat je je inleg opgeeft bij de aangifte van jouw inkomstenbelasting. Alleen op die manier ontvang je een deel van je inleg terug van de Belastingdienst. Ben je deze lijfrente-aftrek vergeten bij je aangifte? JOUW Lijfrente Opbouwen is een voorbeeld van een lijfrente voor de opbouwfase. Een voorwaarde om een deel van je inleg terug te krijgen via je belastingaangifte is dat je een aantoonbaar pensioentekort hebt. De hoogte van je pensioentekort in een jaar bepaalt namelijk hoeveel je maximaal mag aftrekken van je belastbaar inkomen in box 1. Dit bedrag wordt ook wel je jaarruimte genoemd.
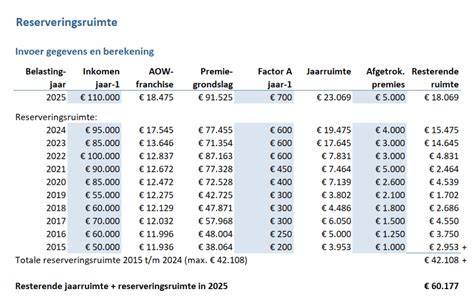
Ben je een of meerdere jaren vergeten om je inleg af te trekken bij je belastingaangifte? Of heb je meer ingelegd dan je mocht aftrekken op basis van je jaarruimte of reserveringsruimte? Dan kan dit nadelig voor je zijn. Je betaalt later namelijk in beginsel belasting over alle uitkeringen, dus ook over het deel van je inleg dat je niet hebt afgetrokken. Hoe je dit binnen vijf jaar nog kunt herstellen leggen we aan je uit in dit artikel. Wil je een vergeten lijfrente-aftrek van langer dan vijf jaar geleden aanpassen? Als je nog geen Belastingaanslag hebt ontvangen, kun je je aangifte eenvoudig zelf aanpassen. Dat doe je door een nieuwe aangifte inkomstenbelasting in te dienen. Heb je nog geen definitieve belastingaanslag ontvangen? Als je wel een definitieve belastingaanslag hebt ontvangen, dan kun je de belastinginspecteur om toestemming vragen om de bedragen alsnog af te trekken. Dit kan tot uiterlijk vijf jaar na het belastingjaar waarover je de aanpassing wilt doen.
Bij een fictieve afkoop van je lijfrente houdt de financiële instelling geen loonheffing in bij het uitkeren van het lijfrentekapitaal. De financiële instelling is wel aansprakelijk voor de inkomstenbelasting die je moet betalen door de fictieve afkoop van de lijfrente. Dat geldt ook voor de belasting-, revisie- en invorderingsrente. U betaalt nooit revisierente over een afkoopsom van een oud-regime-lijfrente. Is uw oud-regime-lijfrente aangepast aan de voorwaarden voor premieaftrek onder de Wet inkomstenbelasting 2001? En koopt u dat deel van de lijfrenteverzekering af? U betaalt ook geen revisierente als u voldoet aan de voorwaarden voor afkoop lijfrente bij arbeidsongeschiktheid. De revisierente is meestal 20% van de waarde in het economisch verkeer van de lijfrenteverzekering, het tegoed van de lijfrenterekening of het lijfrentebeleggingsrecht.
Hebt u de lijfrenteverzekering, lijfrenterekening of lijfrentebeleggingsrecht afgekocht of gedeblokkeerd binnen 10 jaar na het afsluiten ervan? Dan kunt u gebruikmaken van de tegenbewijsregeling. Het hulpmiddel Revisierente berekenen over uw afkoopsom kan u helpen uitrekenen hoeveel revisierente u moet betalen. U moet tijdens het invullen van het hulpmiddel naar evenredigheid rekening houden met de afkoopsom en de premies. Aan beide genoemde voorwaarden moet zijn voldaan. U moet een verklaring hebben van een arts waaruit blijkt dat u de komende 12 maanden niet in staat bent uw hoofdberoep volledig uit te oefenen. Stuur deze verklaring naar de financiële instelling waar uw lijfrente loopt voordat u de afkoopsom ontvangt.
Samenvattende voorbeelden en praktijkverhalen
Een voorbeeld: Abel had drie jaar lang (2008, 2009 en 2010) steeds een jaarruimte van € 6.000,-. Hij maakte elk jaar € 10.000,- over naar zijn lijfrenterekening. De Belastingdienst berekent welk deel hiervan als ‘onbelast saldo’ kan worden aangemerkt. Tot 2010 wordt alle betaalde en niet-afgetrokken inleg gecorrigeerd. Vanaf 2010 is dit nog maar maximaal € 2.269,- per jaar. Daarom bedraagt het onbelaste saldodeel € 10.269,-. Abel krijgt dus in totaal € 10.269,- onbelast uitgekeerd zodra hij zijn lijfrente periodiek laat uitkeren. Dit werkt dan als volgt: vanaf 2020 ontvangt hij jaarlijks € 5.000,- lijfrente-uitkering, die in 2020 onbelast is. Het saldo na 2020 daalt jaarlijks totdat uiteindelijk in 2022 een bedrag van € 269,- onbelast is. Deze berekening laat zien hoe de Belastingdienst omgaat met het onbelaste saldo over eerdere jaren.
Wanneer je de lijfrente afkoopt of uitkeert, is het belangrijk om te realiseren wat de fiscale consequenties zijn en welke uitzonderingen er gelden. Een kleine lijfrente of arbeidsongeschiktheid kunnen revisierente uitsluiten of beperken. Het opbouwen en uitkeren van lijfrente bij JOUW kent regels rondom saldo, uitkeringsduur en inhoudingen die van invloed zijn op de uiteindelijke belastingdruk en netto-uitkering.
Wat is een lijfrente? Zijn lijfrentes een goede investering? Basisprincipes van een lijfrente, ee...
In het kort: Een lijfrente kan een waardevolle aanvulling zijn op AOW en pensioenen, maar tussentijds afkopen brengt aanzienlijke fiscale gevolgen met zich mee. Het is cruciaal om de jaarruimte, reserveringsruimte en eventuele saldoverklaringen goed te controleren en advies te vragen aan een financieel adviseur voordat je zo’n stap zet.
tags: #lijfrente #gebruiken #voor #verbouwing