Voor een verhoging van je bestaande hypotheek, bijvoorbeeld omdat je wilt verbouwen, moet je opnieuw naar de notaris. Daar zijn kosten aan verbonden, tenzij je bij de aankoop van je huis al een hoger hypotheekbedrag laat registreren. Dat noemen wij een hogere inschrijving. Je kunt je hypotheek daarmee verhogen tot het ingeschreven bedrag. Het ingeschreven bedrag vind je op je hypotheekakte.
Notariskosten bij een hypotheek zijn de kosten die je betaalt voor de diensten van een notaris bij het afsluiten van een hypotheek. De notaris is wettelijk verplicht, omdat een hypotheekakte een notariële akte moet zijn om rechtskracht te hebben en ingeschreven te kunnen worden in het Kadaster. De notaris vervult drie concrete rollen in het hypotheekproces: hij controleert je identiteit en de eigendomssituatie van de woning, stelt de hypotheekakte op als officieel document dat de leenovereenkomst formaliseert, en registreert de hypotheek bij het Kadaster zodat de geldverstrekker officieel als hypotheekhouder wordt erkend.
Bij nieuwbouw vrij op naam betaalt de projectnotaris de notariskosten voor de leveringsakte en kiest ook de notaris - de zogeheten projectnotaris. Jij als koper betaalt alleen de notariskosten voor de hypotheekakte. Bij het oversluiten of wijzigen van een bestaande hypotheek betaal jij als eigenaar altijd zelf de notariskosten voor de nieuwe hypotheekakte. De onderstaande bedragen zijn indicatief. Bestaande woning (€ 300.000): hypotheekakte € 700-€ 900, leveringsakte € 400-€ 600, kadasterkosten ca. € 75-€ 150, plus 21% btw over de aktekosten - totaal indicatief: ca. Bestaande woning (€ 500.000): hypotheekakte € 900-€ 1.100, leveringsakte € 500-€ 700, kadasterkosten ca. € 75-€ 150, plus 21% btw over de aktekosten - totaal indicatief: ca. Nieuwbouw vrij op naam: alleen hypotheekakte € 800-€ 1.000, kadasterkosten ca. € 75, plus 21% btw over de aktekosten - totaal indicatief: ca.
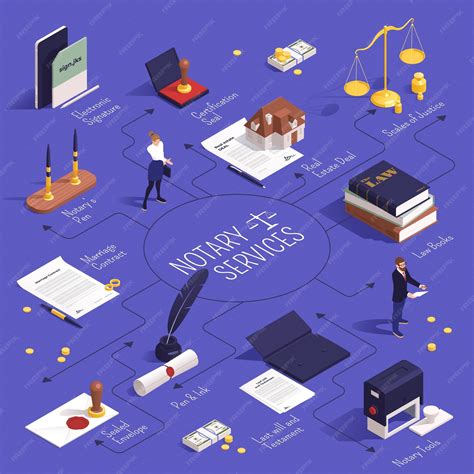
Notariskosten bij een hypotheek zijn de kosten die je betaalt voor de diensten van een notaris bij het afsluiten van een hypotheek. De notaris is wettelijk verplicht, omdat een hypotheekakte een notariële akte moet zijn om rechtskracht te hebben en ingeschreven te kunnen worden in het Kadaster. De notaris vervult drie concrete rollen in het hypotheekproces: hij controleert je identiteit en de eigendomssituatie van de woning, stelt de hypotheekakte op als officieel document dat de leenovereenkomst formaliseert, en registreert de hypotheek bij het Kadaster zodat de geldverstrekker officieel als hypotheekhouder wordt erkend. Achter de notariskosten gaat een reeks concrete werkzaamheden schuil die jouw aankoop juridisch waterdicht maken. Koop je een bestaande woning, dan komen daar de notariskosten voor de akte van levering bij, waardoor je totaal al snel uitkomt op € 1.200 tot € 2.500. Het exacte bedrag hangt af van de woningwaarde, het hypotheekbedrag en de complexiteit van je situatie.
Notarissen hanteren verschillende tariefstructuren. Sommigen werken met vaste tarieven, anderen rekenen een percentage van de woningwaarde of het hypotheekbedrag. Bij de aankoop van een bestaande woning betaal jij als koper zowel de notariskosten voor de hypotheekakte als voor de akte van levering. Bij nieuwbouw vrij op naam betaalt de projectontwikkelaar (de verkopende partij) de notariskosten voor de leveringsakte en kiest ook de notaris - de zogeheten projectnotaris. Jij als koper betaalt alleen de notariskosten voor de hypotheekakte. Bij het oversluiten of wijzigen van een bestaande hypotheek betaal jij als eigenaar altijd zelf de notariskosten voor de nieuwe hypotheekakte. De bedragen zijn indicatief en afhankelijk van woningwaarde en situatie.
Naast de woningwaarde beïnvloeden ook andere factoren de kosten. Bij een tweede hypotheek is niet altijd een notaris nodig. Als het verhoogde bedrag binnen de bestaande hypotheekinschrijving bij het Kadaster valt, kan de geldverstrekker soms volstaan met een onderhandse verhoging - zonder tussenkomst van een notaris. Vraag je geldverstrekker of hypotheekadviseur of dit in jouw situatie mogelijk is. Voor een overbruggingshypotheek heb je een aparte hypotheekakte nodig, wat doorgaans circa € 200 extra kost bovenop de reguliere aktekosten.
De notarisrekening bij een hypotheek bestaat uit meerdere afzonderlijke onderdelen. De grootste kostenpost zijn de aktekosten: het honorarium van de notaris voor het opmaken en passeren van de hypotheekakte. Kadasterkosten zijn de vaste tarieven die het Kadaster rekent voor het inschrijven van je hypotheek en, bij aankoop, de overdrachtsakte in de openbare registers. In totaal kun je rekenen op circa € 75 tot € 150 aan kadasterkosten, afhankelijk van het aantal inschrijvingen. Extra diensten kunnen de rekening verhogen. Samenlevingsovereenkomst en testament kunnen extra kosten met zich meebrengen.
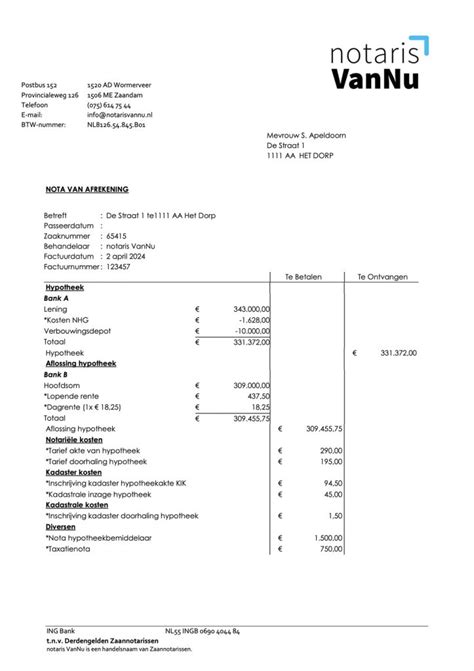
Op aktekosten en onderzoekskosten komt 21% btw. Sommige notarissen geven een all-inprijs inclusief btw, anderen tonen de btw apart op de rekening. Op de overdrachtsdag sluist de notaris ook een aantal bedragen door naar derden. NHG-borgtochtprovisie en eventuele overige kosten staan los van de eigenlijke notariskosten. Notariskosten voor de hypotheekakte zijn verschuldigd op of kort na de passeerdatum. Bij de aankoop van een bestaande woning zijn de notariskosten voor de leveringsakte en de hypotheekakte doorgaans op dezelfde dag verschuldigd. Je kunt notariskosten sinds 2018 niet meer meefinancieren in je hypotheek, omdat je niet meer mag lenen dan 100% van de woningwaarde. Je moet de notariskosten dus betalen uit eigen geld.
Besparen op notariskosten begint met het opvragen van offertes bij minimaal drie notarissen. Vergelijk niet alleen de prijs voor de hypotheekakte, maar ook de service, bereikbaarheid en de volledigheid van de offerte. Het eerste gesprek met een notaris is bijna altijd kosteloos. Vraag wel altijd vooraf of het gesprek kosten met zich meebrengt. Budgettering is essentieel voor een stressloze hypotheekafhandeling. Sommige hypotheekverstrekkers werken met preferente notarissen die gereduceerde tarieven hanteren voor de hypotheekakte. Online notarissen kunnen goedkoper zijn, maar houd er rekening mee dat persoonlijk contact dan beperkt is. Timing kan kosten schelen; vraag naar pakketprijzen als meerdere diensten nodig zijn.
Niet alle notariskosten bij een hypotheek zijn aftrekbaar van de inkomstenbelasting. Notariskosten voor de hypotheekakte zijn aftrekbaar als eenmalige financieringskosten voor de eigen woning. Notariskosten voor de akte van levering zijn niet aftrekbaar. Raadpleeg een belastingadviseur voor jouw specifieke situatie. Bij het oversluiten of verhogen van een hypotheek geldt dat de notariskosten meestal niet meefinancierbaar zijn; de bank kan wel rekening houden met de hogere inschrijving. Een verhoogde inschrijving kan dus helpen bij toekomstige leningen, zonder dat er telkens een nieuwe hypotheekakte nodig is.
Een tweede hypotheek is een hypotheek die je bovenop je bestaande hypotheek afsluit. Bijvoorbeeld om te gaan verbouwen. Je kunt je hypotheek op 3 manieren verhogen. Onderhands verhogen kan, zodat geen extra notaris nodig is maar wel advieskosten en mogelijk taxatiekosten. De bank beoordeelt de aanvraag opnieuw en de kosten voor een extra hypotheek kunnen hoog uitvallen. De rente voor een tweede hypotheek is aftrekbaar zolang het bedrag annuïtair wordt afgelost en het hoofdverblijf betreft.
Een verbouwing kan ook via een lening of doorlopend krediet plaatsvinden. De rente van een lening is vaak hoger, maar er hoeven geen notaris- en taxatiekosten betaald te worden. Het aanvraagproces is bij een verhoging exact hetzelfde als bij een hypotheekaanvraag voor een woningaankoop of het oversluiten van een hypotheek. Het kan verstandig zijn pas te gaan verbouwen nadat je met een adviseur alle opties hebt doorgenomen. Een verbouwing financieren met spaargeld is vaak financieel efficiënt, zeker wanneer de rente hoger is bij alternatieven.
Verduurzaming en energiebesparende maatregelen kunnen ook gefinancierd worden via de hypotheek of aanvullende opties. Subsidie van de gemeente kan mogelijk worden verkregen voor energiebesparende maatregelen. Je kunt tot wel 30% subsidie krijgen voor isolatie en andere maatregelen. De totale mogelijkheden voor financiering van een verbouwing zijn breed; een adviseur brengt je graag in kaart wat voor jou de beste oplossing is.
Als je jouw huis gaat verbouwen, kun je dit ook financieren door een extra hypotheek af te sluiten naast je bestaande hypotheek. Om deze tweede hypotheek te regelen, moet je wel naar de notaris. Ook voor een extra hypotheek wordt getoetst of de hypotheek op basis van je financiële situatie mogelijk is. De rente van de tweede hypotheek kan aftrekbaar zijn onder bepaalde voorwaarden. Is de waarde van je woning momenteel hoger dan de hypotheek die je ervoor hebt afgesloten? Dan heb je overwaarde. Deze overwaarde kun je inzetten om de verbouwing te financieren door te oversluiten of een tweede hypotheek af te sluiten. Het geld dat dan vrij komt, wordt gestort in een bouwdepot.
Tutorial Download Video dari YouTube Tanpa Aplikasi (Berlaku untuk MP3 dan MP4)
Een verbouwing kan op verschillende manieren worden gefinancierd: bij het aankopen van de woning in de hypotheek, door middel van het verhogen van je bestaande hypotheek, door een tweede hypotheek op te nemen of door middel van een lening. Het is mogelijk een verbouwing mee te financieren in de hypotheek. Om te bepalen hoeveel je kunt meefinancieren, wordt de waarde van de woning na de verbouwing als uitgangspunt genomen. Deze waarde wordt door een taxateur vastgesteld. De geldverstrekker reserveert een bouwdepot voor de geplande verbouwing. Je kunt een verbouwing van de tuin ook meefinancieren in je hypotheek. De tuin wordt als een soort verlengde van de woonkamer gezien, waardoor deze bij het huis hoort. Investeren in de tuin valt daarom onder woningverbetering.
De belangrijkste notaris- en kadasterkosten hangen samen met de inschrijving van de hypotheek en de levering van de woning. In de praktijk kun je rekening houden met kosten zoals hypotheekakte, leveringsakte en kadasterkosten. De totale notariskosten bij een hypotheek liggen gemiddeld tussen de € 1.200 en € 2.500, afhankelijk van de woningwaarde en situatie. Bij nieuwbouw vrij op naam betaal je doorgaans alleen de hypotheekakte. De notaris voert controle uit, stelt de akte op en registreert de hypotheek bij Kadaster.
Plan je hypotheekgesprek of vraag een persoonlijke kosteninschatting aan. Kan ik zelf een notaris kiezen of moet ik de notaris van de bank nemen? Je mag altijd zelf een notaris kiezen voor je hypotheek. De bank kan wel een voorkeur uitspreken of preferente notarissen voorstellen met gereduceerde tarieven, maar de uiteindelijke keuze is aan jou. Vraag altijd om een gedetailleerde offerte inclusief BTW en alle bijkomende kosten. De beloning van de notaris is aftrekbaar onder bepaalde voorwaarden; deaktekosten voor de hypotheek zijn aftrekbaar, maar de leveringsakte niet.
Investeringen in de tuin, energiebesparing en andere verbeteringen kunnen via verschillende route financieel verantwoord zijn. Voor uitgebreide informatie over het financieren van een verbouwing kun je een afspraak maken met een van onze adviseurs. Wil je precies weten welke notariskosten en overige hypotheekkosten jij kunt verwachten? Neem contact op voor een vrijblijvend gesprek. Plan je hypotheekgesprek of vraag een persoonlijke kosteninschatting aan.
tags: #notaris #kosten #verbouwing