Met de woonverzekeringen van Interpolis verzeker je je huis én al je spullen tegen schade door bijvoorbeeld water, brand, inbraak of storm.
Bij Rabobank kun je via de Alles in één Polis meerdere verzekeringen berekenen en afsluiten, waaronder de opstalverzekering. De Alles in één Polis biedt tot 12% pakketkorting en maakt het mogelijk om al je verzekeringen in één overzicht te hebben.
Opstalverzekering en funderingsschade: wat is standaard gedekt?
Een opstalverzekering (woonhuisverzekering) dekt schade aan de woning zelf en aan zaken die bij de woning horen. De verzekering is allrisk, wat betekent dat bijna elke oorzaak van schade wordt gedekt, ook als je de schade per ongeluk zelf veroorzaakt. Hiermee ben je automatisch verzekerd voor de waarde van de woning, ook tijdens verbouwingen.
Schade aan de fundering komt onder de dekking van de opstalverzekering. Bij schade door brand, storm, water of andere oorzaken wordt de schade hersteld tot de toestand van voor de schade minus een eigen risico. Voor stormschade geldt een speciaal eigen risico, en de dekking omvat meestal ook herstel- en herbouwwaarde via de verzekeraar.
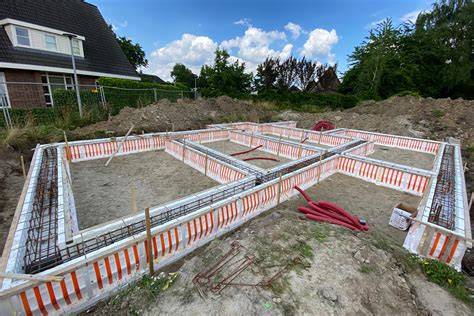
Belangrijke dekking-onderwerpen rondom fundering en bouwkundige zaken
- Bijgebouwen, garages en tuinelementen vallen tot maximaal 100 m2 onder de standaard dekking van de woonhuisverzekering.
- Schade aan leidingen, installaties en toestellen binnen de woning is meeverzekerd indien dit onder de woning valt.
- Veranderingen of uitbreidingen kunnen invloed hebben op de herbouwwaarde en onderverzekering; periodieke actualisatie met Rabobank/app is mogelijk via ZekerVanJeZaak.
- Zonnepanelen zijn meestal meeverzekerd onder de woonhuisverzekering bij koopwoning; bij huurwoning of appartement kan dit afhankelijk zijn van de verhuurder of Inboedelverzekering.
- Bijna alle glas- en ruitproblemen vallen onder de woonhuisverzekering, mits glas als onderdeel van de woning wordt gedekt.
Welke andere dekking biedt Interpolis via Rabobank bij schade aan fundering?
Naast de opstalverzekering biedt Interpolis via Rabobank ook de inboedelverzekering en aansprakelijkheidsverzekering aan, die elk indirect invloed kunnen hebben op de financiële consequenties van funderings- of bouwkundige schade:
- Inboedelverzekering: dekking van losse spullen in huis tegen schade en diefstal; bijv. meubilair en elektronica.
- Aansprakelijkheidsverzekering: dekking bij schade aan derden of hun spullen als er bijvoorbeeld ongelukken gebeuren op je terrein.
- Rechtsbijstandverzekering: juridische hulp bij conflicten rondom koop of verbouwing van het huis.
- BuitenDeDeur® verzekering: dekking voor spullen onderweg, tot een bepaald bedrag per gebeurtenis.
Stormschade en andere weertype-incidenten
Stormschade wordt gedekt door de woonhuisverzekering en/of inboedelverzekering. Het eigen risico voor storm is € 250 per gebeurtenis. Voor schade door wind geldt dat KNMI-voorwaarden en windsnelheden (minimaal 14 meter per seconde) worden gebruikt om te bepalen of schade onder de verzekering valt. Voorbeelden van stormschade: omgevallen bomen, dakbeschadiging en schuttingen.
Preventie tegen storm- en watergerelateerde schade
- Goed onderhoud en inspectie van daken; vervang beschadigde dakpannen en controleer loodslabben.
- Snoei bomen en struiken rondom huis; verwijder dode of zwakke bomen die bij storm kunnen omvallen.
- Beveilig losse voorwerpen in de tuin; haal ze tijdig naar binnen bij stormwaarschuwingen.
- Regelmatige controle van tuinschuttingen en verstevig palen waar nodig.
Bij schade door storm geldt dat eventuele schade aan zonnepanelen meestal meeverzekerd is via de woonhuisverzekering. Voorwaarde is wel dat er geen achterstallig onderhoud is geweest aan dak of schuttingen.
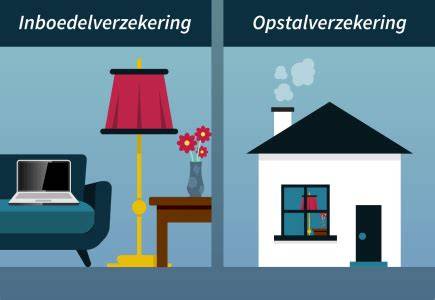
Het verschil tussen inboedel- en opstalverzekering
Inboedelverzekering dekt de verplaatsbare spullen in huis (meubels, elektronica, sieraden). De opstalverzekering dekt de woning zelf, de vaste onderdelen en bijgebouwen. Een overzicht van dekking helpt bepalen wat wel en niet verzekerd is bij schade aan fundering en bouwkundige elementen.
Interpolis biedt via Rabobank de Alles in één Polis® aan, waarbij meerdere verzekeringen in één polis en één overzicht worden beheerd, met korting tot 12% bij afname van meerdere polissen. De verzekering kan online worden beheerd via Rabobank-omgeving.
Wanneer is een opstalverzekering verplicht?
Het is niet wettelijk verplicht om een woonhuisverzekering te hebben, maar bij het afsluiten van een hypotheek kan de bank dit verplichten. Voor appartementen is de opstalverzekering vaak geregeld via de VvE, en bij huurwoningen geldt dat de verhuurder meestal de opstalverzekering regelt. Voor eigenaren blijft de opstalverzekering belangrijk voor de dekking van fundering, woning en bijgebouwen.
Bedrijfspand en zakelijke opstalverzekering
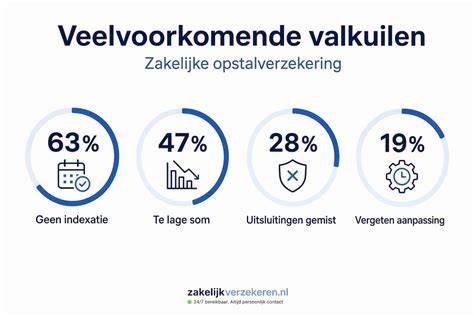
Voor bedrijfspanden kan een zakelijke opstalverzekering schade aan de fundering meeverzekeren. Milieuschade op de bedrijfslocatie, schade aan zonnepanelen en herbouwwaarde zijn onderdelen van de zakelijke opstalverzekering. Deze dekking kan worden aangepast via Rabobank met ZekerVanJeZaak®, inclusief garantie tegen onderverzekering.
Hoe meldt u schade en wat kunt u verwachten?
Schade melden gaat doorgaans snel: meestal wordt de schade in één telefoongesprek afgehandeld. Interpolis biedt 24/7 meldpunten online en telefonisch. Bij storm- of bouwschade worden noodzakelijke reparaties vergoed tot de voor schade geldende herbouwwaarde. Voor verlies of beschadiging van spullen geldt een bepaald eigen risico en dagwaarde of nieuwwaarde, afhankelijk van de leeftijd van de items en het gekozen eigen risico.
Hoe verloopt een schademelding bij Interpolis (Inboedel)
Praktische tips en veelgestelde vragen
- Controleer of zonnepanelen standaard meeverzekerd zijn bij koopwoningen.
- Bij huurwoningen blijft vaak de verhuurder verantwoordelijk voor de opstalverzekering; check je huurovereenkomst.
- Bij verbouwingen, zoals een rieten dak, geef dit tijdig door aan Rabobank zodat de dekking correct blijft.
- Overweeg de Veiligheidsmeter; meer veiligheidsmaatregelen leveren extra preventiekorting op de premie.
- De verzekering dekt ook bijzondere kosten zoals opruimings- en saneringswerkzaamheden na incidenten.
Specifieke vraag: funderingsschade en Rabobank opstalverzekering
Bij funderingsschade speelt de opstalverzekering een centrale rol: schade aan de fundering is meeverzekerd, mits binnen de voorwaarden van de polis. De herbouwwaarde en de dekking voor de fundering passen in de landelijke bouw- en verzekeringseisen, en kunnen jaarlijks worden aangepast via de Rabobank-omgeving om onder- of oververzekering te voorkomen.
Schade door storm of extreme weersomstandigheden kan eveneens de fundering raken via scheuren of verzakkingen; deze schade valt doorgaans onder de opstaldekking, mits geen uitsluiting van onderhoud of verwaarlozing van onderhoud van toepassing is. Voor alle schadegevallen geldt een eigen risico en een afhandeling die gericht is op herstel naar de toestand voor de schade.