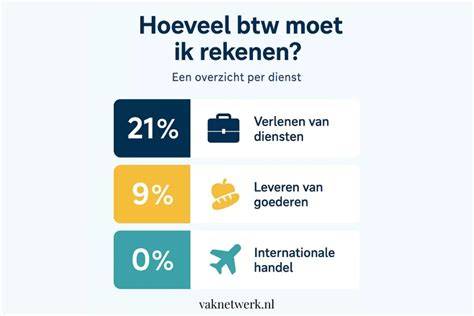
Het algemene tarief is 21%. Voor sommige goederen en diensten geldt het verlaagde tarief van 9%. 9% is het verlaagde btw-tarief. Het geldt onder meer voor etenswaren en sommige diensten. Voor een aantal goederen en diensten geldt het 0%-tarief. U berekent dan geen btw, maar btw die u betaalt over uw uitgaven, kunt u wel aftrekken als voorbelasting. Het 0%-tarief kan gelden als u zakendoet met het buitenland. Een aantal goederen en diensten zijn vrijgesteld van btw. U berekent hierover geen btw. Verkoopt u goederen of diensten waarvoor verschillende btw-tarieven gelden? Dan houdt u in uw administratie rekening met de verschillende tarieven. Verkoopt u combinaties van goederen en diensten? Dan moet u vaststellen of u die combinatie als 1 goed of dienst mag verkopen, of dat deze uit meer goederen of diensten bestaat.
Op de exploitatie van uw bedrijfskantine is het Besluit uitsluiting aftrek omzetbelasting (BUA) van toepassing. U brengt een forfaitaire correctie aan op de door u afgetrokken btw. U of uw personeel gebruikt een auto van de zaak ook privé. In 2019 is het lage btw-tarief voor stucwerk gestegen van 6% gestegen naar 9%. Dit houdt in dat per dit jaar het nieuwe btw-tarief van 9% ook doorberekend wordt in het stucwerk. Wanneer uw woning ouder is dan 2 jaar, kunt u bij het stucen gebruik maken van het lage btw-tarief. Woning of nieuwbouwwoning van jonger dan 2 jaar laten stucen? Het is niet meer mogelijk om per 1 januari 2019 gebruik te maken van het btw tarief van 6%. Wilt u graag uw woning (opnieuw) laten stucen? Wij geven u graag een vrijblijvende prijsindicatie. Werk je in de bouw of huur je een aannemer in? Dan krijg je te maken met verschillende btw-tarieven. Wanneer gebruik je 9% en wanneer 21%? En hoe zit het met schilderen, stukadoren of isoleren? We leggen je het hier allemaal uit. Zo weet je precies hoeveel btw je moet rekenen op je factuur of moet betalen.
Hoeveel procent btw reken je in de bouw? In de bouw wordt meestal 21% btw gerekend, maar er zijn uitzonderingen. Voor bepaalde werkzaamheden aan woningen ouder dan twee jaar geldt het verlaagde btw-tarief van 9%. Dat tarief is speciaal bedoeld om renovatie en onderhoud voor particulieren betaalbaar te houden. Wat valt onder de 9% en 21% btw in de bouw?
9% btw geldt voor: Onderhoud en renovatie van woningen ouder dan twee jaar, Schilder- en behangwerk, Stukadoren, Isolatiewerkzaamheden aan de binnenkant van de woning. 21% btw geldt voor: Nieuwbouw, Werkzaamheden aan bedrijfsruimtes, Tuinwerkzaamheden (zoals bestraten of tuinhuis bouwen), Installatie van zonnepanelen (soms zijn hier aparte regels voor). Wat valt onder de 6% btw in de bouw? Het 6% tarief bestaat niet meer. Sinds 1 januari 2019 is dit verhoogd naar 9%. Dus als je nog ergens iets over 6% leest, weet dan dat dit oude informatie is.
Btw berekenen op bouwwerkzaamheden: De btw wordt berekend over het volledige bedrag van de factuur. Dit omvat de arbeidskosten en materiaalkosten. Let op: als de werkzaamheden deels onder 9% en deels onder 21% vallen, moet je dit op de factuur splitsen. Voorbeeld: Je schildert een woning en legt een nieuwe badkamer aan. Het schilderwerk mag tegen 9% worden gefactureerd, de badkamer (als dat een nieuwe installatie is) tegen 21%. Dit vermeldt je los van elkaar wanneer je een factuur maakt.
Btw tarieven voor particuliere klanten Particuliere klanten krijgen meestal te maken met het btw-tarief dat bij de werkzaamheden hoort. Dus 9% voor renovatie, schilderen, stukadoren etc., mits aan de voorwaarden is voldaan. Je zet dit duidelijk op de factuur, zodat er geen verwarring ontstaat. Uitzonderingen op deze regel voor particulieren: De belangrijkste voorwaarde voor het lage tarief is dat de woning ouder is dan twee jaar en dat het gaat om particulier gebruik. Gaat het om een vakantiewoning, een bedrijfsruimte of een woning jonger dan twee jaar? Dan geldt gewoon het reguliere tarief van 21% btw.
Btw tarief op schilderen en behangen: Voor schilder- en behangwerk aan woningen van twee jaar of ouder geldt het 9% tarief. Dit geldt zowel voor binnen- als buitenschilderwerk. Let op: dit tarief geldt alleen voor arbeid en materialen die direct met het schilder- of behangwerk te maken hebben. En bij nieuwbouw is het tarief 21%. Btw op stukadoren: Stukadoors mogen het 9% tarief gebruiken als ze werken aan een woning ouder dan twee jaar. Dit geldt voor het aanbrengen van pleisterlagen, sierpleister, spackspuiten en andere wandafwerkingen. Voor stucwerk in nieuwbouw geldt het reguliere tarief van 21%. Btw tarief op isoleren: Isoleren valt ook onder het 9% tarief, maar alleen als het gaat om isolatie aan de binnenzijde van een woning van twee jaar of ouder. Denk aan vloerisolatie, dakisolatie en gevelisolatie. Let op: bij isolatie van bijgebouwen of bedrijfspanden geldt weer 21%.
Bij medecontractanten: Werk je samen met andere aannemers op één project? Dan zijn er speciale btw-regels voor medecontractanten. Vaak wordt er gebruikgemaakt van de verleggingsregeling. Hierbij verleg je de btw op je factuur naar de hoofdaannemer en hoef je die dus zelf niet af te dragen. Wel moet je dit goed vermelden op je factuur. Dat doe je op deze manier: “Btw verlegd, artikel 12 lid 5 Wet op de Omzetbelasting.”
Wat als het pand deels woning en deels bedrijf is? Sinds 1 juli 2025 moet je altijd de btw splitsen naar rato van het gebruik. Alleen het deel dat als privéwoning wordt gebruikt, mag met 9% worden belast. De bedrijfsruimte valt altijd onder 21%. In Nederland kennen we drie btw-tarieven: 21%, 9% en 0% btw. Let op: het kabinet wil bepaalde producten en diensten onderbrengen bij het hoge tarief van 21%. Deze wijziging zou ingaan vanaf 2026. 9% btw berekenen in je prijzen: Vrijwel iedere ondernemer moet btw berekenen over de geleverde producten en diensten. Op een factuur of offerte vermeld je altijd deze drie bedragen: het totaalbedrag exclusief btw, het btw-bedrag, het bedrag inclusief btw. In de btw-calculator kun je rekenen met het 9%-tarief. Je ziet dan automatisch wat jouw goede verkoopprijs is.
Producten met een laag btw-tarief (9%): Voedingsmiddelen, medicijnen, zelfzorgmiddelen die je zonder recept kunt kopen bij een apotheek, drogist of supermarkt, en tandpasta. Medische hulpmiddelen, zoals meetapparatuur en medicijnvernevelaars. (School)boeken, dagbladen, weekbladen, tijdschriften en andere periodieke uitgaven. Voor reclamedrukwerk, abonnee- en kabeltelevisie, streamingsdiensten voor films en muziek geldt wel het hoge btw-tarief. Let op: het nieuw te vormen kabinet wil hierop vanaf 2026 21% btw gaan heffen. (Drink)water, kunst, verzamelvoorwerpen en antiek, agrarische goederen zoals bloemen, planten, zaden, groenten, fruit, en gas en minerale olie voor tuinbouw.
diensten en beroepen met een verlaagd btw-tarief (9%): kapper, fietsenmaker, schoenmaker, kleermaker, renovatie en herstel van woningen, logies- en kampeergelegenheid zoals campingovernachting, cultuur en recreatie, uitvoerende kunsten zoals acteurs, muzikanten, beeldend kunstenaars, sporten inclusief toegang tot zwembad en sauna, reiskosten, diensten aan agrariërs zoals het verzorgen van vee. Twijfel je of iets wat jij levert of inkoopt onder het lage btw-tarief valt? Check het dan bij de Belastingdienst.
Btw-aangifte: In de btw-aangifte moet je de btw over de omzet opgeven. Deze aangifte bestaat uit 5 rubrieken. Rubriek 1: Prestaties binnenland, Rubriek 2: Verleggingsregelingen binnenland, Rubriek 3: Prestaties naar of in het buitenland, Rubriek 4: Prestaties vanuit het buitenland aan jou verricht, Rubriek 5: Voorbelasting, kleineondernemersregeling en totaal. Bij ‘prestaties binnenland’ vul je de omzet en de btw in van de leveringen of diensten. Je splitst ze op in hoog tarief (21%), laag tarief (9%) en overige tarieven. Btw terugvragen: Heb je de omzet en de btw opgegeven? Bereken dan de btw over de kosten die jij zelf hebt gemaakt. Dit bedrag heet voorbelasting en trek je af van de omzet. Het bedrag dat overblijft, moet je aan de Belastingdienst betalen.