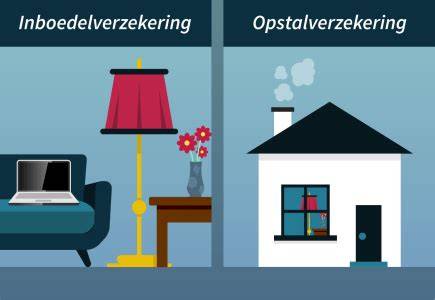
Hoe fijner het weer, hoe vaker je tuin of balkon een tweede huiskamer is. Op de loungebank geniet je van de zon. Aan de tuintafel wordt gezellig gebarbecued. Je tuin is verzekerd via de Woonverzekering: vaste onderdelen vallen onder de Opstalverzekering, losse spullen onder de Inboedelverzekering. De Opstalverzekering verzekert vaste tuinonderdelen zoals schutting, tuinhuisje, veranda en overkapping tegen storm- en brandschade. De Inboedelverzekering verzekert losse tuinspullen zoals tuinmeubels, tuingereedschap en een droogmolen tegen diefstal. Met een All risk-dekking ben je ook verzekerd voor schade die je zelf veroorzaakt aan spullen in tuin of op balkon. Mobiele apparaten zoals telefoons en tablets kun je aanvullend verzekeren met de module Mobiele elektronica tot € 7.500,- per gebeurtenis. Een slimme deurbel valt meestal onder de Opstalverzekering; de fabrikant vergoedt vaak de eerste diefstal. Je hebt het misschien niet door, maar buiten staan vaak waardevolle spullen. De Woonverzekering bestaat uit de Opstalverzekering en de Inboedelverzekering. Je Opstalverzekering is er voor alles dat vastzit aan je woning, of op jouw grond staat. Je verzekert je woning zelf, maar ook je schuur, tuinhuisje, overkapping en schutting. Ook je zonnewering valt hieronder. Zoals een rolluik of zonnescherm.Je Inboedelverzekering is er voor 'losse' spullen in je tuin of op je balkon. Denk aan je tuinmeubels of tuingereedschap. Met de Inboedelverzekering verzeker je jouw losse tuinspullen tegen diefstal uit je tuin of balkon. Met de Inboedelverzekering Basis zijn bovenstaande spullen standaard verzekerd tegen diefstal uit je tuin of balkon. Wil je je je spullen verzekeren tegen schade die je per ongeluk zelf aan deze spullen veroorzaakt? Bijvoorbeeld wanneer je kind je loungeset met een viltstift bewerkt? Dat kan met de Inboedelverzekering All risk. Je kunt kiezen voor een Opstalverzekering Basis of All risk. Met de Opstalverzekering Basis ben je verzekerd tegen storm-, brand-, lekkage- en inbraakschade. De Opstalverzekering All risk verzekert je daarnaast óók tegen vandalisme (bijvoorbeeld als iemand graffiti op je schuur of schutting spuit) en schade die je zelf aan bovenstaande spullen veroorzaakt. De Inboedel- en Opstalverzekeringen zijn er voor je achtertuin, en natuurlijk ook je voortuin! Dat is fijn, want ook hier staan soms waardevolle spullen. Zoals een slimme deurbel, die steeds meer mensen hebben. Met dit slimme apparaatje zie je precies wie er voor de deur staat. Hoe zit het met de verzekering van zo’n slimme deurbel? Het is immers een waardevol apparaat dat je buiten je huis installeert. De meeste fabrikanten vergoeden de eerste diefstal. Wanneer bijvoorbeeld je Ring-deurbel is gestolen, kun je eerst bij de fabrikant terecht. Vergoedt de fabrikant de eerste diefstal niet of gaat het om de tweede diefstal van jouw slimme deurbel? Dan valt het onder de Opstalverzekering. Met de Inboedel- en Opstalverzekering All risk verzeker je je ook voor schade die je per ongeluk zelf veroorzaakt. Zit je regelmatig met je mobiele telefoon, tablet of laptop in de tuin of op balkon? Dan kun je deze spullen met de module Mobiele elektronica aanvullend verzekeren. Je mobiele elektronica is dan in huis, buitenshuis en op reis in Nederland verzekerd tot € 7.500,- per gebeurtenis. Niet alleen tegen brand en diefstal, maar ook tegen schade die je per ongeluk zelf veroorzaakt. Dus ook als je jouw mobiele telefoon op de tuintegels laat vallen of je tablet per ongeluk uit je handen glipt en in het zwembad valt. Hieronder staat in een handig overzicht precies welke spullen onder welke verzekering vallen. Wat doe je aan stormschade aan je schutting? Leg schade meteen vast. Maak er foto’s van en noteer wat de schade is. Breng andere spullen in veiligheid. Helemaal wanneer de kans op schade groot is, bijvoorbeeld in geval van noodweer. Meld daarna de schade bij je verzekeraar. Bij ons kan dat 24/7 via mijn.nn. Heb je een vraag over schade? Schade aan de tuin van de buren? Een Inboedel- en Opstalverzekering wordt vaak samen afgesloten met een Aansprakelijkheidsverzekering. Hiermee ben je voor een klein bedrag per maand verzekerd tegen schade die jij, je gezin en je huisdieren aan anderen veroorzaken. Denk hierbij aan je hond die de tuin van de buren overhoop graaft. Conflict met de buren? Liever een goede buur, dan een verre vriend. Vaak gaat een geschil tussen buren over de erfgrens. Bijvoorbeeld over de exacte plek van de te plaatsen schutting. Of wanneer de boom uit de ene tuin voor een groot deel over de andere tuin hangt. Het belangrijkste is om hierover met elkaar in gesprek te blijven. Denk met elkaar mee en je zult zien: als jullie allebei wat water bij de wijn doen, komt het vaak goed. Komen jullie er niet uit? Met de Rechtsbijstandverzekering krijg je juridische hulp en advies. Nationale-Nederlanden Bank N.V. is de bemiddelaar van de Inboedelverzekering, Opstalverzekering, Aansprakelijkheidsverzekering en Rechtsbijstandverzekering. Je sluit deze makkelijk online af via ons. HomeHomeStormschadeHelaas ook getroffen door de storm?Goed nieuws: stormschade wordt in de meeste gevallen door de verzekering gedekt. Zo hoef je je daar geen zorgen over te maken en kun je direct werken aan herstel in de tuin. Vraag vrijblijvend een offerte aan via onderstaande knop en dien deze in bij je verzekering.Offerte voor de verzekeringIn Nederland komt het regelmatig voor dat het hard stormt. Hierbij kan er veel stormschade ontstaan, bijvoorbeeld wanneer schuttingen omwaaien, tuinhekjes het begeven, of doorschijnende dakplaten van je aanbouw veranda wegwaaien. Schade aan je eigendommen is erg vervelend, maar wat krijg je vergoed van de verzekeraar als je stormschade hebt aan je tuin?Stormschade: wat te doen? Als je te maken krijgt met stormschade, adviseren wij om de volgende stappen te ondernemen: Maak foto's en/of video's van de schade. Op deze manier krijgt de verzekeraar een duidelijk beeld van de geleden schade;Neem maatregelen om verdere schade te voorkomen;Bekijk de polisvoorwaarden. Hierin staat vanaf welke windsnelheid er sprake is van storm en wat binnen de verzekering valt en wat niet. Bij veel verzekeraars wordt er pas vanaf windkracht 7 gesproken over storm en zal andere schade dus niet vergoed worden;Noteer de datum en het tijdstip waarop de schade is ontstaan. De windkracht wordt gemeten door het KNMI, daarom is het van belang dat deze gegevens genoteerd worden zodat de verzekeraar dit kan nakijken. Schade aan je schutting?Stormschade aan een schutting wordt normaliter gewoon gedekt onder je inboedelverzekering. Alleen staat een schutting vaak op een erfafscheiding en dit betekent dat je slechts 50% van de schade uitgekeerd krijgt. Je bent dan met de buren samen verantwoordelijk voor deze schutting. Het voordeel is, dat je ook maar de helft van het eigen risico hoeft te betalen.Schade aan je aanbouw?Stormschade aan je aanbouw veranda hoort bij je woning en valt doorgaans binnen de polis. Denk hierbij aan doorschijnende polycarbonaat platen, hout of aluminium. Voorkomen is beter dan genezen. Daarom is het verstandig om ruim voor de storm dakschroeven en schoren vaster te zetten. Qua werkwijze geldt hetzelfde als bij een schutting zoals bovenstaand uitgelegd. Check ook goed of je woning (muren e.d.) schade hebben opgelopen.Schade aan je blokhut of overkapping?Stormschade aan je blokhut of overkapping valt doorgaans ook onder je opstalverzekering. Is bijvoorbeeld je dakbedekking eraf gewaaid? Kijk dan ook goed of je last hebt van zogenoemde gevolgschade, zoals een lekkage. Ook deze schade wordt in de meeste gevallen vergoed door je verzekeraar. En daarna staan wij bij Gadero klaar om je te helpen je buitenverblijf in zijn oude glorie te herstellen! Hulp nodig bij je offerte?Vraagt je verzekeraar om een offerte? Wij helpen je graag! Vul eenvoudig en snel ons offerteformulier in en ontvang binnen 1-5 werkdagen een offerte op maat. Raadpleeg ook alvast onze handige klustips inclusief video’s. Tip: onze doe-het-zelf tips voor schuttingen plaatsen zijn erg populair.Nieuwe schutting ideeënBen je van plan een nieuwe schutting te plaatsen? Kies bijvoorbeeld voor een trendy schutting van Deens rabat of Zweeds rabat potdekselplanken! Ontdek hier diverse mogelijkheden, van kant-en-klare tuinschermen, duurzame tuinplanken van thermisch hout of goedkope schuttingplanken van geïmpregneerd hout tot trendy Rhombus tuinafscheiding.Een schutting van hardhout of naaldhout?Daarnaast bestaat er een groot verschil tussen een hardhouten schutting of een schutting van naaldhout. Een hardhouten schutting heeft een veel langere levensduur en hier zou over het algemeen de dagwaarde van worden uitgekeerd. Bij de meeste verzekeringen zit montage en plaatsing inbegrepen in het bedrag wat je vergoed krijgt.Ben je zelf handig en ga je de nieuwe schutting zelf plaatsen? Verzekeraars vergoeden vaak het uurloon voor het plaatsen van een nieuwe schutting. Laat je de schutting door een externe partij plaatsen, overleg dan met je eigen verzekering, in de meeste gevallen vergoeden zij de factuur. Heb je een schutting van naaldhout, dan is de kans groot dat de verzekeraar na 10-13 jaar een deel van de dagwaarde afschrijft, namelijk 5%. Bekijk onze montageservice voor meer informatie over het laten plaatsen van een nieuwe schutting. Het komt ook voor dat de verzekeraar aanbiedt de schade in natura te herstellen. Dit betekent dat de verzekeraar een deskundige inschakelt die de de schade professioneel gaat herstellen. Op deze manier hoef je zelf niets te regelen, alleen aanwezig te zijn op het aangegeven moment.Aan bovenstaand gegeven kunnen geen rechten worden ontleent. Een flinke storm kan veel schade veroorzaken. Aan je huis, maar ook in je tuin. Welke stormschade in je tuin is eigenlijk verzekerd? Wat doe je na stormschade? En hoe kun je schade in je tuin voorkomen? Stormschade in je tuin is verzekerd via een opstalverzekering voor vaste onderdelen zoals een schuur of schutting, en soms via een inboedelverzekering voor huurders- of eigenaarsbelang. Met een opstalverzekering zijn huis, schuur, tuinhuis en schutting verzekerd, maar bomen en planten meestal niet. Schade wordt pas vergoed als er minimaal windkracht 7 was, vastgesteld door het KNMI. Staat de schutting op de erfgrens, dan is maximaal 50% van de schade gedekt. Bij stormschade geldt een eigen risico van € 250,- bij Nationale-Nederlanden (in 2026). Het is vervelend als je tuin of tuinspullen beschadigen door een storm. Je schutting kan zijn omgewaaid. Of je zonwering is kapot door vallende takken. Het is vervelend als je veel geld kwijt bent aan het herstellen van de schade. Dus welke verzekering kun je hiervoor afsluiten? 1. Met een opstalverzekering verzeker je je huis en alles dat eraan vastzit. Denk aan je dakpannen, zonnepanelen of zonwering. Ook je schuur, tuinhuis en schutting zijn verzekerd.Schade aan planten of bomen in je tuin zijn meestal niet verzekerd. Een verzekeraar vergoedt stormschade als er minimaal windkracht 7 was. Een verzekeraar checkt dit bij het KNMI. Staat je schutting op de erfafscheiding met je buren? Je krijgt alleen een schadevergoeding als de schade niet voorkomen had kunnen worden. Stond de boom dus al op omvallen? Bij een opstalverzekering krijg je vaak een vergoeding voor de kosten die je maakt om schade te voorkomen. Dit noemen ze bereddingskosten. 2. Met een inboedelverzekering verzeker je losse spullen in je huis, schuur en tuinhuis. Maar niet de losse spullen in je tuin.Wanneer komt een inboedelverzekering dan van pas als je stormschade hebt? Je huurt een woning en hebt schade aan veranderingen, verbeteringen of uitbreidingen die je zelf in of rond je huis hebt gedaan. Of van de vorige huurder hebt overgenomen. Denk aan een schutting, zonwering, rolluiken of antennes. Je hebt een koopwoning binnen een VvE en hebt schade aan veranderingen, verbeteringen of uitbreidingen die je zelf aan je woning hebt gedaan. Of van de vorige eigenaar hebt overgenomen. Denk hierbij aan je schutting, zonwering, rolluiken of antennes. Heb je stormschade en wil je deze schade laten vergoeden? Houd er dan rekening mee dat er altijd een eigen risico is. Dit betekent dat je een deel van de schade zelf betaalt. Dit bedrag verschilt per verzekeraar. Maar ligt ongeveer tussen de € 200,- en € 500,-. Met een paar slimme handelingen, kun je schade aan je tuin voorkomen. Blijf alert op loshangende takken of zwakke bomen. Kun je eventuele schade voorkomen door het weghalen ervan? Storm op komst? Nationale-Nederlanden Bank N.V. is de bemiddelaar van deze Woonverzekering. Stormschade. Een paar keer per jaar krijgen we in Nederland te maken met extreem weer. Raast er een storm over het land, dan kan er binnen minuten miljoenen aan schadekosten ontstaan. Vooral aan en rondom de woning. Gelukkig zijn er verzekeringen die de kosten door stormschade kunnen dekken; de opstalverzekering en in sommige gevallen de inboedelverzekering. Wat is stormschade, wat dekt de opstalverzekering en waar moet je de schade melden? Stormschade aan je woning kun je vergoed krijgen vanuit de opstalverzekering en inboedelverzekering. In de meeste gevallen zul je bij stormschade een beroep doen op de opstalverzekering. Welke dekking je bij de opstalverzekering ook kiest, voor stormschade ben je altijd verzekerd. De opstalverzekering biedt een dekking voor schade aan de woning en alles wat nagelvast zit aan het huis, zoals bijvoorbeeld rolluiken en het dak. Door heftige stormen kan er schade ontstaan aan en rondom je woning. Dakpannen die van de daken waaien, schuttingen en zonnepanelen die beschadigen, een boom die op het huis valt, een dak dat bezwijkt onder het gewicht van een dik pak sneeuw en lekkage door storm waardoor waterschade ontstaat. Onder stormschade valt schade die aangericht is door stormen met windkracht 7 of hoger. Deze windkracht moet zijn gemeten door het KNMI. Gaat het om een plaatselijke storm en heeft het KNMI daar niet gemeten wat de windkracht was? Geen zorgen, dat hoeft nog niet te betekenen dat je niks vergoed krijgt. Is er bijvoorbeeld alleen stormschade ontstaan in Haarlem, Amsterdam of Alkmaar en melden meerdere bewoners binnen een straal van tien kilometer schade bij hun verzekeraar? Dan zien verzekeraars deze meldingen meestal als bewijs van een daadwerkelijke storm. Sommige verzekeraars bieden een vergoeding bij schade door wind zonder dat de windkracht bepalend is. Als je stormschade hebt opgelopen, dan moet je dit zo snel mogelijk melden bij de verzekeraar waarbij je de opstalverzekering, inboedelverzekering of woonverzekering (opstal- en inboedel in 1) hebt afgesloten. Bel de verzekeraar op en bespreek wat je moet doen. Het kan zijn dat je zelf noodvoorzieningen moet treffen om verdere schade te voorkomen. Maar soms moet je de boel juist de boel laten, zodat experts de schade kunnen opnemen. Wat altijd goed is om te doen, is foto’s maken van de schade. Stuurt de verzekeraar een expert langs - bijvoorbeeld een glaszetter, loodgieter of timmerman - dan zal de verzekeraar de kosten direct aan het schadebedrijf uitkeren. Jij hebt daar dan geen omkijken naar. Welk bedrag je uitgekeerd krijgt, hangt af van de verzekering. Heb je schade aan spullen, dan wordt de zogenaamde 40%-regeling gebruikt om te bepalen hoeveel de verzekeraar uitkeert bij onherstelbare schade. Is je bank nog meer dan 40% van de nieuwwaarde waard? Dan krijg je vaak de nieuwwaarde terug. Is dit niet het geval, dan is de dagwaarde van toepassing. Bij een opstal- en inboedelverzekering betaal je een eigen risico voordat je stormschade vergoed krijgt. Dit eigen risico staat los van het eigen risico dat je betaalt voor andere soorten schade. Het bedrag dat verzekeraars hanteren, verschilt. Het bedrag aan eigen risico geldt per schadeclaim. Konte je de schade voorkomen, dan krijg je geen vergoeding. Heb je bijvoorbeeld slecht onderhoud verricht aan de woning, of heb je de ramen of deuren open laten staan tijdens een storm en is hierdoor schade ontstaan? Dan wordt dit gezien als je eigen schuld. Verder wordt niet alle waterschade vergoed. De eigenaar van een woning is altijd degene die de opstalverzekering moet afsluiten. Als je een huurwoning hebt, is de verhuurder dus verantwoordelijk voor het afsluiten van een opstalverzekering. Heb je stormschade aan de huurwoning die valt onder de opstalverzekering? Neem dan contact op met de verhuurder. Deze kan de verzekeraar dan benaderen over de schade. Is er schade ontstaan aan de inboedel? Een inboedelverzekering moet je zelf afsluiten, ongeacht koop of huur. Bepaalde stormschades komen vaker voor dan andere. Zo zorgen afgebroken, rondvliegende takken en omgewaaide bomen voor veel schade bij extreme stormen. Verder ontstaat er vaak schade aan schuttingen, daken, dakpannen en dakgoten. Ook zonnepanelen blijven niet altijd onaangetast. Is er schade ontstaan aan de schutting? Dan kun je hiervoor een beroep doen op de opstalverzekering. Soms wordt niet alle schade aan een schutting vergoed. Dit is het geval als de schutting op de erfgrens gaat. De buurman is dan namelijk verantwoordelijk voor de andere helft van de kosten. Om deze reden krijg je dan vijftig procent van de kosten vergoed. De buurman of buurvrouw kan dan de eigen opstalverzekeraar benaderen. Loop je stormschade op aan de schutting en woon je in een huurwoning? Dan moet de verhuurder een beroep doen op de opstalverzekering. Daken raken tijdens stormen vaker dan eens beschadigd. Losliggende dakpannen die van het dak waaien, loslatende (platte) daken en rieten daken die niet intact blijven… Daken die in goede conditie verkeren, lopen minder risico. Controleer het dak daarom met regelmaat - een paar keer per jaar - zodat je ervoor kunt zorgen dat dit in orde is. Dat is ook belangrijk met het oog op een vergoeding bij schade; voldoet je dak aan de bouweisen van de overheid of aan de garantievoorwaarden van aannemers? Het zou niet moeten, maar zonnepanelen kunnen van daken afwaaien bij extreem harde windstoten. Is er een goed montagesysteem, dan is de kans klein dat dit gebeurt. Denk bij de aanschaf dus niet alleen aan de prijs van de panelen, maar ook aan een goed bevestigingssysteem. Als er door een storm schade ontstaat aan de auto, dan kun je hiervoor geen beroep doen op de opstal- of inboedelverzekering. Voor deze schade moet je een beroep doen op de autoverzekering. Niet met alle autoverzekeringen wordt stormschade aan de auto vergoed. Met een WA-verzekering ben je namelijk alleen verzekerd tegen schade die jij aanricht aan de auto van anderen. Met een WA-beperkt-casco-verzekering en een allriskverzekering zijn kosten door stormschade wel gedekt. Goed om te weten; claim je schade die ontstaan is door storm, brand of natuurgeweld? Is er een storm op komst? - Check de spullen in de voor- en achtertuin of op je balkon; zorg ervoor dat deze vastliggen en niet weg kunnen waaien. - Heb je een tuin met een schutting? - Kijk of er dakpannen los of scheef liggen. Deze zijn een gevaar als het gaat stormen. Niet zozeer met het oog op mega schade aan de woning, maar vooral voor spullen en mensen rondom de woning zelf. - Heb je een plat dak? Controleer dan een paar keer in het jaar of de dakranden niet losraken en of het dakgrind goed verdeeld is. - Heb je zonnepanelen? Controleer dan of de zonnepanelen nog goed vastliggen. - Staan er bomen in je tuin of vlak bij jouw woning? Kijk dan of er loshangende of dode takken in hangen en haal die weg als dat mogelijk is. Een storm kan zorgen voor flinke schade in je tuin. Niet alleen aan je planten, maar ook aan je tuinmeubelen of tuinhuis. Bij Univé kun je je verzekeren tegen stormschade. We leggen je uit hoe het precies zit.Welke verzekering vergoedt stormschade in mijn tuin?Je kunt je tuin verzekeren tegen stormschade met een opstalverzekering en met een inboedelverzekering.OpstalverzekeringMet de opstalverzekering verzeker je de vaste onderdelen van je woonhuis. Bijgebouwen en andere vaste onderdelen rondom je huis horen hierbij. Je tuinhuis, schutting, schuur en pergola zijn dus verzekerd met de opstalverzekering. Is de schutting je erfafscheiding? Dan deel je deze met de buren. Dat betekent dat 50% verzekerd is met jouw verzekering. Lees meer over de opstalverzekeringInboedelverzekeringMet de inboedelverzekering verzeker je je spullen. Ook spullen in je tuin vallen hieronder. Bijvoorbeeld schade aan je tuinmeubelen, barbecue of je trampoline. Om deze te verzekeren voor stormschade heb je de aanvullende Buitenshuis dekking nodig.Lees meer over de inboedelverzekeringBij stormschade geldt een verplicht eigen risico van € 250. Zijn de kosten van jouw schade hoger? Dan betalen wij de rest. Je vrijwillig eigen risico geldt niet bij stormschade.Welke stormschade in mijn tuin is verzekerd?Als je stormschade hebt in je tuin, dan maak je kosten op alles te repareren of vervangen. De volgende kosten zijn verzekerd:Directe schade. Zijn je spullen, schutting of tuinhuis kapotgegaan tijdens de storm? Dan moet het vervangen of gerepareerd worden. Dit noemen we directe schade.Gevolgschade. Heb je lekkage in je tuinhuis doordat tijdens een storm het dak kapot is gegaan? Dit noemen we gevolgschade.Opruimingskosten. Tijdens een flinke storm kan het zomaar gebeuren dat er een boom in je tuin omwaait. Om dit op te ruimen moet je kosten maken. Dat noemen we opruimingskosten.Bereddingskosten. Soms ontstaat er geen directe schade tijdens een storm, maar kan het daarna nog gebeuren. Bijvoorbeeld als er een boom dreigt te vallen op je huis, tuinhuis of schuur. Dan wil je de boom weghalen om schade te voorkomen. De kosten hiervan noemen we bereddingskosten. Welke stormschade in mijn tuin is niet verzekerd?Stormschade in je tuin is niet altijd verzekerd. Namelijk niet als je de schade had kunnen voorkomen. Bijvoorbeeld als je schutting door achterstallig onderhoud verrot is en deze daardoor omwaait bij storm. Ook beplanting in je tuin is niet verzekerd tegen stormschade. Dus als je hortensia of vlinderstruik afbreekt tijdens een storm, krijg je geen vergoeding voor een nieuwe. Goed om te weten: je kunt geen (hobby)kas verzekeren met de opstalverzekering en is dus niet verzekerd tegen stormschade.Wanneer is stormschade in mijn tuin verzekerd?Met stormschade bedoelen we bij Univé schade die ontstaan is door wind, regen of overstroming bij windkracht 7 of hoger. Dit checken we altijd bij het KNMI. Heb je schade in je tuin? Schrijf dan de datum en het tijdstip van de storm op. Zo kunnen we bepalen of jouw schade stormschade is.Stormschade aan je tuin melden bij je verzekeringStormschade aan je tuin voorkomenAls je na een storm schade hebt, is dat erg vervelend. Bij Univé ben je wel verzekerd bij stormschade, maar voorkomen is natuurlijk beter. Stormschade aan je schutting is verzekerd op je woonhuisverzekering. Heb je een huurwoning of koopappartement? Dan is stormschade aan je schutting mogelijk verzekerd op je inboedelverzekering. Wel moet de schutting gemaakt zijn van stevig materiaal en goed onderhouden zijn. Is dit allemaal in orde? Dan plaatsen we dezelfde of een vergelijkbare schutting voor je terug. We kunnen ook het bedrag betalen van dezelfde of een vergelijkbare schutting. Dan bepaal je zelf wat je daarvoor terugzet. Bij elke stormschade geldt een eigen risico van € 250,-. Schade aan een oude schutting die aan vervanging toe is betalen we niet of deels. Ouderdom in combinatie met een windvlaag kan de oorzaak zijn van het omwaaien. Dit geldt ook voor zwakke materialen zoals zacht hout of riet, en slecht onderhoud. Je mag je schutting vervangen door een betere schutting die meer geld kost. Je ontvangt dan van ons het bedrag dat je schutting waard was op het moment van de storm. Als je schutting of andere erfafscheiding ook eigendom is van je buren, dan krijg je de helft van de schade betaald. Je buren kunnen voor hun deel naar hun eigen verzekeraar gaan. De schutting vraagt wat extra aandacht als het om de opstalverzekering gaat. Waarom? Omdat de schutting vaak eigendom is van jou én van de buren. Lees hoe het zit met het verzekeren van je schutting. Ook als je in een huurhuis woont. Een schutting hoort bij je huis en valt daarom onder de opstalverzekering. Is er een flinke storm geweest die de schutting heeft vernield? Dan verhaal je die schade dus op je opstalverzekering. Een schutting staat vaak precies op de erfgrens en is vaak eigendom van jou en je buren samen. Jouw opstalverzekering dekt alleen het deel waarvan jij eigenaar bent. Je buren moeten de schade melden bij hun eigen verzekering. Die dekt het deel waarvan de buren eigenaar zijn. Huur je een woning? Woon je in een huurhuis? Dan regelt de verhuurder de opstalverzekering. Heb je stormschade aan de schutting? Dan meld je die bij de verhuurder. Hij kan de schade dan verhalen op zijn opstalverzekering. Heb je als huurder zelf een schutting geplaatst? Dan valt schade niet onder de opstalverzekering van de verhuurder, maar onder jouw inboedelverzekering. Dat zit zo: verbeteringen die jij aan je huurhuis aanbrengt, heten huurdersbelang. En dat is meeverzekerd op jouw inboedelverzekering. Daar hoef je niets extra’s voor te doen. Is de schutting ook deels van de buren? Dan vergoedt jouw inboedelverzekering alleen het deel waarvan jij eigenaar bent. Alleen plotselinge en onvoorziene schade aan je schutting is verzekerd. Dus is de schutting omgewaaid terwijl hij helemaal verrot was? Dan vergoedt de verzekering de schade niet.