Hebt u vóór 2013 een spaarhypotheek, een levenshypotheek of een beleggingshypotheek afgesloten voor de financiering van uw eigen woning (hypotheek)? En spaart u voor de aflossing van uw eigenwoningschuld (de hypotheek of lening voor uw huis)? Hebt u vóór 2013 een spaar-, levens- of beleggingshypotheek afgesloten voor de financiering van uw eigen woning? Dan betaalt u premies voor een kapitaalverzekering eigen woning of voor een geblokkeerde spaarrekening eigen woning (banksparen).
U hoeft de opgebouwde waarde niet aan te geven als bezitting in box 3 (sparen en beleggen). Als u de eigenwoningschuld aflost met het gespaarde bedrag, geldt tot een bepaald maximum een vrijstelling. Hebt u vóór 1 januari 2001 een kapitaalverzekering afgesloten? Dan was dit geen kapitaalverzekering eigen woning, tenzij u die kapitaalverzekering hebt omgezet in een kapitaalverzekering eigen woning. U kunt sinds 2013 geen nieuwe kapitaalverzekering eigen woning, geen spaarrekening eigen woning en geen beleggingsrecht eigen woning meer afsluiten.
Kapitaalverzekering eigen woning en banksparen
Met een kapitaalverzekering eigen woning. U betaalt maandelijks of 1 keer per jaar een bedrag (premie). U spaart of belegt hiermee een bedrag om later uw eigenwoningschuld af te lossen. Met een spaarrekening eigen woning (banksparen) U kunt banksparen met een spaarrekening eigen woning of met een beleggingsrecht eigen woning.
Een spaarhypotheek of levenshypotheek is niet altijd een kapitaalverzekering eigen woning. Ook niet als u de uitkering gebruikt voor de aflossing van de eigenwoningschuld. Een kapitaalverzekering eigen woning is een levensverzekering bij een verzekeringsmaatschappij die speciaal bestemd is om te sparen voor de aflossing van de eigenwoningschuld. Bij banksparen spaart u bij een bank met een geblokkeerde spaarrekening eigen woning of met een geblokkeerd beleggingsrecht eigen woning. De woning waarvoor u de kapitaalverzekering of bankspaarrekening afsluit, is uw hoofdverblijf. Dit noemen we de eigen woning.
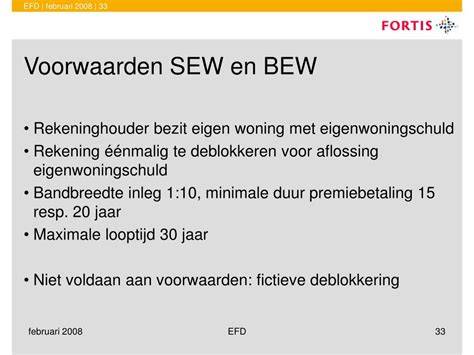
Uw kapitaalverzekering is afgesloten bij een levensverzekeringsmaatschappij. In de polis van de kapitaalverzekering staat dat de uitkering gebruikt wordt om uw eigenwoningschuld af te lossen. En dat u gedurende een bepaalde periode of tot overlijden van de verzekerde persoon jaarlijks een bepaald bedrag betaalt. De bankspaarrekening is geblokkeerd en wordt eenmalig gedeblokkeerd voor de aflossing van uw eigenwoningschuld. U betaalt ieder jaar een bedrag voor de kapitaalverzekering, de spaarrekening of het beleggingsrecht. Het hoogste jaarbedrag mag niet meer zijn dan 10 keer het laagste jaarbedrag.
Aan- en afkoopvoorwaarden
Uw kapitaalverzekering geeft recht op een eenmalige kapitaaluitkering aan het einde van de looptijd of op een uitkering bij overlijden van uzelf of uw fiscale partner. De bandbreedte is het hoogste bedrag dat u jaarlijks betaalt. Dat mag niet meer zijn dan 10 keer het laagste bedrag dat u jaarlijks betaalt. Voldoet u niet aan de bandbreedte doordat de rentevastperiode afloopt? Of doordat u de eigenwoningschuld oversluit? Er ontstaat geen nieuwe bandbreedte.
Hebt u vóór 1 januari 2001 een kapitaalverzekering afgesloten? Dan was dit nog geen kapitaalverzekering eigen woning. Tot 1 april 2013 kon u ervoor kiezen om die kapitaalverzekering om te zetten in een kapitaalverzekering eigen woning. De voorwaarden voor de kapitaalverzekering eigen woning gelden vanaf het moment dat u de kapitaalverzekering omzette. In de polis van de kapitaalverzekering eigen woning staat dan dat de kapitaaluitkering wordt gebruikt voor aflossing van uw eigenwoningschuld. Dan is uw kapitaalverzekering geen kapitaalverzekering eigen woning.
Een kapitaalverzekering die u hebt afgesloten vóór 1 januari 2001 en waarvoor u de premie in 1 keer hebt betaald (een koopsom), valt in box 1. Pas als u de kapitaaluitkering ontvangt, betaalt u belasting. Voor kapitaalverzekeringen die u op of vóór 14 september 1999 hebt afgesloten, geldt een vrijstelling. Aan het einde van de looptijd keert uw verzekeringsmaatschappij of uw bank het opgebouwde bedrag (de bedragen die u in die jaren hebt betaald en het daarover behaalde rendement) in 1 keer uit. U gebruikt de kapitaaluitkering om uw eigenwoningschuld af te lossen. Daarbij hebt u meestal recht op vrijstelling.
Veranderingen bij verkoop, verhuizing en uitkeringen
Hebt u een kapitaalverzekering afgesloten vóór 1 januari 1992 en is het verzekerde kapitaal daarna niet verhoogd? En hebt u in de aangifte over 2001 aangegeven dat deze verzekering met terugwerkende kracht tot 1 januari 2001 omgezet moest worden in een kapitaalverzekering eigen woning? Dan wordt uw maximumvrijstelling voor de kapitaaluitkering verhoogd met de opgebouwde waarde die uw kapitaalverzekering had op 1 januari 2001.
Overlijdt uw fiscale partner en krijgt u een uitkering van de verzekering of de bank voor de eigen woning? Dan hebt u recht op vrijstelling als u de kapitaaluitkering gebruikt om uw eigenwoningschuld af te lossen. Verkoopt u uw eigen woning? Dan moet u beslissen wat u doet met het opgebouwde kapitaal van uw kapitaalverzekering, spaarrekening of beleggingsrecht eigen woning. U hebt recht op vrijstelling als u de uitkering gebruikt voor de aflossing van uw eigenwoningschuld. Laat u het opgebouwde bedrag uitkeren, maar gebruikt u het niet voor de aflossing van uw eigenwoningschuld? Dan hebt u geen recht op vrijstelling. U betaalt belasting over het verschil tussen uw uitkering en de betaalde premies.
Misschien wilt u uw kapitaalverzekering niet voortijdig tot uitkering laten komen. Bijvoorbeeld omdat u in de toekomst een hogere uitkering krijgt of omdat u een andere eigen woning koopt en wilt sparen voor de nieuwe eigenwoningschuld. Verhuist u naar een andere eigen woning? En laat u uw kapitaalverzekering eigen woning of bankspaarrekening doorlopen? Dan heeft dat meestal geen gevolgen voor uw belasting. De bestaande kapitaalverzekering of bankspaarrekening verhuist mee naar de nieuwe koopwoning.
Hebt u uw oude kapitaalverzekering eigen woning, spaarrekening eigen woning of beleggingsrecht eigen woning bij de verhuizing rechtstreeks omgezet in een andere kapitaalverzekering eigen woning, spaarrekening eigen woning of beleggingsrecht eigen woning? Dan heeft dat meestal ook geen gevolgen voor uw belasting. U zet uw oude kapitaalverzekering eigen woning om in een nieuwe kapitaalverzekering eigen woning. De nieuwe kapitaalverzekering eigen woning zien we als een voortzetting van de oude. U mag ook wisselen van product. Als u bijvoorbeeld eerst een kapitaalverzekering eigen woning had, mag u deze omzetten in een bankspaarrekening.
Hebt u een eigen woning verkocht en bent u tijdelijk in een huurwoning gaan wonen? En gaat u binnenkort een andere eigen woning kopen of laten bouwen? U moet dan uiterlijk op 31 december van het jaar na het jaar van de verkoop van de oude woning een andere eigen woning kopen. Ook moet uw kapitaalverzekering of spaarrekening bedoeld zijn voor de aflossing van de eigenwoningschuld van die nieuwe eigen woning. Het vrijstellingsbedrag dat u eerder gebruikte, wordt dan weer opgeteld bij het vrijstellingsbedrag dat overbleef na de afrekening over uw kapitaalverzekering of spaarrekening. Vanaf het moment dat u de eigen woning hebt verkocht, voldoet uw kapitaalverzekering eigen woning of bankspaarrekening niet meer aan de voorwaarden. U moet dan belasting betalen over de opgebouwde rente in box 1. Het maakt hierbij niet uit of u de verzekering hebt afgekocht of de bankspaarrekening hebt gedeblokkeerd. Vaak kunt u in deze situatie toch vrijstelling krijgen. Ook hoeft u de leningen voor de eigen woning niet te hebben afgelost. Doordat u geen eigen woning meer hebt, moet u de waarde van de niet-afgeloste leningen aangeven als schuld in box 3.
Afkoop, boetes en fiscale regels
Hebt u de kapitaalverzekering niet afgekocht of de spaarrekening of het beleggingsrecht niet helemaal opgenomen? Laat u uw kapitaalverzekering eigen woning vóór het einde van de looptijd uitbetalen? Dan koopt u uw verzekering af. Beëindigt u uw bankspaarrekening (spaar- of beleggingsrekening voor de eigen woning) voortijdig? Dan laat u die rekening deblokkeren. Blijft u in uw woning wonen na afkoop van uw verzekering of deblokkering van een bankspaarrekening? Maar gebruikt u de uitkering niet voor het aflossen van uw eigenwoningschuld? Uw kapitaaluitkering is € 40.000. Tijdens de looptijd hebt u € 30.000 betaald voor de kapitaalverzekering. U hebt recht op vrijstelling als u de uitkering gebruikt voor de aflossing van uw eigenwoningschuld.
PrivéZakelijkPrivate bankingEnglishmijn hypotheek Spaar- of beleggingshypotheek beëindigenJe opbouwproduct afkopen bij de verkoop van je huisHeb je een Spaar- of Beleggingshypotheek? Bij deze hypotheekvorm heb je vaak een opbouwproduct. Bij de verkoop van je huis, kun je deze beëindigen óf voortzetten. Lees op deze pagina hoe je je opbouwproduct bij de verkoop van je woning kunt beëindigen. Of maak een vrijblijvende afspraak als je hierover advies wilt.
Gaat u uw hypotheek oversluiten naar een andere geldgever of wilt u uw hypotheek aflossen met eigen middelen? Maak dan een afspraak met een hypotheekadviseur. Maak een hypotheekafspraak.
Aanvullende voorwaarden en aandachtspunten
Hypotheekgesprek In gesprek met ABN AMRO over je hypotheek? Maak vandaag nog een vrijblijvende afspraak. Je wil je levensverzekering stopzetten. En de waarde ontvangen, als je verzekering die heeft. Dat noemen we afkopen. Afkoop van een levensverzekering voor de einddatum is vaak niet gunstig en soms mag het volgens de voorwaarden niet. Laat je daarom goed adviseren over de gevolgen. Hieronder staat meer over de gevolgen van afkoop voor iedere soort levensverzekering.
- Je hebt je verzekering gesloten met een bepaald financieel doel. Je wil misschien een bedrag ontvangen om je pensioen aan te vullen. Of om je hypotheek af te lossen. Koop je de verzekering voor de einddatum af? Dan krijg je nu misschien een lager bedrag dan wanneer je de verzekering door laat lopen.
- Kapitaalverzekeringen zijn met een bepaalde looptijd gesloten. We verrekenen tijdens de looptijd kosten. Bij afkoop van de verzekering houden we misschien kosten in die we nog niet hebben verrekend. Of dat zo is, hangt af van de datum waarop je de verzekering hebt gesloten.
- Heb je aanvullende dekkingen meeverzekerd? Bijvoorbeeld een uitkering als je arbeidsongeschikt wordt? Deze dekkingen stoppen als je de verzekering afkoopt.
- Heb je de verzekering gesloten voor 15 september 1999? Dan betaal je over de waarde tot € 123.428,- (2026) geen belasting in box 3. Als je de verzekering afkoopt, ben je dit belastingvoordeel kwijt.
- Bij een KEW moet je de afkoopwaarde gebruiken voor de aflossing van je hypotheek. Bij veel geldverstrekkers mag je dat tussentijds doen. Maar vaak mag je maar een bepaald percentage per jaar extra aflossen. Los je meer af? Dan betaal je misschien een boeterente. Je geldverstrekker kan je hier meer over vertellen.
De uitkering is waarschijnlijk te laag voor de aflossing van je hypotheek. Er blijft dan een restschuld over. Die schuld moet je op een andere manier aflossen. Je netto maandlasten kunnen dan stijgen. Kapitaalverzekeringen zijn met een bepaalde looptijd gesloten. We verrekenen tijdens de looptijd kosten. Bij afkoop van de verzekering houden we misschien kosten in die we nog niet hebben verrekend. Of dat zo is, hangt af van de datum waarop je de verzekering hebt gesloten.
Speciale regelingen en toeslagen
Met je Kapitaalverzekering Eigen Woning (KEW) bouw je belastingvrij vermogen op. Als je de verzekering afkoopt, ben je dit belastingvoordeel kwijt. Heb je aanvullende dekkingen meeverzekerd? Deze dekkingen stoppen als je de verzekering afkoopt. Een vorige werkgever heeft een bedrag voor een gouden handdruk- of stamrechtverzekering betaald toen je uit dienst ging. Koop je de gouden handdruk- of stamrechtverzekering voor de einddatum af? Dan is de afkoopwaarde inkomen in dat jaar. Je betaalt dan misschien meer belasting dan je betaalt over de periodieke uitkering vanaf de einddatum. En je betaalt misschien een hogere bijdrage Zorgverzekeringswet. Of en hoeveel je betaalt hangt af van de hoogte van je inkomen.
Hebt u uw oude verzekering bij verhuizing omgezet? Dan heeft dat meestal geen gevolgen voor uw belasting. U zet uw oude kapitaalverzekering eigen woning om in een nieuwe kapitaalverzekering eigen woning. De nieuwe kapitaalverzekering eigen woning zien we als een voortzetting van de oude. U mag ook wisselen van product, bijvoorbeeld van KEW naar bankspaarrekening.
Wat Is Beleggingshypotheek? Leer De 5 BESTE TIPS EN ADVIES!
Nadere overwegingen bij sparen en aflossen
Wil je afwijken van afkoop of voortijdig stoppen met premie betalen? Daarvoor gelden regels en mogelijk fiscale consequenties. Vaak kun je in deze situatie toch vrijstelling krijgen. Ook hoeft u de leningen voor de eigen woning niet te hebben afgelost bij verkoop van het huis; u moet echter wel de waarde van niet-afgeloste leningen aangeven als schuld in box 3.
Privé- en zakelijke aspecten, financiële planning en advies van een hypotheekadviseur blijven cruciaal bij beslissingen rondom afkoop, voortzetting of oversluiten. Een goede rekentool bij de bank helpt om de maximale extra storting te berekenen en te plannen wanneer en hoeveel te storten.
- Vraag vooraf aan de bank welk bedrag mogelijk is en hoe je dit kunt doen.
- Controleer de voorwaarden bij de geldverstrekker voor boeterentes bij extra aflossingen.
- Overweeg de fiscale gevolgen van afkoop versus doorlopende looptijd.
tags: #spaarpolis #gebruikt #voor #verbouwing #belasting #naheffing