In Nederland is de verhuur van onroerende zaken in beginsel vrijgesteld van btw. Toch kunnen verhuurder en huurder onder bepaalde voorwaarden gezamenlijk kiezen (opteren) voor btw-belaste verhuur. De keuze voor btw-belaste verhuur brengt voordelen met zich mee, zoals recht op vooraftrek bij btw over aankopen gerelateerd aan de verhuur of verbouwing van het pand.
De 90%-eis en formele voorwaarden bij btw-belaste verhuur
De huurder gebruikt het gehuurde voor ten minste 90% voor activiteiten waarvoor hij recht heeft op btw-aftrek, zoals btw-belaste activiteiten. De keuze wordt schriftelijk vastgelegd in de huurovereenkomst. Bij het vastleggen moet het gehuurde duidelijk omschreven zijn, inclusief de plaatselijke en kadastrale aanduiding en het boekjaar van de huurder. Als niet meer voldaan wordt aan de 90%-eis, vervalt de optie btw-belaste verhuur. In dat geval heeft de verhuurder geen recht meer op btw-aftrek ten aanzien van kosten die toerekenbaar zijn aan de vrijgestelde huur. Partijen hebben gedurende deze periode gehandeld alsof rechtsgeldig is gekozen voor belaste verhuur.
Aandachtspunten voor huur en verhuurders
Wij raden aan om te controleren of klanten die huren of verhuren daadwerkelijk een schriftelijke overeenkomst hebben gesloten en dat klanten die willen opteren voor btw-belaste verhuur dit correct in de overeenkomst hebben opgenomen. Denk daarbij aan de formele vereisten in de huurovereenkomst en of er daadwerkelijk is gehandeld als btw-belaste verhuur.
Voorspelde uitbreiding van btw-regels en administratieve impact
Een voorgenomen uitbreiding van de btw-regels rondom verbouwing en onderhoud aan vastgoed dreigt uit te lopen op een administratief pandemonium. Als een pandeigenaar zijn gebouw laat opknappen, mag hij de btw van die verbouwing aftrekken, mits hij het pand ook met btw verhuurt. Dit geldt bijvoorbeeld bij winkelvastgoed. Woningverhuur blijft doorgaans btw-vrijgesteld, behalve voor kort verblijf, wat een uitzondering is en wel belast met btw.
Short stay als vangnet voor btw-aftrek
Een mogelijkheid waardoor in rekening gebrachte btw wél kan worden teruggevraagd, is als u kiest om het pand in het jaar waarin de verbouwing is afgerond voor een kortstondige periode btw-belast te verhuren in het kader van “short stay”. Short stay-verhuur van een woning is een uitzondering op de hoofdregel btw-belaste verhuur: deze verhuur is belast tegen het verlaagde btw-tarief van 9%, terwijl de aftrekbare btw 21% bedraagt. De interpretatie van een ‘kort verblijf’ is niet volledig uit de wet duidelijk; de Staatssecretaris van Financiën heeft verduidelijkt dat een verblijf van maximaal zes maanden en een gemeubileerde verhuur als kort verblijf kan worden aangemerkt. Als het verblijf langer is dan zes maanden, moet de verhuurder aantonen dat het nog steeds om een kort verblijf handelt.
Indien het verblijf langer dan zes maanden is en de verhuurder hierin slaagt, blijft de verhuur onder voorwaarden btw-belast. Na afronding van de verbouwing kan, het jaar volgend op het boekjaar waarin btw-belaste verhuur is gestart, de woning voor onbepaalde tijd btw-vrijgesteld verhuurd worden. Let op: dit geldt niet als de verbouwing zo ingrijpend is geweest dat een nieuw gebouw is vervaardigd; dan kan de btw-aftrek mogelijk blijvend herzien moeten worden.
Herziening en teruggaaf bij prolongatie van btw-vrijgestelde verhuur
Bij de beoordeling of sprake is van een nieuw gebouw worden criteria uit de rechtspraak gehanteerd. Na een verbouwing kan er voor de btw een nieuw gebouw ontstaan, ook als het oude gebouw niet is gesloopt. De wijziging bepaalt of btw herzien moet worden: bij levering van een gebouw voor de btw kan de btw herzien worden in het jaar van ingebruikname en de daaropvolgende negen boekjaren; bij een dienst kan herziening plaatsvinden in het boekjaar waarin de dienst is afgenomen en de daaropvolgende vier boekjaren.
Overgangsregeling en beleidswijzigingen per 2023-2025
Het Vastgoedbesluit van 12 december 2023 introduceert onder voorwaarden goedkeuring dat gebreken niet fataal zijn voor de btw-belaste verhuur in reeds verstreken perioden, mits voldaan aan de 90% (of 70% voor bepaalde sectoren) norm en handelen alsof rechtsgeldig is geopteerd. Daarnaast is de behandeling van servicekosten en nutsvoorzieningen aangepast: servicekosten en nutsvoorzieningen worden als afzonderlijke prestaties beschouwd en dienen afzonderlijk gefactureerd te worden als er sprake is van keuzevrijheid voor de huurder of eigen gebruik. Over de overgangsregeling: verhuurders mogen het oude beleid blijven toepassen tot 1 januari 2025, maar tijdige aanpassing van huurovereenkomst en facturatie wordt aangeraden. Een verandering kan ook impact hebben op de verhuur van zonnepanelen die op of nabij de verhuurde woning liggen. De verhuur van niet-geïntegreerde zonnepanelen wordt nu beschouwd als een bijkomende prestatie die onder de btw-vrijstelling voor woonruimte valt, met specifieke herzieningstermijnen voor eerder aftrekbaar betaalde btw.
Toepassing voor projectontwikkelaars en transformatiemogelijkheden
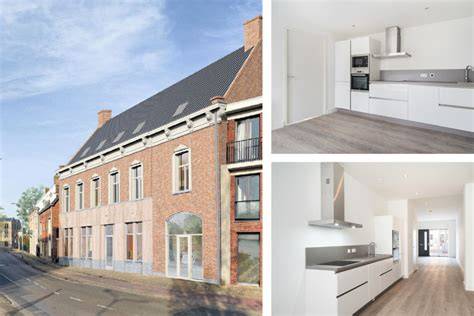
Projectontwikkelaars die bestaande kantoor- of bedrijfsruimtes transformeren naar woningen hebben onder voorwaarden de mogelijkheid om de btw op verbouwingskosten in aftrek te brengen via kortstondige btw-belaste verhuur. Na afronding van de verbouwing kan de woning voor onbepaalde tijd btw-vrijgesteld verhuurd worden, mits de resterende regels omtrent 90%-gebruik en economische realiteit worden nageleefd. Het karakter van de verbouwing bepaalt of het een levering van een bouwkundig goed of een dienst is, wat wezenlijk kan zijn voor de btw-herziening en de termijn waarbinnen dit plaatsvindt.
Praktische aanbevelingen voor huurders en verhuurders
- Controleer altijd of er een schriftelijke huurovereenkomst is met duidelijke omschrijving van het gehuurde en de boekjaren van de huurder.
- Controleer of de optie btw-belaste verhuur correct is opgenomen en gehandeld wordt alsof rechtsgeldig geopteerd is.
- Bij short stay overwegingen: documenteer bij elke verhuurperiode of het werkelijk een kort verblijf betreft volgens de 6 maanden-regel en zorg voor meubulering.
- Houd rekening met de overgangsregeling tot 1 januari 2025 en pas contracten en facturatie waar nodig aan.
- Overweeg de fiscale consequenties bij verbouwing, onderhoudscontracten en eventuele verkoop van het pand; bewaak de periodes en contracten per pand en per onderhoudscontract.
Richtlijnen en vragen
Bent u een projectontwikkelaar of verhuurder die verbouwt tot woningen of plannen heeft om dit te doen? Neem contact op met fiscale adviseurs om de toepasselijkheid van btw-belaste verhuur te beoordelen en om de overeenkomst en facturatie correct af te stemmen op het nieuwe vastgoedbesluit.
Samenvatting van kernpunten
- Verhuur van onroerende zaken is in beginsel btw-vrijgesteld; opting voor btw-belaste verhuur is mogelijk als aan de 90%-norm wordt voldaan en schriftelijk vastgelegd.
- Bij short stay kan btw over de verbouwingskosten gedeeltelijk teruggevraagd worden; afhankelijk van de duur van het verblijf en meubulering.
- Het nieuwe vastgoedbesluit maakt onderscheid tussen servicekosten, nutsvoorzieningen en huur als aparte prestaties en geeft overgangsregelingen tot 2025.
- Bij verbouwing geldt een verplichting tot herziening bij verschuiving in btw-regime afhankelijk van of sprake is van levering of dienst, en de toepasselijke boekjaren.
- Transformeren van panden naar woningen kan fiscale voordelen opleveren, mits de voorwaarden strikter nageleefd worden en de economische realiteit klopt.
In dit artikel hebben wij besproken dat het een aanzienlijke btw-besparing kan opleveren door een verbouwd pand eerst kortstondig btw-belast te verhuren alvorens vrijgesteld te verhuren, mits dit in overeenstemming is met de economische realiteit en de formele vereisten worden nageleefd.
tags: #verbouwing #pand #met #onbelaste #huur