Advies dat klopt. Eén vast bedrag. Van aanvraag tot notaris. Als er sprake is van overwaarde, is je openstaande hypotheek lager dan je schuld, de actuele waarde van je woning. Dan kun je dus mogelijk meer lenen. Dat komt doordat je, afhankelijk van je inkomen, 100% van je woningwaarde kunt krijgen aan hypotheek. Soms kun je voor een verbouwing zelfs meer lenen dan wat je woning op dit moment waard is. Als je (een deel van) je overwaarde opneemt voor een verbouwing, dan komt dat bedrag op een aparte rekening in een bouwdepot te staan. Vanuit dit depot betaal je de rekeningen voor je verbouwing, zoals de kosten voor de aannemer. Het geld blijft 1-2 jaar in het depot staan. Is er na de einddatum nog geld in het depot over?
Inzicht in jouw mogelijkheden
In een gratis én vrijblijvend gesprek vertel je wat je wilt. Advies dat klopt Ontvang helder hypotheekadvies. Wij regelen het Van aanvraag tot contact met bank en notaris. Alles geregeld, ook daarna Wij blijven betrokken. Er zijn meerdere manieren om een verbouwing te financieren. In de praktijk zie je vaak dat mensen hun overwaarde opnemen voor een verbouwing, omdat je dan niet alles met spaargeld hoeft te betalen. Je behoudt je spaargeld als buffer. Alleen voor kleine verbouwingen of als je inkomen beperkt is, is een consumptief krediet soms handiger dan je hypotheek verhogen voor een verbouwing. Je krijgt dan niet te maken met bijkomende kosten voor bijvoorbeeld de taxatie van je huis of voor de notaris. Je kunt eenvoudig zelf jouw overwaarde berekenen. Trek hiervoor je resterende hypotheekschuld af van de huidige waarde van je woning. Komt daar een positief bedrag uit? Daarna is de vraag welk deel van je overwaarde je kunt opnemen. Hierbij speelt ook je inkomen een rol. Ook goed om te weten: als je je woning verbouwt, kijkt de bank naar de waarde van je woning na de verbouwing. Maakt de verbouwing jouw huis meer waard?
Ga je verbouwen met je overwaarde door je hypotheek te verhogen of een nieuwe hypotheek te nemen? Je betaalt extra kosten als je een hypotheek wilt verhogen, oversluiten of afsluiten. Denk aan taxatiekosten en kosten voor hypotheekadvies. Het is afhankelijk van je inkomen of je extra hypotheek kunt krijgen voor een verbouwing. De hypotheekaanbieder vraagt vaak naar je verbouwplannen. De hypotheekrente voor je nieuwe hypotheek is alleen onder voorwaarden fiscaal aftrekbaar. Namelijk alleen voor het hypotheekdeel dat je daadwerkelijk voor de verbouwing van je woning gebruikt. Het moet daarbij ook gaan om een woning die jouw hoofdverblijf is én je nieuwe hypotheek moet lineair of annuïtair zijn. Er zijn meerdere manieren om je overwaarde op te nemen voor een verbouwing.
- Ten eerste kun je je overwaarde opnemen voor een verbouwing door je hypotheek te verhogen. Daar zijn wellicht mogelijkheden voor als je hypotheek voor een hoger bedrag in het Kadaster is ingeschreven dan wat je hebt geleend. Dat kan het geval zijn doordat je bij de inschrijving al wat speling had aangehouden. Het voordeel van onderhands verhogen is dat je er niet voor langs de notaris hoeft te gaan.
- Nog een mogelijkheid is dat je een tweede hypotheek afsluit: een hypotheek bovenop je al lopende eerste hypotheek. Voor de aanvraag van een tweede hypotheek moet je een nieuwe hypotheekakte ondertekenen bij de notaris. Ook is er een nieuwe taxatie van je woning voor nodig.
- Een belangrijk voordeel van je hypotheek oversluiten om de overwaarde te gebruiken voor een verbouwing, is dat je je hele hypotheek opnieuw kunt vormgeven. Dus niet alleen het extra hypotheekdeel, maar het volledige hypotheekbedrag. Houd bij oversluiten wel rekening met een boeterente. Dat is een bedrag dat je verplicht bent aan je hypotheekaanbieder te betalen voor het openbreken van je hypotheekcontract.
- Deze laatste optie om de overwaarde op te nemen voor een verbouwing is interessant voor gepensioneerden met een lager inkomen. Het is wel een wat complex product waar haken en ogen aan zitten. Dus laat je er goed over informeren voordat je een opeethypotheek afsluit.
Tot nu toe hebben we het gehad over de overwaarde inzetten om je huidige woning te verbouwen. Maar het kan ook zijn dat je de overwaarde op je huis wilt gebruiken voor een verbouwing van je nieuwe woning. Door je overwaarde in je nieuwe woning te steken, heb je extra budget voor je verbouwplannen. Ook in dit geval kun je het bedrag voor de verbouwing apart laten zetten in een bouwdepot. Wil jij je overwaarde gebruiken voor een verbouwing? Onze Hypotheekexperts kunnen je er in een eerste gesprek alles over vertellen. Zo weet je precies hoeveel jij kunt lenen en welke opties er zijn. Vaak zie je dat mensen hiervoor een tweede hypotheek nemen. Naast dat je de overwaarde kunt opnemen voor een verbouwing, kun je de overwaarde ook anders gebruiken. Zo kun je een volgend huis kopen met je overwaarde, je overwaarde gebruiken voor een auto of je pensioen ermee aanvullen. Ook kun je het geld gewoonweg op je spaarrekening laten staan, waardoor je het kunt gebruiken voor wat je maar wilt. Houd er wel rekening mee dat de rente over je extra hypotheek alleen fiscaal aftrekbaar is als je de hypotheek in de verbouwing of verduurzaming van je eigen woning steekt.
Ja, het is mogelijk om met je overwaarde een verbouwing te financieren. Of je de overwaarde kunt opnemen (met een tweede hypotheek of hypotheekverhoging), hangt af van je inkomen. Hier wordt de nieuwe, hogere hypotheek aan getoetst. Hoeveel overwaarde kan ik gebruiken? Hoeveel overwaarde je kunt gebruiken, is afhankelijk van wat je verdient. De hypotheekaanbieder toetst je nieuwe, hogere hypotheek aan je huidige inkomen. Dat bepaalt of je de volledige overwaarde of een deel ervan kunt opnemen. Ook de plannen met je overwaarde spelen uiteraard een rol. Ja, het is mogelijk om je overwaarde op te nemen voor een verbouwing. Als je overwaarde hebt, dan kun je die (mits je inkomen voldoende is) inzetten om een verbouwing te financieren.
Home Hypotheek Ander huis kopen Als de waarde van je huis hoger is dan je hypotheek, heb je overwaarde. Deze financiële ruimte kun je misschien wel gebruiken. Je kunt je overwaarde gebruiken om bijvoorbeeld je (pensioen)inkomen aan te vullen, het uitgaven aan iets wat veel geld kost, je woning (duurzaam) te verbouwen of toekomstbestendig te maken. Wij vertellen je graag alles over de overwaarde op je woning. Wat is overwaarde op je huis? Overwaarde betekent dat je huis meer waard is dan wat je nog moet betalen aan hypotheek. Je woning kan door de jaren heen meer waard zijn geworden. Dit kan komen door de waardestijging op de huizenmarkt, een (duurzame) verbouwing of door aflossing op je hypotheek. Om de overwaarde van je huis te berekenen kun je een betaalde waardebepaling door een taxateur laten doen of naar de WOZ-waarde kijken. Je kunt de overwaarde op je huis op verschillende manieren gebruiken, bijvoorbeeld voor de aankoop van een nieuw huis, een verbouwing of iets anders te betalen. Wij nemen graag de tijd in een persoonlijk gesprek om naar je wensen en financiële mogelijkheden te kijken. Vraag gratis een gesprek aan Overwaarde van je huis berekenen
Als je overwaarde hebt betekent het dat je huis meer waard is, dan dat je voor je woning nog aan hypotheekschuld moet betalen bij de bank. Bijvoorbeeld: Je verkoopt je huis voor € 350.000 Je eigenwoningschuld is € 150.000 Dan heb je bij verkoop € 200.000 overwaarde We kijken in bovenstaand voorbeeld naar je eigenwoningschuld. Dit is de schuld die je hebt in belastingbox 1. Over deze schuld mag je hypotheekrente aftrekken bij je belasting. Het kan zijn dat je ook nog een hypotheekschuld hebt in box 3. Over dat bedrag mag je geen hypotheekrente aftrekken. Heb je een hypotheekschuld in box 3 dan tel je deze op bij de schuld in box 1. Weet je niet hoe het zit met jouw schuld? Kijk dan in je belastingaangifte.
Waarvoor kun je de overwaarde van je huis gebruiken? Overwaarde gebruiken voor nieuw huisOverwaarde gebruiken voor verbouwing of verduurzamingOverwaarde op een spaarrekening zettenOverwaarde gebruiken voor schenking of hypotheek kindOverwaarde gebruiken voor kosten koper, lening of schuldenAls je een nieuw huis koopt kun je de overwaarde van jouw oude huis gebruiken om dit nieuwe huis te kopen. Vaak zijn er ook kosten verbonden aan de verkoop van je huidige woning, zoals makelaarscourtage. Deze kosten mag je ook betalen met je overwaarde.
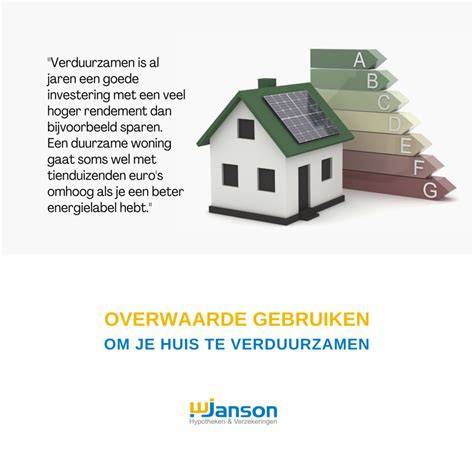
Wil je een 2e huis kopen of een woning in het buitenland? Dan kun je de overwaarde gebruiken voor de aankoop van een 2e huis met een hypotheek. Zo kun je een deel van de aankoopprijs van je nieuwe huis betalen met het geld dat al in je huidige huis zit.Overwaarde huis verzilverenWil je de overwaarde van je huis verzilveren (laten uitbetalen)? Dan zijn er meerdere mogelijkheden. Zo kun je een lening afsluiten, je bestaande hypotheek verhogen of oversluiten. We leggen de verschillende opties graag aan je uit. Wil je de overwaarde van je huis laten uitbetalen? We kijken graag met je welke optie het beste past bij wat je wilt. Maak een afspraak met 1 van onze financieel adviseurs.
Overwaarde van je huis en belasting Wanneer je overwaarde opneemt en dit bedrag niet gebruikt voor verbouwing of verbetering van je eigen woning, valt het opgenomen bedrag in box 3 van je belastingaangifte. In deze box wordt vermogen of eigen geld belast. Dit betekent dat je belasting moet betalen over het bedrag dat je hebt opgenomen uit de overwaarde. De rente die je betaalt over de lening die je hebt afgesloten voor het opnemen van de overwaarde, kan je misschien van de belasting aftrekken. Dit geldt alleen als je het opgenomen bedrag gebruikt als investering in je eigen woning (box 1). Het voordeel hiervan is dat het je belastingvoordeel geeft.
Wat is meeropbrengst en hoe kan ik het gebruiken? Als je een nieuwe woning gaat kopen schatten we in wat de verkoopprijs van je woning gaat worden. De (verwachte) overwaarde nemen we mee in het hypotheekadvies. Is er meer overwaarde dan waar we rekening mee hebben gehouden? Dan noemen we dit bedrag ‘meeropbrengst’. Wat kan je hiermee doen?
Veelgestelde vragen over overwaarde Vraag een persoonlijk adviesgesprek aan Wil je weten of deze hypotheek (nog) bij jouw situatie past? Maak een afspraak voor een gratis oriënterend hypotheekgesprek Staat je woning te koop of heb je je huis onlangs verkocht? Met de stijgende huizenprijzen is de kans groot dat je overwaarde hebt op je huis. Als je besluit de overwaarde niet te herinvesteren in een nieuw koophuis, dan is de kans groot dat je voor de aftrek van hypotheekrente te maken krijgt met de bijleenregeling. Dit houdt in, dat je voor het deel dat de hypotheek hoger is dan volgens de bijleenregeling mag, geen recht heeft op aftrek van de hypotheekrente. Dit deel van de schuld verschuift dan naar box 3. In de huidige huizenmarkt hebben veel huizenbezitters een overwaarde op hun huis. Als je je oude huis met overwaarde verkoopt en verhuist naar een nieuw koophuis, dan heb je de keuze om de overwaarde te herinvesteren in je nieuwe huis of iets anders met het geld te doen. De bijleenregeling wordt van toepassing als je kiest de overwaarde niet te investeren in het nieuwe huis. We leggen aan de hand van een voorbeeld uit hoe de bijleenregeling werkt.
Stel dat je jouw huis voor € 250.000 verkoopt, de makelaarskosten € 2.000 bedragen en je een hypotheekschuld hebt van € 200.000. Als je al eerder een huis hebt gekocht, dan weet je natuurlijk al een hoop van hypotheekrenteaftrek. Van dit belastingvoordeel kun je maximaal dertig jaar profiteren. Je hebt er alleen recht op als het gaat om je hoofdverblijf. De hypotheekrente over een tweede huis of vakantiewoning mag je dus niet aftrekken. Je moet ook de overwaarde van je oude huis gebruiken voor de financiering van je nieuwe woning om je recht op hypotheekaftrek volledig te behouden. Wat als je de overwaarde voor iets anders wilt gebruiken? Dan leen je dit bedrag weer bij voor je nieuwe huis. Dat kan gewoon. Maar of dat slim is?
Maar wat als je geen nieuw huis wilt kopen? Je kunt (een deel van) je overwaarde ook investeren in een verbouwing van je huidige huis. Koop je na de verkoop van je woning geen nieuw huis, bijvoorbeeld omdat je gaat huren? Als je drie jaar lang wacht met kopen, mag je gewoon weer alle hypotheekrente aftrekken van de belasting. Ben je op zoek naar een volgende woning? Voor goed hypotheekadvies is het van belang dat je een aantal documenten aanlevert. Overwaarde en gaan verbouwenMet je overwaarde kun je ook een verbouwing financieren. Hiervoor moet je de overwaarde wel vrij maken. Dit kan door je hypotheek te verhogen of een tweede hypotheek af te sluiten. De geldverstrekker toetst wel eerst of je de hypotheek kunt betalen.
Overwaarde en een goedkoper huis kopenStel je verkoopt je oude huis en koopt een goedkoper ander huis. De overwaarde die je hebt naar aanleiding van de verkoop van je oude huis breng je in bij de koop van het nieuwe huis. Hierdoor kun je een lagere hypotheek nemen waardoor je maandlasten ook veel lager zijn. Is je nieuwe huis zoveel goedkoper dat je niet je hele overwaarde in kunt brengen? Dan blijft het restbedrag nog 3 jaar staan. Wanneer je binnen die 3 jaar nog een keer gaat verhuizen of verbouwen, dan moet je het restant van de overwaarde alsnog inbrengen.
Overwaarde en gaan hurenHet kan zijn dan je besluit van een koopwoning naar een huurwoning te verhuizen. De overwaarde investeer je niet in een nieuwe koopwoning en is dus een fijn extraatje. Om te sparen, beleggen of om je pensioen aan te vullen. Dit bedrag kun je besteden zoals je zelf wilt. Over dit bedrag moet je afhankelijk van de hoogte wel ieder jaar belasting betalen.
Overwaarde en je hypotheek oversluitenWil je profiteren van de lage hypotheekrente? Dan kun je wellicht je hypotheek oversluiten. Doe je dit tijdens je rentevaste periode dan moet je een boete betalen. Die boete kun je zelf betalen. Maar niet iedereen heeft zoveel geld lenen. Soms is het ook mogelijk om de boete mee te financieren in je hypotheek. Dit kan als je overwaarde hebt. Een adviseur van Hypotheek Visie vertelt je er graag meer over.
Overwaarde als extraatjeHeb je overwaarde en koop je binnen 3 jaar geen nieuwe woning of kun je niet de hele overwaarde gebruiken omdat je een goedkopere woning koopt? Dan is de overwaarde een leuke extraatje dat je op je rekening krijgt. Om te sparen, beleggen of om je pensioen aan te vullen. Dit bedrag kun je besteden zoals je zelf wilt. Over dit bedrag moet je afhankelijk van de hoogte wel ieder jaar belasting betalen.
Wat als jij en je partner allebei overwaarde hebben? Ga je samenwonen met je nieuwe partner en hadden jullie allebei een eigen huis? Dan kunnen jullie na verkoop van de woningen allebei een overwaarde overhouden. Kopen jullie samen de nieuwe woning, dan moeten jullie ook allebei de overwaarde inbrengen. Of je allebei het hele bedrag in moet brengen hangt af van de koopprijs van het nieuwe huis en de overwaarde die jullie hebben. Een adviseur kan dit precies voor jullie uitrekenen. Persoonlijk advies Je hebt al overwaarde vanuit de verkoop van een vorig huis, je koopt niet meteen een nieuwe woning, je koopt een nieuwe woning voordat je de oude woning met overwaarde verkoopt, je hebt een fiscale partner of je bent uit elkaar. Oftewel, er zijn nog tal van situaties meer mogelijk rondom overwaarde. Een onafhankelijke adviseur kan precies bekijken wat in jouw situatie verstandig is rondom overwaarde. Wil je meer informatie?
tags: #wanneer #is #hypotheekrente #aftrekbaar #verbouwing #overwaarde