Dit artikel behandelt de pensioen- en AOW-situatie voor zzp’ers en werknemers in de loodgietersbranche in Nederland. Het laat zien hoe AOW en pensioen elkaar aanvullen, welke mogelijkheden er zijn voor aanvullend pensioen, en welke specifieke overwegingen gelden voor zelfstandig ondernemers (zzp’ers) in de installatiebranche.
Drie pijlers van het pensioensysteem in de bouw
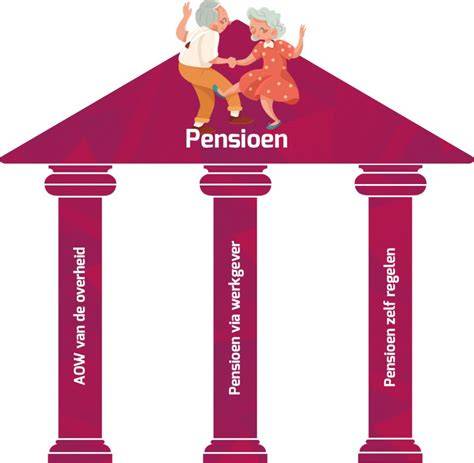
De pensioenopbouw voor werknemers in de bouw werkt via drie pijlers. Ten eerste de AOW van de overheid, automatisch opgebouwd gedurende werkjaren tot de pensioengerechtigde leeftijd. Ten tweede het werkgeverspensioen via een bedrijfstakfonds zoals BPF Bouw of MITT, waar de premies van werkgever en werknemer gezamenlijk bijdragen aan de pensioenrechten. Ten derde de derde pijler met eigen aanvullende voorzieningen zoals lijfrente of banksparen. Voor zzp’ers ontbreekt deze automatische opbouw en werkgeversbijdrage; moet je zelf een pensioenvoorziening treffen.
AOW en pensioen voor loodgieters: wat verandert er voor zzp’ers?
Als zzp’er bouw je geen automatisch werkgeverspensioen op en ben je volledig verantwoordelijk voor je eigen pensioenvoorziening. De AOW-leeftijd is momenteel 67 jaar, maar de exacte leeftijd kan variëren en hoger uitvallen door veranderingen in de levensverwachting. De AOW-uitkering bedraagt in een gegeven voorbeeld (€883,67 bruto per maand met een partner) en is onderhevig aan indexering en toekomstige beleidswijzigingen. Houd rekening met mogelijke AOW-gaten als de AOW-leeftijd verschuift ten opzichte van je pensioenleeftijd of als je in het buitenland hebt gewoond/geleefd.
Aanvullend pensioen als zzp’er: opties en berekeningen
Voor zzp’ers bestaan er verschillende manieren om aanvullend pensioen op te bouwen, bijvoorbeeld via lijfrente, banksparen of andere pensioenproducten. Een voorbeeldberekening laat zien dat, bij een inleg van €0 eenmalig en €200 per maand gedurende 16 jaar, een aanvullend pensioen van ongeveer €147 bruto per maand kan ontstaan, wat samen met de AOW leidt tot een totaal bruto inkomstenbedrag van circa €1.030,59 per maand. De werkelijke uitkering hangt af van factoren zoals rente, levensverwachting, kosten en fiscale regels. Het is verstandig een financieel adviseur te raadplegen om de beste opties te bepalen binnen de fiscale grenzen.
Primaire en aanvullende regels bij loon- en opdrachtnemersverband
Wanneer je in loondienst werkt in de installatie- of bouwnijverheid, ben je meestal automatisch aangesloten bij een bedrijfstakpensioenfonds zoals BIM of MITT, en bouw je pensioen op via de regeling van dat fonds. Voor zzp’ers geldt dat er geen automatische opbouw is; de pensioenvoorziening ligt bij jezelf. Als je in loondienst overstapt naar zzp’er, stopt de automatische opbouw via het pensioenfonds, maar blijven opgebouwde rechten bestaan totdat je de pensioenleeftijd bereikt. Een eventuele overdracht van opgebouwde rechten naar een ander fonds is afhankelijk van de betrokken fondsen en is niet altijd mogelijk of voordelig.
Hoe controleer je de pensioenopbouw en wat als er fouten zijn?
Je kunt jaarlijks een Uniform Pensioen Overzicht (UPO) ontvangen van het pensioenfonds waar je onder valt, bijvoorbeeld MITT of bpfBOUW, met je opgebouwde rechten en de verwachte uitkering. Bij twijfels over premies of afdracht kun je dit controleren op loonstrook en via online tools zoals Mijnpensioenoverzicht.nl. Bij onduidelijkheden of verkeerde inschrijving kun je contact opnemen met het pensioenfonds en, indien nodig, met vakbonden zoals FNV of CNV voor bijstand.
Overstappen van loondienst naar zzp en terug: wat gebeurt er met pensioenrechten?
Als je stopt met werken in loondienst en als zzp’er verder gaat, stopt de pensioenopbouw via bedrijfstakpensioenfondsen en blijven eerder opgebouwde rechten behouden totdat je de pensioenleeftijd bereikt. Voor zzp’ers ligt de verantwoordelijkheid voor de opbouw van het pensioen volledig bij henzelf, bijvoorbeeld via lijfrente of banksparen. Bij terugkeer naar loondienst kan de pensioenopbouw bij hetzelfde fonds weer hervat worden, mits de werkzaamheden vallen onder hetzelfde fonds en er premieafdracht plaatsvindt.
Veelgestelde vragen over pensioen in de installatiebranche
- Kan ik als werknemer in loondienst extra pensioen opbouwen naast BPF Bouw? Ja, via de derde pijler met lijfrente of banksparen, rekening houdend met fiscale grenzen.
- Wat gebeurt er met mijn pensioen bij faillissement van de werkgever? De opgebouwde rechten blijven meestal veilig bij het fonds; de uitkering is onafhankelijk van de werkgever.
- Hoe controleer ik of pensioenpremie wordt afgedragen? Kijk op de loonstrook en log in op mijnpensioenoverzicht.nl.
- Hoe zit het met pensioenopbouw tijdens proeftijd of tijdelijk contract? Vaak bouw je ook tijdens proeftijd of tijdelijk contract pensioen op als de werkgever is aangesloten bij een fonds.
- Kan ik mijn opgebouwde pensioenrechten meenemen naar het buitenland? In principe blijven rechten staan bij het Nederlandse fonds; uitkering kan naar een buitenlandse rekening, afhankelijk van fiscale verdragen en adviezen.
Samenvatting van de belangrijkste punten
- Loodgieters in loondienst bouwen automatisch pensioen op via een bedrijfstakfonds; zzp’ers moeten zelf beleggen in een lijfrente of banksparen.
- AOW-leeftijd en AOW-uitkering vormen de fundering van het oude dag inkomen; aanvullend pensioen vult het verschil op.
- Aanvullend pensioen kan in de vorm van lijfrente, banksparen of andere producten; inleg en rendement bepalen de uiteindelijke uitkering.
- Bij verandering van werkstatus blijven rechten behouden; overstap naar zzp vereist eigen verantwoordelijkheid voor pensioenopbouw.
Dit Is Hoe SLIMME Zzp'ers Pensioen Opbouwen In 2026 (volledige uitleg)
Praktische stappen voor zzp’ers in loodgieterswerk
- Maak een duidelijke inschatting van gewenste pensioenuitkering naast AOW.
- Overweeg lijfrente of banksparen als aanvullende voorziening; laat een financieel adviseur meekijken.
- Controleer jaarlijks je UPO en houd premies en inleg bij.
- Overweeg mogelijke waardeoverdrachten als je van fonds wisselt via (bijvoorbeeld) verschillende activiteiten of opdrachten.
Informatie over specifieke fondsregelingen en veranderingen in het pensioenstelsel is onderwerp van voortdurende actualisering. Raadpleeg regelmatig de brochures en de officiële portalen van de betreffende pensioenfondsen en vakorganisaties voor de meest actuele regels en bedragen.