Bij bestudering van de meerjarenbegroting (MJB) komt de vraag op hoe de vastgoedportefeuille er op de langere termijn uitziet als de corporatie het gevoerde beleid doorzet.
Relevante vragen zijn dan: Doen we nu de juiste dingen of lopen we risico’s in de toekomst?
Natuurlijk willen we in de meeste woningmarkten bouwen, bouwen, bouwen, zeker in tijden van wooncrisis met wachttijden van meer dan de tien jaar, maar wat bouwen we dan en hoeveel?
Welke complexen verduurzamen we eerst en tegen welke kosten?
In dit hoofdstuk beschrijven we waar een goede portefeuillestrategie aan moet voldoen.
En verder: Hoe kan de portefeuillestrategie de toezichthouder helpen om beter toezicht te houden op sturing en verantwoording?
Hoe kan de corporatie met de portefeuillestrategie haar duurzaam bedrijfsmodel inrichten?
Een goede portefeuillestrategie bevat een aantal ingrediënten.
De volgende stap is om te onderzoeken hoe de doelgroep van de corporatie zich ontwikkelt (markt).
Denk aan inkomensontwikkeling (van minima/bijstand tot middeninkomens), demografische ontwikkeling (eenpersoonshuishoudens of gezinnen) en duurzaamheidsopgave (energieverbruik en wijkuitvoeringsplannen).
Hierbij is het van belang dat de corporatie de volkshuisvestelijke opgave in samenspraak met de stakeholders vaststelt: ontstaat een eenduidig beeld of zijn er verschillen?
De derde stap is de omgevingsanalyse.
Als de corporatie inzicht heeft in de huidige portefeuille én de maatschappelijke opgave op de langere termijn, is een mismatch waarschijnlijk.
Dat roept vragen op.
Hoe zou de portefeuille er idealiter over 10 à 15 jaar uit moeten zien?
De transformatieopgave geeft de corporatie richting aan investeringen (nieuwbouw, renovatie), welke delen van de portefeuille de corporatie kan verkopen (verkoopbeleid), in welk deel (kwaliteit en duurzaamheid) de corporatie moet investeren.
En welk huurbeleid de corporatie moet voeren, zodat de corporatie die huurwoningen krijgt die passen bij de inkomensontwikkeling en de behoefte van de doelgroep.
Een portefeuillestrategie (PFS) vertaalt de maatschappelijke opgave in concrete vastgoeddoelstellingen.
Met een PFS is de corporatie beter in staat om te rapporteren en te sturen op de resultaten die de corporatie met het vastgoed wil bereiken.
Beschikbaarheid gaat over het aantal woningen in de portefeuille.
Hoeveel woningen willen we over 10 à 15 jaar in de DAEB en niet-DAEB hebben?
Daarmee geeft de corporatie in de portefeuillestrategie richting aan de gedifferentieerde groei van de portefeuille.
Bijvoorbeeld door nieuwbouw toe te voegen en meer of minder te verkopen.
Nieuwbouw in relatie tot verkoop is vaak een gevoelig onderwerp in prestatieafspraken.
Een woning verkopen inclusief de bouw van een sociale huurwoning betekent dat er meer huishoudens op de gehele lokale woningmarkt kunnen worden gehuisvest.
De verkochte woning komt beschikbaar voor een nieuw huishouden en met de opbrengsten kan de corporatie elders een nieuwe sociale huurwoning bouwen.
Als een corporatie een woning verkoopt die te duur is om als sociale huurwoning aan te houden, is het effect nog groter: met de opbrengst kunnen zelfs twee sociale huurwoningen worden gebouwd.
Beschikbaarheid laat zich goed vertalen van portefeuille naar lokaal niveau.
In bepaalde wijken kan door overconcentratie van lagere inkomens een maatschappelijke tweedeling ontstaan.
Menging hoeft geen doel op zich te zijn, maar de corporatie kan per wijk wel een boven- en ondergrens stellen aan de instroom van lagere inkomens.
Vervolgens moet de corporatie analyseren of er bijsturing op object niveau (vastgoed) of op subject niveau (toewijzing) nodig is.
Om menging te krijgen, hoeft de corporatie sociale huur niet altijd te slopen, verkopen of te liberaliseren.
Sociale huurwoningen mogen ook deels (10%) naar inkomens boven de EU-grens.
Corporaties kunnen de sociale huurwoningen ook deels toewijzen aan niet-huurtoeslagontvangers.
De sociale huursector is steeds meer voor de laagste inkomens.
Dit komt onder andere door passend verhuren van afgetopte woningen aan huurtoeslagontvangers.
Daarnaast worden er steeds meer woningen ingezet voor de uitstroom vanuit de maatschappelijke opvang.
De minimale voorraad van de corporatie (de ‘ijzeren voorraad’) voor de laagste inkomens (minima/bijstand), woningen voor huurtoeslagontvangers tot de aftoppingsgrenzen en woningen tot de liberalisatiegrens.
Ook in de vrije sector huur kan de corporatie ervoor kiezen om een deel van de woningen bereikbaar te hebben en te houden voor middeninkomens.
Met het huurbeleid bij mutatie (nieuwe huurders) en het huurverhogingsbeleid (zittende huurders) zorgt de corporatie op termijn voor deze passende verdeling.
Dat betekent dat de corporatie soms in het verdelen van de schaarste keuzes moet maken om zo verschillende huishoudens een slaagkans te geven op de woningmarkt.
Het begrip kwaliteit is op vele manieren uit te leggen.
In de portefeuillestrategie gaat het met name om twee zaken: functionele kwaliteit en technische kwaliteit.
De functionele kwaliteit betreft de match tussen het type woning en de doelgroep.
Hierdoor ontstaan een aantal product-markt combinaties.
Op basis van de huidige portefeuille en de ontwikkeling van de doelgroep kan de corporatie bijvoorbeeld kiezen voor meer kleine woningen voor kleinere huishoudens of meer eengezinswoningen voor grotere huishoudens.
Hier kan ook levensloopbestendigheid van woningen een plek krijgen.
Een businessplan voor vastgoedportefeuille-uitbreiding is een gestructureerd document dat je investeringsstrategie, financiële doelstellingen en risicoanalyse bevat.
Het vormt de basis voor succesvolle vastgoedbeleggingen door duidelijke kaders te stellen voor locatiekeuze, financiering en rendementsverwachtingen.
Een businessplan voor vastgoedportefeuille-uitbreiding is een strategisch document dat je investeringsdoelen, marktanalyse, financiële projecties en uitvoeringsplannen beschrijft.
De kerncomponenten van een vastgoedbusinessplan omvatten je investeringsfilosofie, doelmarktanalyse, financiële planning en risicobeheersing.
Het document moet duidelijk maken waarom bepaalde investeringskeuzes logisch zijn binnen je bredere strategie.
Professionele planning is essentieel omdat vastgoedinvesteringen grote kapitaalcommitments vereisen met lange terugverdientijden.
Zonder gestructureerde aanpak loop je het risico op emotionele beslissingen, onderschatting van kosten of verkeerde locatiekeuzes.
De financiële analyses in je vastgoedbusinessplan moeten cashflowprojecties, ROI-berekeningen, financieringsmogelijkheden en scenarioanalyses bevatten.
Cashflowprojecties tonen de verwachte inkomsten uit huur minus alle operationele kosten, inclusief onderhoud, verzekeringen, belastingen en beheerkosten.
Maak realistische aannames over huurprijsontwikkeling, leegstand en kostentoenames.
Analyseer verschillende financieringsopties, van traditionele hypotheken tot alternatieve financieringsvormen.
Bereken de impact van verschillende loan-to-value-ratio’s op je rendement en cashflow.
De juiste locaties voor portefeuille-uitbreiding bepaal je door marktanalyse, demografische trends, infrastructuurontwikkelingen en lokale economische factoren systematisch te evalueren.
Analyseer demografische trends zoals bevolkingsgroei, leeftijdsopbouw en inkomensontwikkeling in potentiële investeringsgebieden.
Gebieden met jonge professionals, studenten of groeiende gezinnen bieden vaak een stabiele huurvraag.
Evalueer de lokale vastgoedmarkt door huurprijzen, verkoopprijzen en leegstandscijfers te vergelijken.
Kijk naar de verhouding tussen koopprijzen en huurprijzen om te beoordelen of een locatie interessant is voor beleggers.
In je vastgoedbusinessplan moet je marktrisico’s, operationele risico’s, financiële risico’s en regelgevingsrisico’s identificeren en strategieën ontwikkelen om deze te beheersen.
Marktrisico’s omvatten dalende vastgoedprijzen, afnemende huurvraag en veranderende marktomstandigheden.
Operationele risico’s zijn leegstand, onderhoudsproblemen, problematische huurders en onverwachte reparaties.
Ontwikkel mitigatiestrategieën voor elk geïdentificeerd risico.
Dit kan diversificatie zijn over verschillende locaties en vastgoedtypen, het aanhouden van reserves voor onderhoud en leegstand, of het afsluiten van verzekeringen.
Wij ondersteunen vastgoedbeleggers bij het ontwikkelen en uitvoeren van hun businessplannen door lokale marktkennis, professionele beheersservices en uitgebreide administratieve ondersteuning te bieden.
Door onze jarenlange ervaring met verschillende typen beleggers kunnen we je helpen realistische verwachtingen te formuleren en valkuilen te vermijden.
Hoe begin ik met het opstellen van mijn eerste vastgoedbusinessplan? Start met het definiëren van je investeringsdoelen en budget.
Verzamel vervolgens marktdata over je gewenste investeringsgebieden en maak realistische financiële projecties.
Het is verstandig om professioneel advies in te winnen voor je eerste businessplan om veelgemaakte fouten te voorkomen.
Wat zijn de meest voorkomende fouten bij vastgoedportefeuille-uitbreiding? Veelgemaakte fouten zijn te optimistische rendementsverwachtingen, onvoldoende reserves voor onderhoud en leegstand, en gebrek aan diversificatie in locaties.
Ook wordt de impact van rentestijgingen vaak onderschat en worden operationele kosten te laag ingeschat.
Hoe vaak moet ik mijn businessplan updaten? Update je businessplan minimaal jaarlijks of bij significante marktveranderingen zoals rentestijgingen of nieuwe regelgeving.
Na elke nieuwe investering is het ook verstandig om je plan bij te stellen op basis van de werkelijke prestaties en geleerde lessen.
Welke financiering is het meest geschikt voor portefeuille-uitbreiding? Dit hangt af van je financiële positie en strategie.
Traditionele hypotheken bieden vaak de laagste rente, maar alternatieve financiering kan sneller beschikbaar zijn.
Een mix van eigen vermogen en vreemd vermogen met een loan-to-value van 70-80% is vaak optimaal voor rendement en risicospreiding.
Een vastgoedportefeuille is een verzameling van onroerend goed die door een individu, bedrijf of investeringsfonds wordt beheerd.
Het doel van een vastgoedportefeuille is het genereren van stabiele inkomsten en het creëren van lange termijnwaarde door huurinkomsten, verkoop en waardestijging.
Een vastgoedportefeuille is een verzameling van vastgoedobjecten zoals woningen, appartementen, bedrijfspanden, winkels en logistieke centra.
Deze objecten worden beheerd als één investeringsportfolio met als doel inkomsten te genereren en de waarde van het totale vastgoedbezit te vergroten.
Vastgoedportefeuilles worden beheerd door particulieren, bedrijven en institutionele beleggers zoals pensioenfondsen.
Beleggers kiezen vaak voor een gediversifieerde vastgoedportefeuille om risico’s te spreiden en een stabiel rendement te realiseren.
Een goed beheerde vastgoedportefeuille biedt voordelen zoals passieve inkomsten, waardevermeerdering, inflatiebescherming en fiscale voordelen.
Investeren in vastgoed blijft aantrekkelijk, ook in de huidige markt.
Vastgoed is een solide investeringscategorie vanwege de mogelijkheid om passieve inkomsten te genereren en kapitaal te laten groeien.
Ondanks hogere hypotheekrentes en strengere regelgeving blijven de fundamentele voordelen van vastgoed overeind.
Vastgoed blijft interessant vanwege: Waardeontwikkeling, Passieve inkomsten, Inflatiebescherming, Fiscale voordelen.
De grootste risico’s zijn prijsdalingen, leegstand en veranderende regelgeving.
Het opbouwen van een vastgoedportefeuille vereist een strategische aanpak waarbij locatie, financiering en vastgoedbeheer centraal staan.
Investeren in vastgoed heeft nog steeds zin, vooral wanneer u een langetermijnstrategie volgt.
Ondanks stijgende rentes en strengere regelgeving blijven de voordelen zoals huurinkomsten, vermogensopbouw en inflatiebescherming aantrekkelijk.
Particuliere beleggers profiteren van waardevermeerdering en maandelijkse huurinkomsten, terwijl zakelijke investeerders schaalvoordelen en fiscale voordelen kunnen benutten.
Bij Fortus begrijpen wij hoe belangrijk een goed gestructureerde vastgoedportefeuille is voor duurzame vermogensgroei.
Wij spreken regelmatig mensen die op korte termijn hun baan willen opzeggen en vastgoed willen gebruiken om hun salaris te vervangen.
De gedachte is aantrekkelijk: met één of meerdere investeringen een passief inkomen opbouwen en daarmee financiële vrijheid bereiken.
In de praktijk blijkt vastgoed echter zelden geschikt als directe inkomstenbron.
Vastgoed en haast gaan niet samen.
Wie vastgoed nodig heeft om snel inkomsten te genereren, komt vaak terecht in strategieën die complex zijn en meer risico met zich meebrengen.
Denk aan het opknappen en snel doorverkopen van woningen (flips) of het splitsen en verhuren aan meerdere huurders (zoals HMO’s).
Deze strategieën kunnen zeker succesvol zijn, maar vragen veel ervaring, tijd en kapitaal om goed uit te voeren.
Het grootste obstakel is de timing van de cashflow.
Investeren in vastgoed betekent meestal eerst maandenlang geld uitgeven voordat er inkomsten terugkomen.
Je investeert in aankopen, opknapwerk, juridische kosten en makelaars, terwijl je nog moet wachten op huurinkomsten of financiering.
In die periode lopen je kosten gewoon door.
Zelfs als alles volgens plan verloopt, kan het financieel uitdagend zijn om de periodes tussen verschillende investeringen te overbruggen.
De opbrengst van de ene woning moet soms maandenlang je kosten dekken totdat het volgende project rendement oplevert.
En projecten nemen vrijwel altijd meer tijd dan je denkt.
Vastgoed werkt het beste als je er niet direct van afhankelijk bent.
Het is geen snel verdienmodel, maar eerder een duurzame manier om vermogen op te bouwen.
Vermogen groeit met de tijd.
De ware kracht van vastgoed zit in het op lange termijn laten groeien van je vermogen.
Vastgoed beschermt je geld tegen inflatie, biedt groeipotentie door financiering en zorgt via maandelijkse huurinkomsten voor een constante stroom aan inkomsten.
In het begin lijkt dat bedrag misschien niet indrukwekkend, maar het is stabiel, schaalbaar en groeit in de loop der jaren mee met de markt.
Belangrijker nog: het versterkt je financiële positie terwijl je daarnaast blijft werken.
Zo creëer je versnelling in je vermogen, zonder afhankelijk te zijn van directe resultaten.
De kracht van goede locaties en kwaliteit.
De kwaliteit van het vastgoed en de locatie zijn bepalend voor het lange termijn succes van je investering.
Nieuwbouwappartementen in grotere steden bieden hierbij een sterk uitgangspunt.
Deze objecten zijn energiezuinig, onderhoudsarm, aantrekkelijk voor betrouwbare huurders én voldoen aan de laatste regelgeving, wat risico’s verlaagt.
Daarnaast zijn stedelijke gebieden vaak economisch veerkrachtiger en kent de vraag naar huurwoningen er een structurele stijging.
Door te kiezen voor kwalitatief goed vastgoed op een goede locatie, leg je een sterke basis voor waardestijging én stabiele huurinkomsten.
Dit soort investeringen zorgen vaak voor minder leegstand, hogere huuropbrengsten en betere verkoopbaarheid in de toekomst.
De sneeuwbalstrategie.
In plaats van te proberen je salaris direct te vervangen, kun je beter stapsgewijs een vastgoedportefeuille opbouwen.
Begin met sparen voor je eerste investering terwijl je je huidige werk behoudt.
Gebruik daarna de huurinkomsten én je salaris om te sparen voor de volgende aankoop.
Zo ontstaat een sneeuwbaleffect.
De eerste woning kost je misschien twee jaar om te realiseren, maar de volgende lukt binnen anderhalf jaar.
Daarna gaat het steeds sneller.
Elke investering draagt bij aan de financiering van de volgende, en de inkomsten stromen steeds regelmatiger binnen.
Na verloop van tijd beschik je over meerdere inkomstenbronnen uit vastgoed.
Op dat moment wordt het pas realistisch om je werk af te bouwen of je inkomen (gedeeldelijk) te vervangen.
Niet door één grote klapper, maar door consistent bouwen aan een solide basis.
Vastgoed beloont geduld.
In plaats van vastgoed in te zetten als snelle weg naar financiële vrijheid, loont het om het te zien als een betrouwbare lange termijn strategie.
Door je inkomen uit werk voorlopig aan te houden en vastgoed te gebruiken om vermogen te laten groeien, werk je aan duurzame financiële onafhankelijkheid.
Het is misschien minder spectaculair dan het idee om vandaag je baan op te zeggen en morgen vrij te zijn, maar het is realistisch, veilig en stabiel.
Vastgoed werkt niet onder druk. Maar wie het de tijd geeft, ziet op termijn indrukwekkende resultaten.
SUCCESVOL INVESTEREN IN BRITS VASTGOED
Nu herschreven! Benieuwd of investeren in Engels vastgoed bij jouw strategie past?
Defensie moderniseert en groeit. Daarom moet ze haar vastgoed verbeteren en uitbreiden.
Deze is nodig omdat de veiligheidssituatie in de wereld verandert.
De Nederlandse krijgsmacht richt zich meer op de bescherming van het eigen grondgebied en dat van NAVO-bondgenoten.
Meer bij elkaar, duurzaam en vernieuwd
De veiligheidssituatie in de wereld vraagt om een grotere, beter uitgeruste en goed geoefende krijgsmacht.
Defensie wil daarom vastgoed concentreren en bestaand vastgoed duurzamer maken en vernieuwen.
In het Strategisch Vastgoedplan 2022 staat wat Defensie de komende jaren van plan is met haar vastgoed.
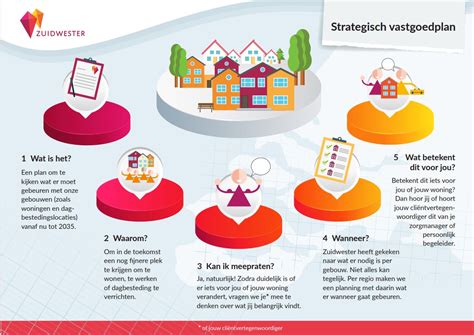
Goed voorbereid en klaar voor inzet: Het vastgoed bij Defensie moet aansluiten op wat nu nodig is.
Personeel centraal: Defensiepersoneel verdient een goede, moderne en veilige werk- en leefomgeving.
Daarom wil Defensie dat haar personeel zich beter thuis voelt binnen de kazernes en oefenlocaties.
Financieel in balans: Vastgoed structureel onderhouden voorkomt onderhoudsachterstanden.
Defensie pakt haar vastgoed in delen aan. Ze doet dit samen met het Rijksvastgoedbedrijf.
Een aantal grote en complexe projecten zitten nu in de opstartfase, zoals het vernieuwen van de Johannes Postkazerne, het opknappen van de Bernhardkazerne, het verduurzamen en vernieuwen van Vliegbasis Woensdrecht en een nieuwe kazerne voor het Korps Commandotroepen.
Daarnaast worden kleinere vastgoedlocaties opgeknapt, zoals de Marinierskapel in Den Helder en de schietbaan in Weert.
Snel aanpakken
Defensie kijkt na jaren van bezuiniging hoe ze het vastgoed zo snel mogelijk kan aanpakken.
De structurele extra investering van het kabinet in Defensie helpt daarbij.
Samen met een aantal marktpartijen onderzoeken Defensie en het Rijksvastgoedbedrijf op welke manier ze nog meer voor versnelling kunnen zorgen.
Hiervoor zijn twee rondetafelgesprekken georganiseerd.
Defensie houdt bij het aanpakken van haar vastgoed rekening met het personeel dat het vastgoed gebruikt, met omwonenden en met de regio.
Vastgoedacquisitie is belangrijk als u op zoek bent naar nieuwe vastgoedobjecten.
Door onze marktkennis, onze brede netwerk en data-gedreven proces biedt het u de mogelijkheid om nieuw vastgoed te verwerven dat kan worden gebruikt om inkomsten te genereren of om de waarde van een bestaande vastgoedportefeuille te verhogen.
Het opbouwen en uitbreiden van een vastgoedportefeuille kan belangrijk zijn omdat het een manier biedt om de winstgevendheid en de waarde van de portefeuille te verhogen.
Door vastgoed te acquireren en aan de portefeuille toe te voegen, kunt u de liquiditeit van de portefeuille vergroten en de mogelijkheid om winst te genereren uit het vastgoed vergroten.
Een dispositietraject is een proces waarbij vastgoed wordt verkocht of anderszins wordt afgestoten.
Dit kan belangrijk zijn omdat het u de mogelijkheid biedt om winst te genereren uit het verkopen van vastgoed of om de portefeuille te verkleinen door onrendabele of onnodige eigendommen af te stoten.
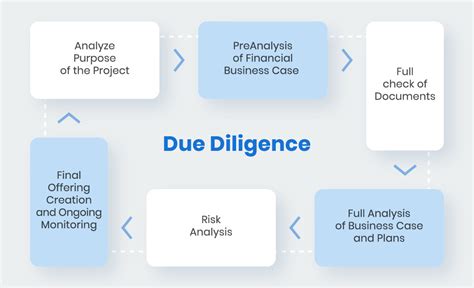
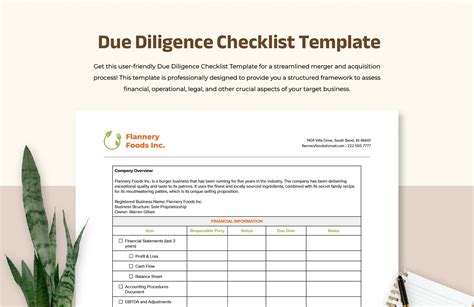
Due diligence is een belangrijk onderdeel van het aankoopproces.
Tijdens het due diligence-proces doen we grondig onderzoek om te bepalen of het voldoet aan de gestelde verwachtingen en eisen.
Dit onderzoek omvat de fysieke staat van het vastgoed, een onderzoek naar de financiële gegevens en het beoordelen van de juridische aspecten van de transactie.
Door due diligence uit te voeren, kunnen we ervoor zorgen dat er een weloverwogen beslissing genomen kan worden over de aanschaf van vastgoed en dat de risico’s in kaart gebracht zijn.
Een hold-sell analyse is belangrijk bij het beheren van vastgoed omdat het u helpt om te bepalen of u uw vastgoed moet behouden of verkopen.
Door een hold-sell analyse te doen, heeft u beter inzicht en kunnen we beter bepalen of uw vastgoed nog steeds een goede investering is of dat het beter is om het te verkopen en uw geld in een ander object te investeren.
Een object- en locatiescan is belangrijk bij het beheren van vastgoed omdat het u helpt om de kwaliteit en de waarde van uw vastgoed te bepalen.
Deze scan helpt u om te bepalen of uw vastgoed aan de huidige eisen en normen voldoet en of het op een goede locatie is gelegen.
Zo kunnen we bijvoorbeeld bepalen of het vastgoed voldoet aan de eisen op het gebied van veiligheid, comfort en duurzaamheid, en of het op een goede locatie ligt, bijvoorbeeld dichtbij voorzieningen en openbaar vervoer.
Door een goede object- en locatiescan te doen, kunt u beter bepalen of uw vastgoed aantrekkelijk is voor huurders of kopers en of het nog steeds een goede investering is.
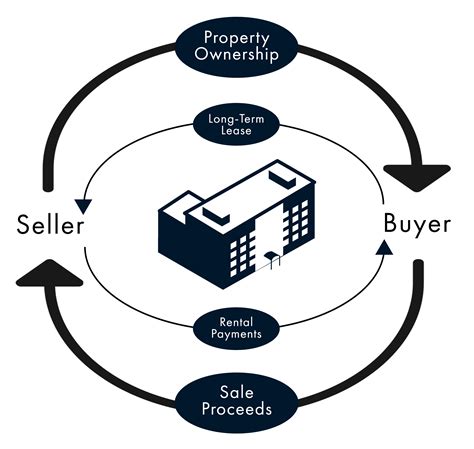
Sale and leaseback kan een belangrijke strategie zijn als u op een snelle manier liquiditeit wilt genereren voor bijvoorbeeld het investeren in uw bedrijfsproces.
Het biedt u de mogelijkheid om uw vastgoed te verkopen, zonder dat u hoeft te verhuizen.
Bij een sale and leaseback-transactie verkoopt de eigenaar het vastgoed aan een koper, waarna het vastgoed wordt gehuurd door de verkoper.
Een passende vastgoedfinanciering is een essentieel onderdeel van iedere succesvolle investering.
De gekozen structuur heeft directe invloed op rendement, risicoprofiel en groeimogelijkheden.
Green Real Estate is een familiebedrijf gericht op investeren, ontwikkelen en het asset- en propertymanagement van vastgoed.
Samen met Zeeman textielSupers en investeringsmaatschappij Navitas Capital maken we deel uit van V.o.Zee (Verenigde Ondernemingen Zeeman).
VisieWij geloven in vastgoed dat niet alleen financieel maar ook maatschappelijk rendeert.
Zo ontstaat immers waarde op de lange termijn.
Daarom streven we naar een portefeuille waarin maatschappelijke waarde, duurzaamheid en verbinding centraal staan.
Deze visie geeft richting: we kiezen bewust voor projecten met inhoudelijke kwaliteit en werken efficiënt en daadkrachtig aan realisatie.
MissieWij investeren duurzaam familiekapitaal in vastgoed op plekken waar we blijvende waarde kunnen creëren.
We herkennen kansen vroeg en kiezen bewust voor projecten met onbenut potentieel.
Als betrokken eigenaar brengen we met een frisse blik onze expertise en visie in.
StrategieOnze strategie is gericht op uitbreiden en versterken van een vastgoedportefeuille die blijvende waarde heeft op de lange termijn.
We richten ons op woningen, dagelijkse boodschappen, GDV/PDV locaties en kantoren.
We voegen er waarde toe door gebouwen en projecten te verbeteren, te verduurzamen of een nieuwe functie te geven.
Samen met partners die onze visie delen werken we vanuit duurzame relaties en langjarige betrokkenheid.
1967 - 1e Zeeman winkel
Op 16 maart 1967 opent Jan Zeeman zijn eerste Zeeman winkel in Alphen aan den Rijn.
1999 - Verkoop van Zeeman winkels
Een groot aantal van de Zeeman winkels, dat wil zeggen de panden, is in 1999 verkocht.
De exploitatie van de winkels blijft via zusteronderneming Zeeman textielSupers.
2002 - Portefeuille in beheer bij Basis Bedrijfshuisvesting
In 2002 begon Aart Jan Verdoold als medewerker van Basis Bedrijfshuisvesting met een inventarisatie van het vastgoed van Zeeman.
2005 - Oprichting Green Real Estate
In oktober 2005 starten Aart Jan Verdoold en Jan Zeeman de vastgoedonderneming Green Real Estate.
De nieuwe onderneming verzorgt het management van de vastgoedportefeuille van het familievermogen.
De portefeuille bestaat uit woningen, retail, landgoederen, rijksmonumenten en zorg & welzijn.
< tagimg>Historische mijlpalen Zeeman en Green Real Estate2010 - Samenvoeging beheer
Het beheer van de vastgoedportefeuille werd tot dit moment nog verzorgd door Basis Bedrijfshuisvesting.
In 2010 wordt het beheerteam in huis gehaald.
2013 - Groei van de portefeuille
Green Real Estate verwerft nieuwe projecten en bestaande panden, liefst op lokaal niveau en voor lange termijn.
Met een ondernemende benadering groeit de portefeuille met winkelcentra, bedrijfsgebouwen, kantoren, onderwijs en kinderdagverblijven.
2015 - Verhuizing Baronie
Voor eigen portefeuille ontwikkelde Green Real Estate project Groot Baronie: een duurzaam, modern en multifunctioneel gebied voor wonen, werken en winkelen.
De authentieke fabriekshallen van de voormalige chocoladefabriek zijn behouden gebleven in het ontwerp.
2020 - Overlijden Jan Zeeman
Onze grondlegger Jan Zeeman is overleden.
Het opbouwen van een vastgoedportefeuille is een slimme zet voor wie al een investeringspand bezit en op zoek is naar uitbreiding.
De woningmarkt blijft groeien en de vraag naar woningen overtreft het aanbod.
Onze bevolking groeit nog steeds met 100.000 mensen per jaar en al deze mensen moeten ook ergens wonen.
Hierdoor biedt het opbouwen van een vastgoedportefeuille niet alleen de kans om meer geld te verdienen, maar ook om financiële vrijheid te bereiken.