Uiteraard komt er veel kijken als je een woning erft of wanneer iemand deze aan je schenkt. Voor de aangifte erf- en schenkbelasting gebruik je de WOZ-waarde van het jaar van overlijden of van schenken. Als de WOZ-waarde van het opvolgende jaar nog niet bekend is op het moment van aangifte, gebruik dan de WOZ-waarde van het jaar van overlijden. Zodra de WOZ-waarde van het volgende jaar bekend is, geeft de gemeente deze automatisch door aan de Belastingdienst.
Waarde kiezen bij erfbelasting: WOZ-waarde versus marktwaarde
De waarde voor erfbelasting is de WOZ-waarde verminderd met een eventuele hypotheekschuld. De keuze voor de WOZ-waarde is bewust gemaakt door de wetgever. In de onderlinge verhouding tussen erfgenamen mag wel worden uitgegaan van de werkelijke marktwaarde bij de verdeling van de nalatenschap, maar de erfbelasting zelf wordt altijd gebaseerd op de WOZ-waarde.
- Erf je een woning, dan geldt de WOZ-waarde als basis en niet de verkoopprijs of marktwaarde.
- De Belastingdienst opereert met de laagste van de twee WOZ-waardes (jaar van overlijden of jaar daarna) bij de uiteindelijke aanslag.
- Als de WOZ-waarde van het jaar na overlijden nog niet bekend is bij aangifte, gebruik je de waarde van het jaar van overlijden. Als later blijkt dat de jaar-na-overlijden-waarde lager is, kun je alsnog bezwaar maken binnen de regels.
Leegwaarderatio en huur
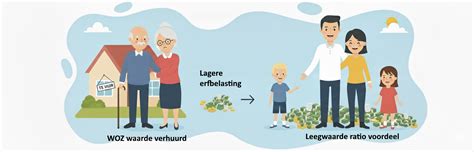
Erf je een woning die verhuurd is op het moment van overlijden, dan geldt een zogenoemde leegwaarderatio. Deze verlaagt de WOZ-waarde afhankelijk van de huur; hoe lager de huur ten opzichte van de WOZ-waarde, des te lager de belastbare waarde. Let op: de lagere WOZ-waarde geldt niet als je zelf de woning huurt of pacht.
Per 2026 is de regeling op een belangrijk punt aangescherpt: de leegwaarderatio geldt niet meer voor verhuurde woningen waarbij de verhuurder een gelieerde partij is, zoals een familielid, met niet-marktconforme huurprijzen; dan gaat men uit van de volledige WOZ-waarde. De leegwaarderatio kan wel nog een rol spelen bij verhuur aan derden.
Hypotheekschuld en overige aftrekposten
Als er nog een hypotheek op de woning rust, wordt de openstaande hypotheekschuld afgetrokken van de WOZ-waarde. Alleen het saldo telt mee als belastbare waarde voor de erfbelasting. Uitvaartkosten, bepaalde notariskosten en andere kosten die rechtstreeks verband houden met het overlijden kunnen ook aftrekbaar zijn.
Daarnaast kunnen kosten zoals de toekomstig te betalen erfpachtcanon invloed hebben. Bij erfpachtgrond geldt vaak een verlaagd tarief; de WOZ-waarde kan hiermee worden verlaagd door de waarde van toekomstige erfpachtcanons af te trekken.
Wanneer de WOZ-waarde niet bekend is of betwist wordt
Als erfgenamen twijfelen aan de juistheid van de WOZ-waarde, kan een nieuwe WOZ-beschikking worden aangevraagd bij de gemeente op eigen naam op grond van artikel 26 van de Wet WOZ. Tegen de nieuwe beschikking kan bezwaar en beroep worden aangetekend. De gemeente moet de beschikkking dan binnen 8 weken afgeven. Binnen 6 weken na ontvangst van de beschikking kan bezwaar aangetekend worden als men de WOZ-waarde te hoog vindt.
Tot 1 januari 2026 liep de aangiftetermijn soms te kort; sinds 2026 geldt een langere termijn van twintig maanden voor overlijdensgevallen vanaf dat jaar. Dit biedt meer ruimte om de WOZ-waarde af te wachten en de aangifte erfbelasting correct te doen.
Verkopen, delen en uitkopen: wat als meerdere erfgenamen zijn
Als er meerdere erfgenamen zijn, kunnen ze besluiten de woning te verkopen en de nalatenschap in geld te verdelen. Een erfgenaam kan ook de andere erfgenamen uitkopen en de woning op zijn/haar naam zetten via een akte van verdeling opgesteld door de notaris. De waarde wordt dan in onderling overleg vastgesteld of via een onafhankelijke taxatie bepaald.
Wanneer een erfgenaam besluit de woning te houden en zelf erin te gaan wonen, wordt dit in box 1 aangegeven voor inkomstenbelasting. Verhuur of leegstand heeft andere fiscale consequenties en kan invloed hebben op aftrekposten en heffingen.
Verkoop en erfbelasting: welke invloed heeft de verkoopopbrengst?
Ja, erfbelasting is verschuldigd ongeacht of je de woning behoudt of verkoopt. De belasting bereken je over de WOZ-waarde op het moment van overlijden; de verkoopwaarde speelt geen rol bij de erfbelasting. Een snelle verkoop kan wel helpen bij de betaling van de aanslag, maar verandert de hoogte van de erfbelasting niet.
Praktische cijfers en voorbeelden
Voorbeelden helpen de berekening te illustreren. Stel: een woning heeft een WOZ-waarde van 400.000 euro en een hypotheekschuld van 100.000 euro. De belastbare waarde bedraagt dan 300.000 euro. Na aftrek van vrijstellingen en eventuele andere kosten blijft er een bedrag over waarover erfbelasting betaald moet worden.
Een ander voorbeeld: een woning met WOZ-waarde 246.000 euro en jaarhuur 3,3% van de WOZ-waarde, geeft bij een leegwaarderatio van 90% een lagere grondslag voor de erfbelasting. Per 2026 geldt echter dat de leegwaarderatio niet geldt als de verhuurder een gelieerde partij is en een niet-marktconforme huur betaalt.
Verschillende erfgenaamssituaties en wat te doen
- Beneficiair aanvaarden: aanvaarden van de erfenis alleen als deze voordelig is. Vooral aanbevolen als de verkoopopbrengst lager is dan de hypotheekschuld. Minderjarigen moeten beneficiair aanvaarden.
- Zuiver aanvaarden: alle schulden en bezittingen aanvaarden, meestal via de notaris.
- Verwerpen: de erfenis weigeren, met mogelijke fiscale consequenties en afwegingen.
Als u een woning erft, komt daar veel bij kijken: is er een hypotheek, wie gaat er wonen, kan men de erfbelasting betalen, en hoe bepaal je de waarde van het erfdeel? Een taxatie kan helpen om de waarde vast te stellen, zeker als er testamentaire aanwijzingen zijn of als meerdere erfgenamen betrokken zijn.
Overige aandachtspunten bij verbouwingen en eigen woning in nalatenschap
Bij verbouwingen of aankoop van een eigen woning die nog leegstaat of in aanbouw is, kunnen kosten en aftrekposten verschillen afhankelijk van de situatie. Bewaar alle bewijzen (facturen, contracten, betalingsbewijzen) voor de hypotheekrenteaftrek en andere aftrekposten; bewaar deze documenten minimaal 30 jaar.
Wanneer een woning als eigen woning wordt aangemerkt, mag je betaalde rente en kosten in box 1 aftrekken, mits aan de voorwaarden wordt voldaan. Als de verwachting om in de komende 3 jaar in de woning te gaan wonen niet meer reëel is, vervalt deze aftrek.
Verklaring van erfrecht en Kadaster
De nieuwe eigenaar moet de andere erfgenamen betalen voor hun aandeel. De verklaring van erfrecht kan worden ingeschreven in het Kadaster om de overgang van eigendom te formaliseren. Als u niet getrouwd bent of geen geregistreerd partnerschap heeft en er is geen testament, kunnen erfgenamenrechten en erfrecht van toepassing zijn volgens de wettelijke regels.
Nuttige schema's en tabellen
| Situatie | Waarop gebaseerd? | Actie |
|---|---|---|
| Woning met hypotheek en erfbelasting | WOZ-waarde minus hypotheekschuld | WOZ-waarde kiezen bij aangifte; bezwaar mogelijk bij correctie |
| Verhuurde woning bij overlijden | Leegwaarderatio toegepast | Controleer huurpercentage ten opzichte van WOZ-waarde |
| Na 2026 ingeschreven aangifte | 20 maanden termijn | Verzamel alle stukken en dien tijdig in |
Woon je na overlijden in het huis en blijft de partner wonen, dan kan de koopwoning op jouw naam worden gezet via een notariële akte of verklaring van erfrecht, afhankelijk van samenstelling van erfgenamen en testament. Een woning kan ook met meerdere erfgenamen op iemands naam komen via uitkoop of verdeling.
Concreet voorbeeld: waarde berekenen en uitkopen
Stel: een woning heeft een WOZ-waarde van 300.000 euro, en er staat een hypotheek van 120.000 euro open. De belastbare waarde bedraagt 180.000 euro. Na aftrek van vrijstellingen en kosten blijft er een bedrag over waarop erfbelasting wordt geheven. Als er meerdere erfgenamen zijn, kan een van de erfgenamen de woning kopen en de overige erfgenamen uitkopen op basis van de waarde zoals vastgesteld door taxatie of in onderling overleg.
Tot slot: tips voor een soepele aangifte erfbelasting bij een woning in aanbouw of erfbelasting bij nalatenschap
Belangrijk is een duidelijke planning: check tijdig de WOZ-beschikking, vraag bij twijfel een nieuwe WOZ-beschikking aan op eigen naam, en dien de aangifte erfbelasting tien maanden tot twintig maanden na overlijden in, afhankelijk van de regelgeving per jaar. Bewaar alle documenten en schakel een fiscaal adviseur of notaris in bij twijfel of complexe gevallen zoals drie of meer erfgenamen, leegstand, of erfpachtconcessies.
tags: #woning #in #aanbouw #belastingaangifte #erfbelasting