Hoe komt de WOZ-waarde tot stand in Nederland? Gemeenten gebruiken hiervoor een vergelijkingsmethode, ook wel bekend onder de naam modelmatige waardebepaling. Zowel de verkoopcijfers als de kenmerken van een woning spelen daarbij een belangrijke rol. De WOZ-waarde is de marktwaarde rekening houdend met enkele waarderingsvoorschriften. Maar hoe wordt de waarde van een woning bepaald wanneer er sprake is van nieuwbouw?
De basis: hoe nieuwbouwwoningen gewaardeerd worden
Wanneer een nieuwbouwwoning in aanbouw is, moet de gemeente een WOZ-waarde vaststellen. Dit gebeurt op de manier waarop ook wel zogenoemde niet-woningen worden getaxeerd, namelijk volgens de gecorrigeerde vervangingswaarde. De gemeente gaat daarbij uit van de grondwaarde en de bouwkosten die gemaakt zijn en dus niet van verkoopprijzen van in aanbouw zijnde woningen.
Voor het inschatten van de bouwkosten wordt gekeken naar de totale bouwkosten van de woning. Deze totale bouwkosten worden vermenigvuldigd met een voortgangspercentage van de bouw. Voor belastingjaar 2019 is bijvoorbeeld de voortgang van de bouw op 1 januari 2019 bepalend. Stel dat je een nieuwbouwwoning hebt gekocht voor € 350.000 (grond en bouwkosten) en het wordt in de loop van 2019 opgeleverd. Je woning is dan op de peildatum nog niet gereed en daarom wordt er een percentage genomen van de voortgang. Op 2 januari 2019 heb je van je aannemer een factuur ontvangen voor het gereed melden van de ruwe begane grondvloer. Hierbij hoort een percentage van 20% waardoor je WOZ-waarde voor 2019 uitkomt op € 350.000 * 20% = € 70.000. De WOZ-waarde zal rond dit bedrag moeten worden vastgesteld door jouw gemeente.
Wat bepaalt de WOZ-waarde precies?
De hoogte van de WOZ-waarde heeft namelijk op een aantal zaken invloed:
- Gemeenten, waterschappen en de Belastingdienst gebruiken de WOZ-waarde als basis voor het heffen van verschillende belastingen. Gemeenten voor de onroerendezaakbelasting (ozb), afvalstoffenheffing en soms rioolheffing. De Belastingdienst voor bijvoorbeeld de inkomstenbelasting (via het eigenwoningforfait), schenkbelasting en erfbelasting voor woningen.
- Bij de koop of verkoop van een huis kan de WOZ-waarde een rol spelen bij de onderhandelingen. Een verkoper heeft bijvoorbeeld belang bij een hoge WOZ-waarde.
- Wanneer je het niet eens bent met jouw WOZ-beschikking dan kun je hiertegen bezwaar maken. Het kan lonen om bij een te hoog vastgesteld WOZ in bezwaar te gaan, omdat dit enkele honderden euro’s kan schelen.
Wat is het eigenwoningforfait?
Het eigenwoningforfait is een bedrag dat je als huiseigenaar bij je inkomen optelt en waar je inkomstenbelasting (box 1) over betaalt. De Belastingdienst redeneert dat je met je koopwoning inkomen zou kunnen verkrijgen wanneer je deze zou verhuren. Daarnaast zorgt het ervoor dat huiseigenaren extra belasting betalen als de waarde van de woning stijgt. Het forfait wordt afgeleid van de door de gemeente vastgestelde WOZ-waarde van de woning zoals die geldt in de periode waarover aangifte inkomstenbelasting wordt gedaan.
Het eigenwoningforfaitpercentage wordt bijna elk jaar door de Belastingdienst aangepast. Voor een woning die leeg staat of in aanbouw is en waarin je binnenkort gaat wonen of een voormalige eigen woning die leeg te koop staat hoeft geen eigenwoningforfait te worden aangegeven. In de (digitale) belastingaangifte geef je de periode aan dat die woning leeg staat. Tegenover de verhoging van je inkomen door het eigenwoningforfait staat dat je als huiseigenaar de betaalde hypotheekrente en financieringskosten kunt aftrekken.
Woning in aanbouw: hoe bepaalt de gemeente de WOZ-waarde?
Bij een woning in aanbouw wordt de WOZ-waarde bepaald op basis van de waarde van de grond, de bouwkosten en het percentage van de woning dat klaar is. De WOZ-waarde bepalen voor een woning in aanbouw is anders dan voor een bestaande woning. Een woning in aanbouw is een woning die nog moet worden (af)gebouwd, bijvoorbeeld een nieuwbouwwoning die nog niet klaar is.
Om de WOZ-waarde te bepalen kijkt de gemeente naar hoever de bouw van de woning af is aan het begin van het kalenderjaar. Dit noemen wij het voortgangspercentage bouw of het percentage gereed. In een concreet voorbeeld gaat het om de WOZ-waarde van een ééngezinswoning in aanbouw voor het kalenderjaar 2024. De waardepeildatum voor het kalenderjaar 2024 is 1 januari 2023. De grondwaarde van de woning in aanbouw is op de waardepeildatum € 150.000 en de bouwkosten zijn € 200.000. Op de waardepeildatum is de bouw nog niet gestart. Op 1 januari 2024 zijn alle ruwe verdiepingsvloeren gereed.
Aanhorigheden en eigendomsvragen
Soms is het niet meteen duidelijk wat bij uw eigen woning hoort. Bijvoorbeeld als u een deel van uw woning gebruikt voor uw onderneming. Of als bij uw woning een garage, schuur of land hoort. Hoort bij uw woning een schuur, garage of land? Dit noemen wij aanhorigheden. De waarde hiervan hoort bij de waarde van uw eigen woning. Meestal staat die waarde ook op de WOZ-beschikking. Hebt u verschillende WOZ-beschikkingen ontvangen? Dan kunt u contact opnemen met de BelastingTelefoon.
Woont u in een woning die uw hoofdverblijf is en is die woning helemaal uw privévermogen? Maar gebruikt u een deel van die woning voor uw onderneming of bedrijf? Dan is alleen het deel van de woning waarin u woont uw eigen woning. Behoort uw eigen woning tot uw ondernemingsvermogen, of beschouwt u het als een zakelijke woning omdat u resultaat uit overige werkzaamheden hebt?
Het eigenwoningforfait en de actuele praktijk
Wie een eigen woning bezit moet de voordelen daarvan tot zijn inkomen rekenen. Dat gebeurt door de bijtelling van het eigenwoningforfait. Dit forfait wordt afgeleid van de door de gemeente vastgestelde WOZ-waarde van de woning zoals die geldt in de periode waarover aangifte inkomstenbelasting wordt gedaan. Een gemeente stelde de waarde van een woning in aanbouw voor het tijdvak van 1 januari 2001 tot en met 31 december 2004 vast op € 138.856. De woning was in de loop van het jaar 2002 af. In 2003 volgde een nieuwe beschikking waarin de waarde van de woning met ingang van 1 januari 2003 werd vastgesteld op € 329.860. De Hoge Raad stond dat niet toe. De door de gemeente vastgestelde waarde in de oorspronkelijke beschikking gold als uitgangspunt voor de eigenwoningwaarde, ook al had de gemeente een nieuwe beschikking kunnen nemen.
Wat is het eigenwoningforfait precies? Het eigenwoningforfait is een bedrag dat je als huiseigenaar bij je inkomen optelt en waar je inkomstenbelasting (box 1) over betaalt. Het forfait wordt afgeleid van de door de gemeente vastgestelde WOZ-waarde van de woning zoals die geldt in de periode waarover aangifte inkomstenbelasting wordt gedaan. Ook een woning in aanbouw kan een eigen woning zijn; de Hoge Raad hanteerde daarbij eerder het principe van de oorspronkelijke beschikking als uitgangspunt.
In de praktijk geldt: de WOZ-waarde wordt gebruikt voor berekening van het eigenwoningforfait en heeft invloed op het belastbaar inkomen. Het eigenwoningforfaitpercentage wordt jaarlijks aangepast en voor 2026 zijn er specifieke tabellen met percentages gebaseerd op de waarde en de waardepeildatum van 1 januari 2025. Voor 2026 geldt dat de WOZ-waarde als uitgangspunt dient voor de voorlopige aanslag over 2026, met de bijbehorende tabellen en percentages.
Samenvatting: WOZ-waarde in aanbouw en de gevolgen
Kort samengevat geldt voor een woning in aanbouw: de WOZ-waarde wordt bepaald op basis van de grondwaarde, de bouwkosten en het voortgangspercentage van de bouw. De gemeente gebruikt hiervoor de gecorrigeerde vervangingswaarde, en geen verkoopprijzen van nog in aanbouw zijnde woningen. De uitkomst heeft invloed op de OZB, afvalstoffenheffing, rioolheffing en op de inkomstenbelasting via het eigenwoningforfait. Bezwaar maken tegen een te hoge WOZ kan financieel aanzienlijk voordeel opleveren.
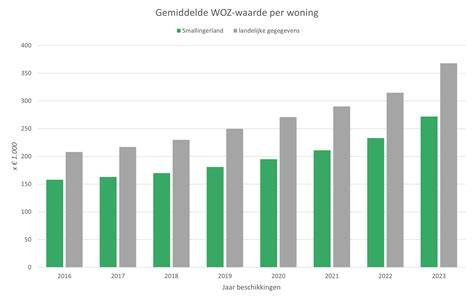
Hoe wordt uw WOZ-waarde bepaald?
| Onderwerp | Kernpunt |
|---|---|
| Voortgangspercentage | Percentage gereed op peildatum bepaalt deel van bouwkosten. |
| Grondwaarde | Waarde van de locatie als startpunt voor WOZ-beschikking. |
| Bouwkosten | Totale kosten van de bouwwerk, verwerkelijkte kosten tot peildatum. |