Het kan verstandig zijn om een verzekering af te sluiten. Sommige verzekeringen zijn zelfs verplicht, zoals een zorgverzekering. Welke verzekeringen zijn verstandig? Een zorgverzekering voor ziektekosten is wettelijk verplicht, net als (minimaal) een WA-verzekering als je een auto, motor of scooter hebt. Als je met jouw voertuig schade veroorzaakt aan een ander, dekt deze verzekering meestal de kosten. Naast deze verplichte verzekeringen zijn er nog verzekeringen die in veel gevallen verstandig zijn om af te sluiten.
Zorgverzekering en aanvullende opties
Iedereen die in Nederland woont, moet een basisverzekering voor zorgkosten hebben. Kinderen zijn gratis meeverzekerd op de polis van hun ouders totdat ze 18 jaar worden. Voor deze basisverzekering betaal je een premie. Met de basisverzekering ben je onder andere verzekerd tegen de kosten voor de huisarts, zorg en verblijf in het ziekenhuis en medicijnen. Alle zorgverzekeraars vergoeden vanuit de basisverzekering dezelfde zorgkosten. Welke zorg in het pakket zit en wordt vergoed, kan per jaar iets veranderen.
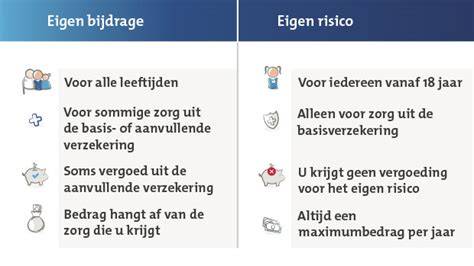
De meeste zorgverzekeraars bieden twee typen basisverzekeringen aan. Bij zorgverleners waarmee de zorgverzekeraar een contract heeft afgesloten, betaalt de zorgverzekeraar direct de zorg die je afneemt, zonder dat jij er iets voor hoeft te doen. Kies je je voor een andere zorgverlener, dan moet je vaak een deel van de rekening zelf betalen. Bij de goedkopere polis moet je een groter deel van deze kosten zelf betalen. Iedereen met een zorgverzekering heeft een verplicht eigen risico. Je betaalt de eerste € 385 aan medische kosten uit het basispakket zelf. Je kunt je eigen risico ophogen met maximaal € 500. Je betaalt dan minder premie, maar loopt een groter risico. Het eigen risico geldt alleen als je 18 jaar of ouder bent.
Naar aanleiding van de basisverzekering kun je een aanvullende verzekering kiezen, bijvoorbeeld voor brillen en lenzen, de tandarts of fysiotherapie. Kies je voor een aanvullende verzekering, dan is de verzekeraar niet verplicht je te accepteren. Misschien moet je een keuring ondergaan of een verklaring invullen. Soms biedt een werkgever een gezamenlijke aanvullende zorgverzekering aan met korting. Ook bij ouderenbonden, patiëntenverenigingen of vakbonden kun je soms bij zo’n collectieve zorgverzekering terecht. Om te zorgen dat iedereen de zorgverzekering kan betalen, is er de zorgtoeslag. Dit is een tegemoetkoming in de kosten van de basisverzekering voor huishoudens met een laag inkomen. Aan het eind van het jaar kun je je zorgverzekering aanpassen of overstappen naar een andere aanbieder.
Woning- en aansprakelijkheidsverzekeringen
Voor je woning is het handig om verzekeringen af te sluiten. Een inboedelverzekering is niet verplicht, maar wel verstandig om af te sluiten. Een opstalverzekering is wel verplicht voor iedereen die een koopwoning met hypotheek heeft en dekt de schade aan de woning zelf, dus niet de schade aan de inboedel. Denk aan schade door brand, inbraak of storm. Een aansprakelijkheidsverzekering is niet verplicht, maar wel verstandig om af te sluiten. Met een aansprakelijkheidsverzekering ben je verzekerd voor schade die je toebrengt aan anderen. Als je een auto of motor hebt, is een wettelijke aansprakelijkheidsverzekering (WA) verplicht. Je kunt ook kiezen voor een uitgebreider autoverzekering; beperkt casco of volledig casco. Voor een nieuwe auto is een allriskverzekering verstandig, voor een iets oudere auto een cascoverzekering. De hoogte van de premie hangt vooral af van het aantal schadevrije jaren: hoe meer jaren zonder schade, hoe lager de premie.
Bundelen van verzekeringen
Een belangrijk motief om te bundelen is de mogelijkheid van pakketkortingen. Hoe meer verzekeringen je combineert, hoe groter het voordeel vaak is. In de praktijk besparen klanten regelmatig enkele procenten. Bij Advitas profiteert men van een stapelkorting tot 10% wanneer meerdere polissen onder één pakket vallen. De hoogte van de korting kan per pakket verschillen. Bundelen biedt vaak ook een concreet voordeel bij de schadeafhandeling: één loket, één aanspreekpunt. Een voordeel kan ook zijn dat er minder kans op overlapping of hiaten in de dekking is.
Het bundelen betekent niet automatisch altijd beter; soms is een losse verzekering elders voordeliger of passender. Het is daarom verstandig om je volledige portefeuille te bekijken en een pakket samen te stellen dat aansluit op jouw situatie. Bij ingrijpende gebeurtenissen zoals verbouwing, verhuizing of aanschaf van een extra voertuig kunnen verzekeringen direct worden aangepast. Een pakket kan bestaan uit opstal-, inboedel- en aansprakelijkheidsverzekering. Voor huurwoningen kan de basisverzekering bestaan uit inboedel- en aansprakelijkheidsverzekering. Het doel is een overzichtelijk geheel met een scherpe premie en passende dekking.
Specifieke invalshoeken en praktische tips
Verzekeringen beschouwen meestal plotselinge, onvoorziene schade als dekking, terwijl onderhoud en normale eigendomskosten niet door verzekeringen worden vergoed. Preventief onderhoud en een grondige documentatie versterken je claim aanzienlijk na schade. Begin met een uitgebreide foto- en documentatieregistratie bij schade en voer tijdelijke reparaties uit om verdere schade te voorkomen. Bij spoedgevallen is actie binnen acht uur aan te bevelen. Verzekeraars waarderen proactieve schadebeperking en kunnen de kosten hiervan vergoeden. Houd alle rekeningen en correspondentie zorgvuldig bij.
Een schadeverzekering is geen garantie tegen alle risico’s; regelmatige evaluatie van de dekking is verstandig. Het nadeel van meerdere losse polissen is het risico op overlappende dekking of hiaten. Een pakketverzekering kan met een totaaldekking en korting aantrekkelijk zijn, maar controleer altijd of alle gewenste dekkingen en voorwaarden aansluiten op jouw situatie. Een totaalrelatie met een tussenpersoon biedt vaak één aanspreekpunt, een volledig overzicht en de mogelijkheid tot snelle schadeafhandeling. Ook geven pakketverzekeringen gemak en kunnen ze administratieve lasten verlichten.
Specifieke aandachtspunten bij dak- en bouwwerkverzekeringen
Dakrenovatie kan een aanzienlijke investering zijn, maar niet alle kosten worden door verzekeringen gedekt. Verzekeringen dekken meestal alleen plotselinge, onvoorziene schade, zoals storm- of hagelschade, niet de geplande renovatie vanwege slijtage. Opstalverzekeringen dekken de bouwkundige constructie van het gebouw en zijn verplicht bij hypotheken. Voor platte daken betekent dit dat schade door extreme weersomstandigheden meestal wel gedekt wordt. Verzekeraars maken onderscheid tussen acute schade en geleidelijke achteruitgang. Plotselinge schade ontstaat op een duidelijk moment door een externe oorzaak; slijtage is een geleidelijk proces. Bij schade door onderhoudsachterstand kan een verzekeraar dekking weigeren. Meld dakschade onmiddellijk en documenteer alles grondig; voer tijdelijke reparaties uit en bewaar alle foto’s en rapporten. Wees proactief, want verzekeraars waarderen schadebeperking.
Andere overwegingen en afsluitende tips
Verzekeringen brengen vaak administratieve lasten met zich mee. Een totaalrelatie houdt deze administratie overzichtelijk en biedt één aanspreekpunt. Met bundelen profiteert u van kortingen op premies en een eenvoudig overzicht. Het is belangrijk om te voorkomen dat u zich overschat of underverzekert. Regelmatig vergelijken van premies en voorwaarden bij verschillende verzekeraars kan aanzienlijke besparingen opleveren. De overstap naar een nieuwe verzekeraar kan lonen, meestal met een opzegtermijn van ongeveer een maand. Een pakket kan extra voordelen bieden, maar kijk eerst welke dekkingen en voorwaarden aansluiten bij uw wensen. Voor het afsluiten van verzekeringen of een pakket kun je altijd persoonlijk advies vragen aan een adviseur die de situatie inventariseert en passende verzekeringen aanbeveelt.
Met expliciete bundelflexibiliteit en een duidelijke aanpak kan de keuze voor verzekeringen onder één dak u tijd, geld en zorgen besparen. Wilt u weten wat bundelen voor u kan betekenen? Plan eenvoudig een afspraak en laat een adviseur een korte check uitvoeren. Onze werkwijze is transparant: we rekenen een pakket op basis van uw situatie en tonen duidelijke kortingen en dekkingen. U heeft dan één centraal aanspreekpunt en alle verzekeringen onder één dak.
Verschil WA-verzekering en aansprakelijkheidsverzekering | Jij kiest. FBTO
Zoals u kunt zien, bieden verplichte en aanvullende verzekeringen samen met bundeling uitgebreide mogelijkheden om uw risico’s efficiënt te beheren. Het uiteindelijke doel is u optimaal te verzekeren met gunstige voorwaarden tegen een scherpe prijs, terwijl u overzicht houdt en niet dubbel verzekert.
tags: #alles #onder #een #dak #verzekeringen