Wist je dat je de rente van een persoonlijke lening mag aftrekken als je het geld gebruikt voor het verduurzamen of verbouwen van je huis? Uiteraard gelden daar wel regels voor. Vanwege de crisis hebben we ontdekt dat deels thuiswerken lang zo gek niet is. Vaak ben je een stuk productiever omdat je veel geconcentreerder kunt werken. Deels thuiswerken zou daarom wel eens een blijvertje kunnen zijn. Vaak moet je wel klussen of zelfs verbouwen om een kantoor aan huis te realiseren. Soms kun je je hypotheek verhogen om zo’n verbouwing mee te financieren. De rente die je daarover betaalt, mag je onder voorwaarden aftrekken bij je belastingaangifte. Ook de financieringskosten zijn aftrekbaar. Datzelfde geldt trouwens als je het geld gebruikt voor het verduurzamen van je huis.
Renteaftrek en verbouwingen: wanneer geldt het?
De renteaftrek bij een verbouwingslening geldt alleen bij een persoonlijke lening. De renteaftrek geldt echter alleen voor de verbouwingskosten die je al hebt gemaakt. Dat kan lastig zijn, zeker als je de verbouwing in delen betaalt. Daarom heeft de Belastingdienst besloten dat je in de eerste zes maanden alle betaalde rente over de lening mag aftrekken. Heb je na dat halve jaar nog niet alles uitgegeven? Dan verhuist de rest van de lening naar box 3 en mag je de rente die je betaalt niet meer aftrekken. Weet je van tevoren al dat de verbouwing langer gaat duren dan een half jaar? Dan is het vaak slimmer om een verbouwingsdepot te openen. Dat is een speciale bankrekening. Voordeel van een verbouwingsdepot is dat je de rente maximaal twee jaar mag aftrekken.
Wil je meer weten over de mogelijkheden die je hebt om geld te lenen voor een verbouwing of voor het verduurzamen van je huis? Neem dan contact op met een van onze adviseurs. De Nederlandse overheid biedt diverse belastingvoordelen om de kosten te verlagen. Ook hebt u bij een verduurzaming of woningverbetering van uw koopwoning recht op renteaftrek van uw persoonlijke lening. Bij het verbouwen en duurzamer maken van uw koopwoning geldt vaak een verlaagd BTW-tarief. Het standaard BTW-tarief van 21% is voor bepaalde werkzaamheden verlaagd naar 9%. Het lage tarief geldt voor de arbeidskosten, maar niet voor de materiaalkosten. Er zijn wel een aantal uitzonderingen en die pakken positief uit voor u. De materialen voor stucwerk, isolatie en schilderwerk.
BTW-korting, subsidies en ISDE
Onder het 9%-tarief valt ook het isoleren, schilderen, stukadoren en behangen van woningen die ouder zijn dan 2 jaar. Zo wordt het verduurzamen van uw woning nog interessanter. Het schoonmaken in woningen valt onder het 9%-tarief. Uw woning is minimaal 2 jaar oud, gemeten vanaf het eerste gebruik. Het moet gaan om uw hoofdverblijf. Gaat u uw woning verduurzamen of een aanbouw laten plaatsen? Grote kans dat u een deel van de kosten mag aftrekken van de belasting. De renteaftrek bij een verbouwingslening geldt alleen bij een persoonlijke lening. Naast het BTW-voordeel en aftrekbare leningskosten is er ook ISDE-subsidie, waar u gebruik van kunt maken bij een verbouwing. De ISDE (Investeringssubsidie Duurzame Energie en Energiebesparing) is een subsidie van de overheid om energiebesparende maatregelen te stimuleren.
De volgende tips helpen u om te verbouwen met maximaal belastingvoordeel: financiële planning, subsidies op tijd aanvragen en afstemmen van leenlooptijden met de verwachtte levensduur van maatregelen. Als u een verbouwing plant, bekijk dan goed welke werkzaamheden en materialen onder het verlaagde 9%-tarief of onder subsidies vallen. Vraag subsidies op tijd aan, want sommige hebben een beperkt budget. Sluit u een persoonlijke lening af voor een verbouwing? Vaak heeft u recht op fiscaal voordeel, namelijk volledige aftrek van de rente in box 1. De maximale looptijd van een persoonlijke lening voor een verbouwing is 15 jaar. Probeer de looptijd goed aan te laten sluiten op de gebruiksduur van de geplande verbouwing. Bewaar bonnetjes en facturen van de verbouwing (fysiek en digitaal).
Praktische financieringsopties voor verduurzaming
Tijdens het verduurzamen kun je op diverse manieren financiering regelen. Spaargeld is vaak de voordeligste optie, vooral als je spaargeld groter is dan 59.357 euro per partner. Een hypotheekverhoging kan ook handig zijn als de verbouwing substantiële kosten vereist; dit kan meestal zonder extra notariskosten als je bij aankoop van een nieuwe woning je hypotheek meteen hoger afsluit. Bovendien mag je bij uitbreiding van de hypotheek soms een hoger bedrag lenen als je het geld gebruikt voor maatregelen die de woning verduurzamen. Een persoonlijke lening is ook een optie voor bedragen tussen circa 5.000 en 75.000 euro, meestal met vaste rente en maximale looptijd van 15 jaar. Zorg bij grotere klussen voor drie offertes en reserveer 5% voor onvoorziene kosten. Als je huurder bent: informeer bij de verhuurder welke verduurzamingsmaatregelen zij oppakken en wat je zelf kunt doen.
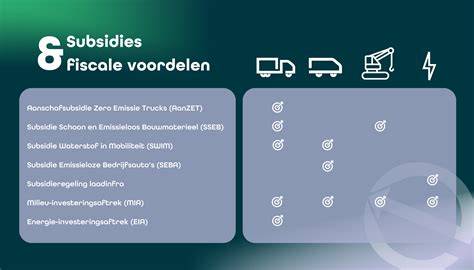
Subsidies en tariefvoordelen voor duurzame maatregelen
Wist je dat je bij verduurzaming vaak in aanmerking komt voor subsidies zoals ISDE? De Investeringssubsidie duurzame energie en energiebesparing ondersteunt energiebesparende maatregelen. Ook kan het verlaagde BTW-tarief voor sommige werkzaamheden van toepassing zijn. De Rijksoverheid stimuleert duurzaam bouwen en verduurzaming via diverse regelingen en subsidies bij gemeenten en provincies. Als je een verbouwing plant, kun je met het toepassen van isolatiemaatregelen, ventilatieverbeteringen en het toepassen van warmtepompen of zonnepanelen flinke besparingen realiseren op energiekosten. Milieu Centraal biedt tools voor advies op maat, zoals de Verbeter Je Huis-tool en de Bespaartest.
Bij het plannen van grootschalige renovaties is het slim om meteen aandacht te besteden aan de verwarmingsinstallatie, isolatie, ventilatie en eventueel een technische ruimte. Ook bij nieuwbouw blijft Trias Energetica een kernprincipe voor het besparen van energie. Duurzaam bouwen kan aantrekkelijk zijn door lagere onderhoudskosten en lagere energierekening gedurende het gebruik van de woning.
ISDE Subsidie aanvragen, hoe werkt dat?
Duurzaam verbouwen: concrete stappen en voorbeelden
1. Isoleer je woning: dak-, vloer- en muurisolatie verhogen comfort en verlagen energiekosten. 2. Ventilatie: frisse lucht is essentieel voor gezondheid en woningkwaliteit; kies voor hybride of volledig elektrische warmtepomp, en let op 2026-regels bij warmtebronnen. 3. Groene daken en zonnepanelen: groen dak werkt isolerend en verkoelend; zorg voor professionele bevestiging. 4. Energiezuinige apparaten: kies toestellen met energieklasse A t/m G. 5. Uitbouw en serre: aislamiento bij uitbouw, tripel glas en vloer- of vloerverwarming. 6. Badkamer verduurzamen: douche-WTW kan tot 60% energie besparen. 7. Keuken: inductie koken verlaagt gasverbruik. 8. Zolder en dak: dakisolatie en mogelijk extra zonnepanelen. 9. Kozijnen en deuren: kies duurzame materialen met goede warmtebehoud. 10. CV-ketel: overweeg warmtepomp en lage-temperatuurradiatoren.
Bij woningverbouwing kan verduurzamen makkelijker worden door het combineren van maatregelen, zoals een grootschalige verbouwing met isolatie van vloeren, wanden en dak, en het installeren van een hybride warmtepomp later. Voor appartementen regelen VvE's de buitenkant en gemeenschappelijke ruimtes; informeer bij Milieu Centraal voor onafhankelijke informatie en hulp. Het is handig om een duidelijk stappenplan te hebben en offertes te vergelijken alvorens te investeren.
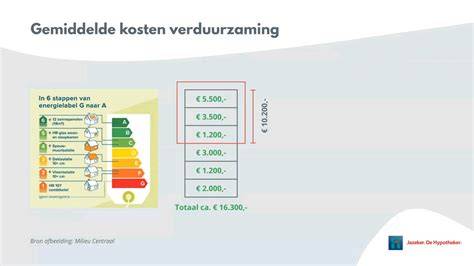
Belangrijke overwegingen bij verduurzaming
Houd rekening met de technische levensduur van maatregelen bij het kiezen van financieringswijzen. Sluit een lening of hypotheek af die aansluit op de verwachte gebruiksduur van de maatregel. Verzamel relevante bonnetjes en facturen, en gebruik tools voor energiebesparing zoals de Energie Bespaarcheck. Voor verduurzaming van appartementen geldt: VvE-leden dragen verantwoordelijkheid voor maatregelen aan de buitenkant en gezamenlijke ruimtes, terwijl bewoners binnen hun eigen woning de controle hebben over binnenhuismaatregelen.
Met een duurzaam huis heb je meer wooncomfort, een lagere CO2-uitstoot en vaak lagere energiekosten. Een goed energielabel kan ook de hypotheekrente positief beïnvloeden. Zowel Rijk, provincie als gemeenten bieden subsidies en leningen aan, afhankelijk van de maatregel en locatie. Het moment van begroten, plannen en offertes aanvragen bepaalt uiteindelijk hoeveel van het kostenposten te verrekenen zijn met fiscale voordelen en subsidies.
Overzicht van publieke regelingen en fiscale aandachtspunten
- Renteaftrek bij verbouwingslening en de eerste zes maanden: aftrekbaar op basis van uitgaven.
- Verbouwingsdepot: renteaftrek mogelijk tot twee jaar.
- Verlaging BTW-tarief van 21% naar 9% voor arbeidskosten bij isolatie, schilderwerk en andere werkzaamheden, met uitzonderingen.
- ISDE-subsidie als stimulans voor energiebesparende maatregelen.
- Fiscale behandeling: renteaftrek in box 1 bij persoonlijke lening; mogelijke verplaatsing naar box 3 bij uitgestelde uitgaven.
- Levensduurafstemming: looptijd hypotheek/verbouwkrediet afstemmen op levensduur van de maatregel.
- Bewaar bonnetjes en facturen; drie offertes bij grootschalige werken; reserveer 5% voor onvoorziene kosten.
- Aanvullende inzichten voor huurders en VvE's: verduurzaming via huurders en collectieve maatregelen via VvE.