Daklekkage kan aanzienlijke schade veroorzaken aan uw gebouw en inventaris. Als eigenaar van commercieel vastgoed, VvE-bestuurder of vastgoedbeheerder is het cruciaal om te weten welke verzekering u beschermt tegen de kosten van daklekkage. Het Nederlandse verzekeringssysteem biedt verschillende vormen van bescherming tegen dakschade, maar de dekking varieert sterk per polistype en situatie. Een opstalverzekering dekt schade door daklekkage wanneer de lekkage plotseling en onvoorzien optreedt. Voor commerciële gebouwen en appartementen geldt de opstalverzekering als primaire dekking voor dakproblemen. Deze verzekering beschermt het gebouw zelf tegen verschillende risico’s, waaronder waterschade door lekkage. Naast de opstalverzekering kan een inboedelverzekering noodzakelijk zijn voor de bescherming van losse inventaris en apparatuur. Voor bedrijven biedt een bedrijfsschadeverzekering aanvullende dekking voor omzetderving tijdens reparatiewerkzaamheden.
Welke kosten dekt de opstalverzekering bij daklekkage?
Verzekeringen vergoeden de kosten voor dakreparatie, vervolgschade aan het gebouw en in sommige gevallen tijdelijke voorzieningen. De opstalverzekering dekt verschillende kostenposten bij daklekkage. Ten eerste worden de directe reparatiekosten van het dak vergoed, inclusief nieuwe dakbedekking, isolatie en onderliggende constructie indien beschadigd. Veel polissen dekken ook de kosten voor het professioneel opsporen van de lekkage, wat essentieel is voor een effectieve reparatie. Tijdelijke voorzieningen, zoals noodafdichting en het wegpompen van water, vallen vaak onder de dekking. De hoogte van de vergoeding hangt af van de polisvoorwaarden en het eigen risico.
Hoe meld en claim je waterschade?
Meld dakschade onmiddellijk bij uw verzekeraar en documenteer de schade grondig met foto’s en beschrijvingen. Het claimproces begint met een snelle melding bij uw verzekeraar, idealiter binnen 24 uur na ontdekking van de lekkage. De meeste verzekeraars hebben een 24-uurs meldlijn voor spoedeisende schades. Documentatie vormt een cruciaal onderdeel van uw claim. Maak uitgebreide foto’s van de lekkage, de schade aan het gebouw en aangetaste voorwerpen. Noteer datum en tijd van ontdekking, weersomstandigheden en eventuele eerdere problemen met het dak. De verzekeraar stuurt meestal binnen enkele dagen een expert voor schadeonderzoek. Werk actief mee aan dit onderzoek en verstrek alle gevraagde informatie.
Animatie 5 stappenplan
Uitsluitingen en veelvoorkomende afwijzingen
Verzekeringen dekken geen daklekkage die ontstaat door gebrekkig onderhoud, slijtage of geleidelijke achteruitgang van het dak. Onderhoudsgerelateerde uitsluitingen vormen de meest voorkomende reden voor afwijzing van claims. Wanneer lekkage ontstaat door jarenlang uitgesteld onderhoud, verstopte afvoeren of verouderde dakbedekking, beschouwt de verzekeraar dit als een onderhoudsschuld van de eigenaar. Veel polissen sluiten schade door natuurrampen of extreme weersomstandigheden uit. Denk hierbij aan storm boven een bepaalde windkracht, hagel of extreme regenval. Andere veelvoorkomende uitsluitingen betreffen schade door vorst wanneer het gebouw langdurig onbewoond is geweest, of wanneer de lekkage is veroorzaakt door werkzaamheden aan het dak zonder voorafgaande melding aan de verzekeraar.
Verzekeringen en specifieke gevallen
Wij begrijpen hoe stressvol daklekkage kan zijn voor uw bedrijf of vastgoedbeheer. Door onze jarenlange ervaring met verzekeringsclaims weten wij precies welke documentatie en rapportages u nodig heeft voor een succesvolle claim. Heeft u te maken met daklekkage? Neem direct contact op via onze lekkageservice of neem contact met ons op voor spoedgevallen. Aan de hand van een gedegen analyse zoeken wij de verzekering die het beste bij je past. Een goede verzekering dekt de juiste risico’s af. Dat is maatwerk want elke situatie is uniek. Bovendien bepaal jij uiteindelijk welke risico’s het waard zijn om af te dekken. Wij brengen jouw situatie in kaart, schatten de risico’s in en geven vervolgens een onafhankelijk advies. Ook wanneer je de verzekering hebt afgesloten, staan we steeds voor je klaar, zodat jij met een gerust hart kan doen wat voor jou belangrijk is.
Voor standaard verzekeringen maken we gebruik van onze eigen pakketten, ondergebracht bij GABA Assurantiën. Voor andere verzekeringen werken we samen met bijna alle Nederlandse verzekeraars. U heeft schade in uw woning als gevolg van lekkage, hevige regenbuien of een lopende kraan: waterschade dus. U doet een beroep op uw opstal/inboedelverzekering maar de verzekeraar weigert de schade te vergoeden. In de voorwaarden van de opstal/inboedelverzekering (ook wel woonhuisverzekering) staat in welke situaties de verzekeraar de schade wel vergoedt en wanneer niet. Vaak bevatten de voorwaarden specifieke uitsluitingen: situaties waarin de verzekeraar niet uitkeert, zoals een overstroming, een verbouwing of achterstallig onderhoud.
Voorbeelden en uitspraken die richting geven aan dekking
De Geschillencommissie van Kifid bevestigt dat de uitleg van termen in de polis bepalend is voor dekking. Openstaande ramen tijdens hevige wind kunnen leiden tot afwijzing als de schade berust op een onvoldoende begrip van wat er onder “openstaand” verstaan moet worden. In een ander geval oordeelde de commissie dat een onvoorzien voorval wel degelijk aanwezig kan zijn wanneer de oorzaak buiten de verwachtingen ligt, zoals een lek door een gat in een tuinslang tijdens een verbouwing. Constructiefouten en jarenlange condensatie kunnen leiden tot uitsluitingen op basis van gebrek aan dekking, omdat de voorwaarden meestal vereisen dat de schade het gevolg is van plotselinge, onvoorzien voorvallen of onzeker voorval.
Praktische tips om waterschade te beperken en premie te optimaliseren
- Controleer regelmatig onderhoud van het dak en dakgoten; voorkom verstopte afvoeren en lekkages door tijdig onderhoud.
- Beheer de vegetatie in de tuin zodat regenwater effectief kan wegstromen tijdens zware buien.
- Maak gebruik van een all-risk of uitgebreid-dekking als u zich in een gebied met een hoog risico op waterschade bevindt.
- Meld schade altijd eerst bij de verzekeraar en laat lekdetectie rapporteren; vaak worden deze kosten vergoed.
- Vraag offertes aan reparateurs en laat kosten specificeren (arbeid, materialen, BTW) voordat u herstel laat uitvoeren.
- Werk samen met betrouwbare reparateurs die duurzame materialen gebruiken en snelle service bieden.
Directe en indirecte neerslag en de dekking
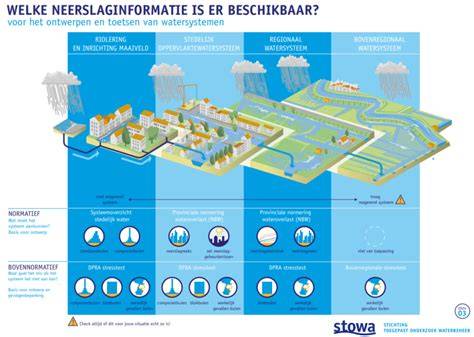
Verzekeringen dekken waterschade bij neerslag, met onderscheid tussen directe en indirecte neerslag. Directe neerslag zoals regen, hagel, sneeuw en smeltwater wordt doorgaans vergoed als het schade veroorzaakt aan het huis. Indirecte neerslag is water dat via de grond het huis binnendringt en wordt afhankelijk van de polis soms wel of niet vergoed bij hevige plaatselijke neerslag. All-risk dekkingen vergoeden vaak deze indirecte schade als sprake is van hevige neerslag.
Overstroming en waterkeringen
Brand en ontploffing door overstroming zijn altijd gedekt. Veel verzekeraars vergoeden ook schade door een overstroming als een niet-primaire waterkering bezwijkt. Een primaire waterkering is in Nederland vastgelegd in de Waterwet en beschermt tegen buitenwater. Als de overstroming voortkomt uit het bezwijken, overlopen of falen van een primaire waterkering, kan de dekking beperkt zijn en volgt vaak publieke ondersteuning via de Wet tegemoetkoming schade bij rampen (Wts).
Aansprakelijkheid en schade door derden
Schade door constructiefouten, bouwfouten of slecht werk door een bouwbedrijf kan meestal aansprakelijk worden gesteld bij degene die het werk heeft uitgevoerd. Het is mogelijk om de kosten van herstel en gevolgschade op het bedrijf of de persoon te verhalen, afhankelijk van de polisvoorwaarden en aansprakelijkheidsgeschillen.
Samengevat: welke verzekering voor waterschade bij lekkage?
Waterschade in of rondom uw woning valt meestal onder de opstalverzekering voor vast aangesloten onderdelen en onder de inboedelverzekering voor losse roerende zaken. De uiteindelijke dekking hangt af van de exacte polis, de herkomst van het water en of de schade het gevolg is van een onverwachte voorval of van achterstallig onderhoud. Een helder stappenplan is essentieel: voorkom verdere schade, maak duidelijke foto’s, meld de schade tijdig en laat een schade-expert onderzoeken of en hoe dekking van toepassing is. Denk eraan dat bij sommige situaties de all-risk dekking extra zekerheid biedt, vooral bij hevige neerslag en onvoorziene omstandigheden.
tags: #gaba #verzekering #lekkage