Maakt u kosten om uw eigen woning te onderhouden of te verbouwen? Dan neemt uw eigenwoningreserve met dat bedrag af. Hebt u een verbouwingslening voor uw eigen huis en bent u nog niet begonnen met de werkzaamheden? Dan geeft u het deel van de hypotheek of lening dat hoger is dan de eigenwoningreserve aan als eigenwaningschuld (box 1: werk en woning). Dit mag tot 6 maanden nadat u de lening hebt afgesloten. Zijn die 6 maanden voorbij en hebt u het geld nog niet gebruikt voor het onderhoud of de verbouwing? U hebt een eigenwoningreserve van € 30.000. U gaat uw woning verbouwen en sluit hiervoor een verbouwingslening af van € 50.000. U mag nu een bedrag van € 20.000 optellen bij uw eigenwoningschuld. Over dit bedrag mag u de betaalde rente en kosten aftrekken. Het overige bedrag van € 30.000 geeft u aan als schuld in box 3 (sparen en beleggen).
Staat de lening voor het onderhoud of de verbouwing op een aparte rekening (verbouwingsdepot)? Dan geeft u het deel van de hypotheek of lening dat hoger is dan de eigenwoningreserve maximaal 2 jaar lang aan als eigenwoningschuld (box 1). Dit geldt alleen voor de periode waarin het onderhoud of de verbouwing plaatsvindt.
Heb je een nieuw huis gekocht? Dan is je aangifte inkomstenbelasting dat jaar waarschijnlijk iets ingewikkelder dan anders. Je krijgt te maken met de eigenwoningregeling: wetgeving die bepaalt welke kosten aftrekbaar zijn en hoe het zit met belasting betalen over de huidige (en wellicht je vorige) woning. Wat is de eigen woning? Welke kosten zijn aftrekbaar? En met welke valkuilen moet je rekening houden als je je belastingaangifte invult?
Wanneer is je huis je eigen woning?
Vanuit fiscaal perspectief geldt: alleen een woning die jij (of je fiscaal partner, al dan niet samen) bezit en die permanent als hoofdverblijf dient, kan als eigen woning gelden. Je kunt in principe maar één eigen woning hebben, maar er zijn speciale regels rondom zaken als verhuizing en scheiding. Let dus op: in principe neem je maar één eigen woning op in box 1. Andere woningen geef je aan als bezitting in box 3. Er zijn drie uitzonderingen op deze hoofdregel: als je aan het scheiden bent, als je tijdelijk twee woningen hebt omdat een nieuwe woning in aanbouw is of een oude woning te koop staat, af als je bent opgenomen in een verzorgingstehuis. Voor deze uitzonderingen gelden wel bepaalde vereisten en een maximale termijn.
Koop je voordat je verkoopt? Zorg dan dat je weet welke termijnen er gelden en hoe je je aangifte correct invult.
Belast bezit: welke waarde vul je in?
Het bezit van de eigen woning is belast in box 1 van de inkomstenbelasting: je betaalt kortgezegd belasting over een percentage van de waarde van de woning (het ‘eigenwoningforfait’). Het gaat hier niet om de koopprijs of een taxatiewaarde, maar de WOZ-waarde. Let op: voor de aangifte inkomstenbelasting 2024 vul je de WOZ-waarde van 2024 in. Deze waarde heeft als waardepeildatum 1 januari 2023. Ook hier geldt: in de meeste gevallen is je woningwaarde helder. Maar als je bijvoorbeeld ondernemer bent en een praktijk aan huis hebt, dan kan het ingewikkeld zijn. Of als je een kamer verhuurt.
Welke kosten mag je aftrekken voor je eigen woning?
Het bezit van de woning is belast, maar bepaalde kosten zijn aftrekbaar. Per saldo hebben de meeste huizenbezitters hierdoor een aftrekpost in box 1. Welke kosten kun je aftrekken?
- Rente van een kwalificerende eigenwoninglening: Een lening die is aangegaan ter financiering van de eigen woning (of, onder bepaalde voorwaarden, ter financiering van onderhoud of verbetering van de eigen woning). De lening moet binnen 360 maanden zijn afgelost, waarbij de aflossing tenminste annuïtair moet zijn. Een aflossingsvrije lening kwalificeert dus niet. Let daarbij ook goed op de bijleenregeling.
- Kosten ter verkrijging van de eigenwoningschuld: Kosten die je maakt met het oog op het verkrijgen van financiering kunnen aftrekbaar zijn. Denk bijvoorbeeld aan taxatiekosten ten behoeve van de bank, de kosten van de hypotheekadviseur of oversluitkosten van een eerdere kwalificerende lening. Maar let op: niet alle kosten rondom de aankoop zijn aftrekbaar! Notariskosten (behalve voor het inschrijven of doorhalen van een hypotheek) zijn in principe niet aftrekbaar. Ook de kosten van een aankoopmakelaar kun je niet in je aangifte inkomstenbelasting aftrekken.
- Overwaarde en overwegingen bij twee woningen: voorbeeld over verkoop en aankoop en de invloed op de eigenwoningschuld. Soms kun je tijdelijk rente aftrekken voor twee hypotheekleningen; uiteindelijk herbereken je de eigenwoningschuld bij verkoop van de oude woning.
- Bijzondere situaties: lenen bij de eigen BV of bij familie moeten vermeld worden in de aangifte, met relevante gegevens zoals de geldgever, het totale bedrag, de datum en de rente.
- Vergoeding of hulp bij verbouwing: kosten die verduurzaamden en voldoen aan EIA (energiebesparingsinvesteringsaftrek) of AAG (aftrek voor aanpassingen voor gehandicapten) kunnen aftrekbaar zijn, mits uitgevoerd door erkend installateur en voorwaarden zijn voldaan.
Hulp nodig? Twijfel over hoe u uw aangifte inkomstenbelasting moet invullen? Lees meer op de site van de Belastingdienst. Dit geldt vooral voor situaties die nét even anders zijn, zoals samenwonen of scheiding. Als u ingewikkelde situatie hebt, kunt u een belastingadviseur inschakelen.
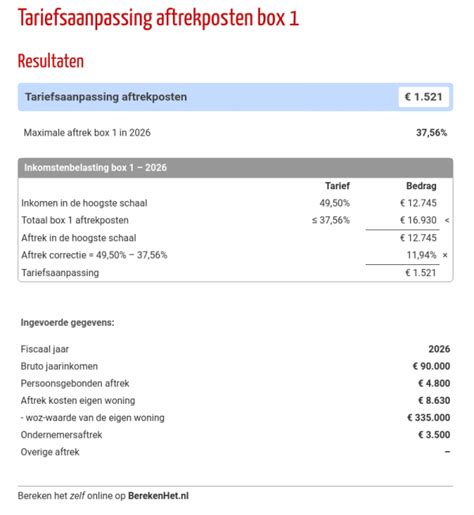
Fiscale voordelen van het bezitten van een huis | LowerMyBills
Aandachtspunten bij aankoop of verbouwing
- Bij nieuwbouw: bouwrente is aftrekbaar vanaf het moment dat de voorlopige koopovereenkomst is getekend. De bouwrente vóór het tekenen is niet aftrekbaar. Bij een nieuwbouwdepot moet de ontvangen rente verrekend worden met de betaalde rente.
- Bij een woning in aanbouw of leegstand: als u voldoet aan de voorwaarden, mag u de rente aftrekken in box 1 wanneer u van plan bent binnen drie jaar te gaan wonen.
- Als u tijdelijk twee woningen heeft, kan rente en kosten voor de andere woning onder bepaalde voorwaarden aftrekbaar zijn. Verkoop van de oude woning kan invloed hebben op de hoogte van de aftrekbare hypotheekrente.
- Over de kosten van notaris, inschrijving en kadaster: deze kosten zijn meestal niet aftrekbaar, behalve sommige kadastrale kosten en specifieke transacties.
Bij een officiële voorlopige aanslag krijgt u maandelijks een bedrag terug als u recht hebt op hypotheekrenteaftrek. De definitieve aangifte vergelijkt deze voorlopige aanslag met de werkelijke situatie en you betaalt of krijgt bij.
Specifieke scenario’s en voorbeelden
Als u tijdelijk twee woningen hebt omdat de vorige woning nog te koop staat, zijn er regels wanneer de rente en kosten aftrekbaar zijn. Voorbeelden worden in de notities verduidelijkt, zoals bij verkoop eerst of na verkoop. Bij een woning die in aanbouw is of leegstaat mag u onder voorwaarden de rente aftrekken zoals hierboven beschreven.
Heeft u een lening van familie of uw eigen BV? vermeld dit in de aangifte met alle vereiste gegevens; er kunnen specifieke regels gelden en extra informatie aan de Belastingdienst moeten worden doorgegeven.
tags: #huis #in #aanbouw #belastingaangifte