Het begrip huis onder water betekent dat je hypotheek hoger is dan de huidige marktwaarde van je woning. Dit kan komen doordat de woningwaarde gezakt is nadat je het huis hebt gekocht, of je hebt simpelweg een hypotheek afgesloten die hoger is dan de waarde van je woning. Je resterende hypotheekschuld en het eventuele vermogen dat je binnen je hypotheek hebt opgebouwd, kun je terugvinden in het jaaroverzicht van je hypotheekverstrekker.
Om erachter te komen wat de huidige waarde van je huis is, kun je de WOZ-waarde opvragen, maar dit is een schatting van de waarde die op 1 januari van het vorige jaar is vastgesteld. Ilse heeft onlangs een nieuwe baan gekregen en overweegt om te verhuizen. Enkele jaren geleden heeft zij haar woning laten renoveren, waarvoor zij een extra lening van € 50.000 heeft afgesloten. Ilse kocht haar woning destijds voor € 200.000 en hoopt het nu voor € 220.000 te kunnen verkopen.
Als je je hypotheeklasten gewoon kunt betalen en geen verhuisplannen hebt, hoeft een huis dat ‘onder water staat’ geen probleem te zijn. Maak je je toch zorgen? Dan kun je overwegen om extra af te lossen. Zo verklein je het risico op een restschuld bij verkoop en bespaar je op je maandelijkse lasten.
Overweeg je te verhuizen en staat jouw woning onder water? Dan blijf je achter met een restschuld, aangezien de koper meestal alleen betaalt voor de werkelijke waarde van de woning. De huidige waarde van je huis en de resterende hypotheekschuld laten zien wat er mogelijk is bij verkoop of bij het afsluiten van een nieuwe hypotheek.
De optie om restschuld mee te financieren in een nieuwe hypotheek bestaat bij sommige aanbieders, mits je zelf onvoldoende eigen middelen hebt. Bij Neo hypotheken is het mogelijk om je restschuld mee te financieren mits je zelf over onvoldoende eigen middelen beschikt om de restschuld af te lossen; je mag de restschuld meefinancieren tot 100% van de marktwaarde van je nieuwe woning. Heb je een NHG-hypotheek afgesloten? Met NHG is het mogelijk om de restschuld mee te financieren bij de aankoop van een nieuwe woning, mits de totale schuld onder de kostengrens blijft.
Overweeg jij om je hypotheek over te sluiten? Wanneer de hypotheekrentes dalen, kan het verstandig zijn om je hypotheek over te sluiten. Door je hypotheek over te zetten naar een hypotheekaanbieder met lagere rentetarieven, kun je je maandelijkse kosten verlagen. Veel hypotheekverstrekkers zullen echter jouw hypotheekaanvraag niet goedkeuren als je huis onder water staat, omdat de kans op een restschuld bij verkoop aanzienlijk is. Dit wordt beschouwd als een groot risico voor de hypotheekverstrekker.
Op deze pagina vindt u meer informatie over het bouwen of verbouwen van een gebouw in de buurt van een dijk. Een gebouw heeft invloed op de stabiliteit van een dijk. Bovendien neemt een gebouw ruimte in die nodig kan zijn voor een dijkversterking. Daarom mag er in principe niet gebouwd worden op of in de buurt van een dijk of andere waterkering. Op deze pagina leest u wat er wel kan en hoe u een vergunning kunt aanvragen.
Checken op u een vergunning nodig heeft of een melding moet doen? Dat doet u in het Omgevingsloket Online!
Opeethypotheek: hoe werkt het?
Wat betekent huis onder water en wat zijn de consequenties?
Wat betekent het als je huis onder water staat? Je huis staat onder water als je hypotheek hoger is dan de huidige marktwaarde van je huis. Dit kan verschillende oorzaken hebben. De woningwaarde is bijvoorbeeld gedaald nadat je het huis hebt gekocht of je hebt een hogere hypotheek afgesloten dan je huis waard is.
Je resterende hypotheekschuld en het eventuele vermogen dat je binnen je hypotheek hebt opgebouwd, kun je terugvinden in het jaaroverzicht van je hypotheekverstrekker. Om erachter te komen wat de huidige waarde van je huis is, kun je de WOZ-waarde opvragen. Dat is een schatting van de waarde die op 1 januari van het vorige jaar is vastgesteld. Voor een exacte bepaling van de woningwaarde raden we je aan een taxatie uit te laten voeren.
Wat te doen als je huis onder water staat en niet wilt verhuizen?
Als je je hypotheeklasten gewoon kunt betalen en niet van plan bent te gaan verhuizen, hoef je niet per se iets te doen als je huis onder water staat. Als je moeite hebt met het betalen van je maandlasten, is het belangrijk om actie te ondernemen. Je wilt je huis verkopen, maar het staat onder water: dan blijf je achter met een restschuld. Je huis is namelijk minder waard dan de hoogte van je resterende hypotheekschuld.
- Misschien heb je in de afgelopen jaren kunnen sparen en kun je de restschuld in één keer aflossen.
- Of kun je een beroep doen op je ouders, aangezien zij tot je 40e tot € 28.947 belastingvrij mogen schenken voor het financieren van je eigen koopwoning (2024).
- Indien je voor je nieuwe woning niet het maximale leenbedrag hoeft te lenen, is het soms mogelijk om de restschuld mee te financieren in je nieuwe hypotheek. Geldverstrekkers zijn doorgaans terughoudend, maar bij Neo hypotheken is het mogelijk onder voorwaarden.
Bij ons kun je gebruikmaken van de ASN Restschuldregeling, waarbij je de restschuld onder voorwaarden mee kunt nemen naar je (volgende) hypotheek. Door te verhuizen en de restschuld mee te financieren in je nieuwe hypotheek los je het probleem van de restschuld natuurlijk niet op, maar het kan helpen om verhuizing mogelijk te maken.
Staat je huis onder water en heb je NHG? Dan kun je onder voorwaarden mogelijk de restschuld kwijt laten schelden via NHG door veranderingen in je persoonlijke situatie, zoals verlies van baan, arbeidsongeschiktheid of overlijden van een partner.
Regels rond verbouwen en bouwen nabij waterkeringen
Regels rondom bouwen of verbouwen nabij dijken en waterkeringen zijn afhankelijk van het Waterschapsgebied en het Besluit bouwwerken leefomgeving (Bbl). In de Giessenzoom mag je bijvoorbeeld een botenhuis, recreatiewoning of bijgebouw bouwen of verbouwen met een melding, mits je de regels van het waterschap volgt. Een melding bij het Omgevingsloket is vereist en kan leiden tot een beoordeling door een kwaliteitsborger.
Mag je bouwen zonder melding of vergunning? In sommige gevallen mag dit op specifieke locaties zoals Slaperdijk en Meidijk onder strikte randvoorwaarden. Het is verstandig vooraf met het waterschap te overleggen.
Bij verbouwingswerkzaamheden aan drijvende bouwwerken gelden de regels uit het Bbl en de Omgevingswet. De technische eisen blijven in hoofdzaak gericht op stabiliteit, drijfvermogen en veiligheid, met aandacht voor energienormen en isolatie. Voor alles wat met drijvende bouwwerken te maken heeft, bestaan er aanvullende regels en uitzonderingen, afhankelijk van de ligging en het type object.
Regels voor bouwwerken op of nabij water kennen soms uitzonderingen en afwijkingen. Gemeenten kunnen ligplaatsverordeningen hebben ter controle van ligplaatscapaciteit, openbare orde en doorvaart. Een ligplaatsvergunning staat los van omgevingsvergunningen en meldingen voor bouwactiviteiten.
Wateroverlast in huis voorkomen en oplossen
Zware regenval is tijdens de herfst- en wintermaanden niet te vermijden. Hoewel een regenbui vaak rustgevend kan zijn, is een ondergelopen huis dat zeker niet. Of het nu gaat om een ondergelopen kelder, kruipruimte of andere delen van uw woning, het is essentieel om het water zo snel mogelijk te verwijderen.
Begrijpen waarom uw huis overstroomt, is de eerste stap om toekomstige waterschade en dure reparaties te voorkomen. Hieronder vindt u de meest voorkomende oorzaken van wateroverlast in woningen: zware regenval en stormen, verstopte goten, gesprongen of lekkende leidingen, scheuren in de fundering, defecte dompelpomp.
De juiste hulpmiddelen voor waterbeheer, zoals dompelpompen en pomptypes, helpen bij onmiddellijke actie en het beperken van schade. Het kiezen van de juiste pomp is de sleutel tot het effectief verwijderen van water, het beperken van schade en het voorkomen van schimmel of bouwkundige problemen.
Om toekomstige overstromingen te voorkomen, kunt u maatregelen nemen zoals onderhoud aan dakgoten, regenwater recyclen, afwatering verbeteren, de regenpijp controleren en lekken in dak of muren aanpakken. Ook is het mogelijk om de waterberging te compenseren door het verdiepen of aanleggen van insteekhavens of stuwen waar nodig.
Drijfwerken en klimaatbestendige bouw
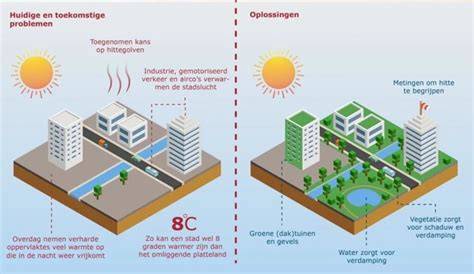
Alle nieuwe woningen in Nederland zullen klimaatbestendig moeten worden gebouwd. De maatlat Groene Klimaatadaptieve Gebouwde Omgeving is op 19 april bekrachtigd door diverse ministers en instanties. Met deze maatlat wordt het voor overheden, vastgoedeigenaren en de bouwsector duidelijk wat nodig is voor klimaatrobuuste en waterbestendige nieuwbouw. De maatregelen kunnen per locatie verschillen, afhankelijk van de grondsoort en bebouwing in de omgeving.
Samenvattende praktische stappen
- Controleer je huidige hypotheekschuld, marktwaarde en NHG-status; bekijk de mogelijkheid tot restschuld mee financieren.
- Overweeg extra aflossen als dit mogelijk is en je maandlasten wilt verlagen.
- Informeer bij het Omgevingsloket over vergunningen en meldingen bij bouw- of verbouwplannen nabij waterkeringen.
- Laat bij verkoop de woningwaarde taxeren en verken opties bij restschuld of verkoop onder water.
- Plan een gesprek met een hypotheekadviseur om persoonlijke opties te verkennen en eventueel de restschuld mee te financieren.