Wanneer je een hypotheek afsluit voor de aankoop van een woning, krijg je ook te maken met diverse verzekeringen. De ene verzekering is wel verplicht bij een hypotheek, de andere niet. Wij vertellen je er graag meer over.
Verplichte verzekering bij een hypotheek: opstalverzekering
Een hypotheek is een lening om je huis mee te betalen, waarbij die woning dient als onderpand. Als je, om welke reden dan ook, je hypotheeklasten niet meer kunt betalen, dan mag de geldverstrekker je woning verkopen. De prijs van de woning is de woningwaarde op dat moment: de executiewaarde. Zo komt er toch nog een deel van het uitgeleende geld weer terug.
Bij een koopwoning met hypotheek is een opstalverzekering meestal verplicht. Dit is geen wettelijke verplichting, maar de hypotheekverstrekker wil dat de woning goed verzekerd is. Een opstalverzekering verzekert alles wat vastzit aan je woning, zoals muren, dak, keuken en badkamer. De verzekering vergoedt schade door bijvoorbeeld brand, diefstal of storm aan je woning en alle onroerend goed dat aan de woning vastzit.
Heb je zonnepanelen, een dakkapel of een aanbouw? Vaak kun je samen met een opstalverzekering ook een glasverzekering afsluiten. Tip: Koop je een appartement? Dan loopt de opstalverzekering vaak via de Vereniging van Eigenaren (VvE).
Verplichting en nuances
De verplichting komt vanuit de hypotheekverstrekker, niet rechtstreeks vanuit de wet. Met een opstalverzekering verzeker je alles wat vastzit aan je woning. Een opstalverzekering is niet wettelijk verplicht, maar wel een harde eis van vrijwel elke hypotheekverstrekker. De verzekering moet ingaan op de dag dat jij juridisch eigenaar wordt van de woning.
Niet altijd verplicht: overlijdensrisicoverzekering
Sommige geldverstrekkers willen het betalingsrisico afdekken indien je komt te overlijden voordat je de hypotheek hebt afgelost. Zij vragen je dan om een overlijdensrisicoverzekering af te sluiten samen met de hypotheek.
Een overlijdensrisicoverzekering (ORV) voorkomt dat je partner of gezin in geldproblemen komt als jij of jouw partner overlijdt. De verzekering keert dan een bedrag uit. Bij een NHG-hypotheek geldt doorgaans geen ORV-verplichting.
Is een ORV niet verplicht, kan het verstandig zijn om deze verzekering toch af te sluiten, vooral als één inkomen wegvalt en de maandlasten daardoor moeilijk betaalbaar worden. De keuze hangt af van je persoonlijke situatie, gezinssamenstelling en financiële buffer.
Verzekeringen die je zelf kunt kiezen bij je hypotheek
Naast de opstal- en ORV zijn er meer verzekeringen die interessant kunnen zijn bij een woningaankoop. Denk aan:
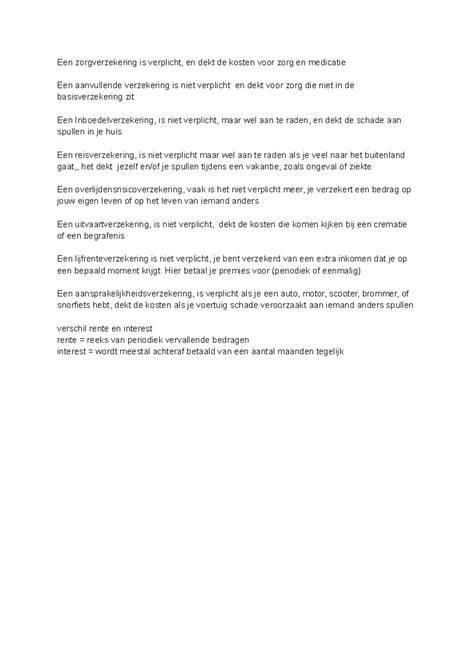
- Inboedelverzekering: naast je woning zijn ook de spullen in je woning verzekerd tegen schade en diefstal.
- Kostbaarhedenverzekering: voor kostbaarheden die buiten de dekking van de inboedel vallen.
- Aansprakelijkheidsverzekering: verzekerd voor schade die je aan anderen of andermans spullen veroorzaakt.
- Arbeidsongeschiktheidsverzekering: omdat hypotheeklasten doorlopen als je niet kunt werken.
- Rechtsbijstandverzekering: juridische hulp bij conflicten rondom de woning, verbouwing of buren.
- Uitvaart- en lijfrenteverzekeringen: aanvullende opties voor later en voor zekerheid in lastige situaties.
Advies over verzekeringen
Tijdens een hypotheekadviesgesprek licht de hypotheekadviseur de overlijdensrisicoverzekering en arbeidsongeschiktheidsverzekering verder toe. Daarnaast kan de adviseur je in contact brengen met collega's die meer informatie kunnen geven over het schadeverzekeringspakket. Een onafhankelijk hypotheekadviseur kan helpen bij het vergelijken en kiezen van verzekeringen die passen bij jouw woning, hypotheek en persoonlijke situatie.
Hypotheken en verzekeringen: vormen en afwegingen
Bij een levenhypotheek betaal je rente en aflossing. Je betaalt rente over het hypotheekbedrag, die je volledig af kunt trekken voor de inkomstenbelasting. Bij een levenhypotheek wordt er tijdens de looptijd niets afgelost; de hypotheek wordt uiteindelijk afgelost door middel van een uitkering uit de verzekering. De spaarpremie wordt belegd in het fonds van jouw keuze. Op de einddatum kan een uitkering plaatsvinden, afhankelijk van fondsrendement.
Een aflossingsvrije hypotheek daarentegen betaalt gedurende de gehele looptijd alleen rente over het geleende bedrag. De hoofdsom blijft onveranderd en moet aan het einde van de hypotheekperiode in één keer worden terugbetaald. Dit levert lage maandlasten op, maar brengt risico’s met zich mee, zoals een restschuld bij verkoop of herfinanciering. Voor nieuwe aflossingsvrije hypotheken afgesloten ná 2013 geldt geen hypotheekrenteaftrek meer.
Het grootste voordeel van een aflossingsvrije hypotheek is de lagere maandlast. Het grootste nadeel is de restschuld en het gebrek aan vermogensopbouw in de woning. Een hybride hypotheek (gedeeltelijk aflossingsvrij, deels aflossend) kan een compromis zijn, waarbij maximaal 50% van de hypotheek aflossingsvrij mag zijn. Dit combineert zekerheid met mogelijkheden voor beleggingen.
Welke beleggingsstrategie past bij een aflossingsvrije hypotheek? Dit hangt af van je risicoprofiel en de resterende looptijd. Voor een lange horizon kunnen indexfondsen of ETF’s geschikt zijn. Zorg voor diversificatie en bouw geleidelijk een buffer op voor het aflossen van de hoofdsom aan het einde van de looptijd.
Praktische vragen en situaties
Kan een aflossingsvrije hypotheek tussentijds worden omgezet naar een aflossende hypotheek? Ja, meestal mogelijk, maar er kunnen kosten en voorwaarden verbonden zijn aan de conversie. Wat gebeurt er bij verkoop vóór afloop van de aflossingsvrije hypotheek? De volledige hypotheekschuld moet in één keer worden afgelost uit de verkoopopbrengst; bij restschuld draag je zelf het verlies.
Welke belastinggevolgen heeft een aflossingsvrije hypotheek? Voor hypotheken afgesloten vóór 1 januari 2013 geldt onder voorwaarden nog renteaftrek; na 2013 geldt geen renteaftrek. Box 3-belasting over beleggingen kan ook van invloed zijn, en vanaf 2026 verandert het box 3-systeem.
Is het verstandig om een deel aflossingsvrij en een deel aflossend te nemen? Een hybride hypotheek kan een goede compromisoplossing zijn, waarbij je gedeeltelijk vermogen opbouwt en tegelijk ruimte houdt voor beleggingen. Doorgaans kan maximaal 50% aflossingsvrij zijn, afhankelijk van de aanbieder.
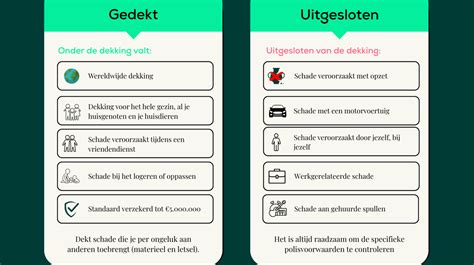
Risico's horen bij het leven. Ook met een eigen huis en hypotheek loopt u risico's. Verzekeren helpt risico’s dragen door schadeafhandeling. De overlijdensrisicoverzekering vergoedt bij overlijden, de woonlastenverzekering compenseert inkomensverlies bij arbeidsongeschiktheid of werkloosheid. Een losse verzekering voor restschuld is niet mogelijk; NHG kan wel helpen bij restschuldbeperking.
Verzekeringen samenvoegen en advies op maat
Door verzekeringen samen te voegen kun je mogelijk geld besparen. Een woonhuisverzekering dekt aangebrachte verbouwingen en schade aan de inboedel tijdens verhuizing of opslag. De opstalverzekering dekt vastzittende elementen van de woning; de inboedelverzekering dekking geldt voor losse spullen in huis. Een aansprakelijkheidsverzekering beschermt tegen aansprakelijkheid voor schade aan anderen. Een rechtsbijstandverzekering biedt juridische hulp bij conflicten.
Bij de aankoop van een huis krijg je vaak te maken met verschillende verzekeringen, waaronder opstalverzekering en in sommige gevallen ORV. Een hypotheek met NHG heeft doorgaans minder strenge ORV-eisen. Het kiezen van verzekeringen hangt af van je woning, gezinssituatie en financiële situatie. Een professioneel advies helpt je bij het vergelijken en kiezen van verzekeringen die passen bij jouw situatie.
FAQ-onderdelen en samenvatting
- Is een opstalverzekering verplicht bij hypotheek? Ja, meestal verplicht bij koopwoning met hypotheek.
- Is een overlijdensrisicoverzekering altijd verplicht? Niet altijd; afhankelijk van NHG en leenbedrag.
- Wat telt mee voor NHG en ORV? NHG vermindert verplichtingen; zonder NHG kan ORV verplicht worden bij sommige bedragen.
- Welke verzekering is handig naast de opstalverzekering? Inboedel, aansprakelijkheids-, arbeidsongeschiktheids- en rechtsbijstandverzekeringen kunnen nuttig zijn.
Praktische afsluiting en aanzet tot gesprek
Kijk niet alleen naar de premie, maar ook naar de dekking en de voorwaarden. Een adviseur helpt je bij het vergelijken en kiezen van verzekeringen die passen bij jouw woning, hypotheek en persoonlijke situatie. Maak gratis en vrijblijvend een afspraak met een hypotheekadviseur bij jou in de buurt.