De marktwaarde is de waarde van je woning als je deze op dit moment in de vrije verkoop zou aanbieden. De marktwaarde is belangrijk voor het bepalen van je maximale hypotheek, bijvoorbeeld als je een hypotheek gaat afsluiten of je hypotheek wilt verhogen. Je kunt nooit méér dan 100% van de marktwaarde van je woning lenen. Alleen als je de hypotheek deels gebruikt voor verduurzaming, is een uitzondering op die regel mogelijk.
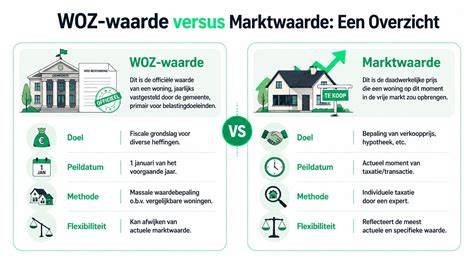
De marktwaarde is wat anders dan de executiewaarde. Dit is de prijs die je woning naar verwachting oplevert als je deze gedwongen zou moeten verkopen. Voor het bepalen van de marktwaarde moet een taxateur bepalen hoeveel je woning waard is. Je kunt dus niet de WOZ-waarde gebruiken om de marktwaarde van je woning aan te tonen. De WOZ-waarde loopt namelijk iets achter; deze geldt op januari een jaar geleden.
Taxatie bij hypotheek en verbouwing
Ga je een hypotheek afsluiten voor een nieuw gekochte woning? Dan bepaalt een officiële taxateur hoeveel jouw woning op dit moment waard is en legt dat vast in een gevalideerd taxatierapport. Ga je je woning verbouwen? Ook dan laat je je woning taxeren. In dit geval geldt de taxatiewaarde zoals die waarschijnlijk is na de verbouwing. Het kan zijn dat je woning door de verbouwing meer waard wordt, bijvoorbeeld als je een uitbouw laat maken. De extra woningwaarde wordt dan meegenomen bij de hypotheekberekening.
Wil je je hypotheek verhogen (maar niet voor een verbouwing) of oversluiten? Ook dan is een taxatie nodig om je woningwaarde te bepalen. Ga je een nieuwbouwhuis kopen? Je marktwaarde is ook bepalend voor hoeveel hypotheekrente je betaalt. Hoe lager jouw hypotheekschuld is ten opzichte van de woningwaarde, hoe lager de risicoklasse is waar je in valt. En ook: hoe lager het percentage hypotheekrente dat je betaalt.
Verschil marktwaarde, taxatiewaarde en WOZ
Ben je benieuwd hoeveel jij aan (extra) hypotheek kunt krijgen, bijvoorbeeld voor een andere woning of om je hypotheek te verhogen? Onze hypotheekadviseurs rekenen graag voor je uit hoeveel jouw maximale hypotheek bedraagt. Geheel gratis en vrijblijvend!
Is de marktwaarde hetzelfde als de WOZ-waarde? Nee, de WOZ-waarde is de waarde van je woning zoals de gemeente die heeft vastgesteld op 1 januari een jaar geleden. Die waarde is leidend voor hoeveel je betaalt aan gemeenteheffingen, bijvoorbeeld voor de onroerendezaakbelasting (OZB). De marktwaarde is wat je woning op dit moment naar verwachting opbrengt in de vrije verkoop. Deze waarde wordt bijvoorbeeld gebruikt om je maximale hypotheek te berekenen en om een passende vraagprijs te bepalen als je je woning gaat verkopen.
Hoe wordt de marktwaarde bepaald?
Een taxateur kan op basis van een uitgebreide taxatie bepalen hoeveel jouw woning op dit moment waard is. Dit is de enige manier om je marktwaarde officieel vast te stellen. Je kunt ook via het Kadaster of Calcasa de waarde van je woning opvragen. Maar als het gaat om een hypotheekaanvraag, dan is een taxatie nodig om de marktwaarde officieel vast te stellen.
De marktwaarde van uw woning beïnvloedt direct het maximale hypotheekbedrag dat u kunt lenen. U kunt doorgaans tot 100% van de marktwaarde lenen, met uitzonderingen voor bijvoorbeeld verduurzaming. Maximale hypotheek berekenen op basis van marktwaarde: de maximale hypotheek die u kunt krijgen, wordt direct bepaald door de marktwaarde van de woning. Dit geldt ook voor de getaxeerde marktwaarde na een verbouwing.
Een uitzondering is er voor energiebesparende verbouwingen; dan is tot 106% van de getaxeerde marktwaarde na verbouwing mogelijk. Als de marktwaarde van de woning niet bekend is, baseert de hypotheekverstrekker de maximale hypotheek uitsluitend op uw inkomen.
Impact van marktwaarde op hypotheekrente en voorwaarden
De marktwaarde van uw woning heeft een directe invloed op de hoogte van uw hypotheekrente en de bijbehorende voorwaarden. Hoe hoger uw hypotheekschuld is ten opzichte van de marktwaarde, hoe hoger de hypotheekrente uitvalt. Deze schuld-marktwaardeverhouding beïnvloedt direct het renteniveau. Een hypotheek met 60% van de marktwaarde heeft bijvoorbeeld een lagere rente dan een hypotheek van 100% van de marktwaarde. Ook bij een hypotheek beneden 80% van de marktwaarde is de rente over het algemeen lager.
Marktwaarde aanpassen na verbouwing of waardestijging
U kunt de marktwaarde van uw woning aanpassen na een verbouwing of algemene waardestijging. Renovatie of reparatie van gebreken kan de huiswaarde verhogen. Een taxateur stelt de marktwaarde van de woning na verbouwing vast; deze getaxeerde waarde is altijd leidend voor uw hypotheek en vereist bij een verbouwing. Verbouwingen die zorgen voor meer ruimte, zoals een dakkapel of uitbouw, zijn meestal wel waardevast.
Verbouwingen die een huis ruimtelijker maken, isoleren of in onderhoud voorzien zijn vaak zogeheten ‘waardevaste verbouwingen’. Dat betekent dat de waarde van je huis ongeveer met hetzelfde bedrag stijgt als dat jij wilt investeren. De waarde na verbouwing wordt vastgesteld aan de hand van plannen, een verbouwingsspecificatie en actuele marktdata.
Wat kan ik meefinancieren en wat niet?
Welke kosten kan ik meefinancieren? Eigenlijk alles wat je niet kunt meeverhuizen uit je oude huis. Denk aan een aanbouw, een nieuwe keuken of badkamer, een serre of dakkapel, installatie van sanitair en cv’s, vloeren, isolatie, maar ook schilder- en stucwerk en glas-in-lood-ramen. Welke kosten kan ik niet meefinancieren? Alles wat je wel kunt meeverhuizen uit je oude huis, zoals meubilair en stoffering.
Het is belangrijk vooraf realistische begrotingen te maken. De taxateur beoordeelt of de geplande verbouwing realistisch is en of de verwachte waarde past binnen de markt. De begrote bedragen in de verbouwspecificatie moeten realistisch zijn; een verkeerde schatting kan het taxatierapport negatief beïnvloeden. Nb: bij ons kun je altijd rekenen op hulp met jouw verbouwspecificatie.
Hypotheek verhogen en bouwdepot
In veel omstandigheden kan de hypotheek verhoogd worden tot 100% van de marktwaarde, en bij energiebesparende voorzieningen zelfs tot 106%. Je kunt een deel van de hypotheek meefinancieren via een bouwdepot; dit potje wordt door de hypotheekverstrekker gereserveerd. Met een bouwdepot kun je de verbouwing betalen en de facturen indienen voor betaling.
De taxateur beoordeelt of de verbouwing realistisch is en of de verwachte waarde past binnen de markt. Een verbouwingsspecificatie is een overzicht van de geplande werkzaamheden, inclusief kosten en aard van de verbouwing. De waarde voor verbouwing toont de uitgangssituatie; de waarde na verbouwing toont het effect van de geplande aanpassingen.
Praktische stappen en hulpmiddelen
- Officiële taxatie bij hypotheekaanvraag: case in point voor de marktwaarde en de hypotheekhoogte.
- Kadaster of Calcasa voor een indicatie van de waarde.
- Taxatie met verbouwspecificatie voor meefinanciering van verbouwing.
- Inzicht in hypotheekmogelijkheden via online rekentools en een hypotheekadviseur voor een persoonlijke berekening.
Wil jij weten hoeveel je maximaal kunt lenen op basis van de marktwaarde na verbouwing of een stijging van de marktwaarde in de toekomst? Onze hypotheekadviseurs rekenen graag voor je uit hoeveel jouw maximale hypotheek bedraagt. Geheel gratis en vrijblijvend!
Praktische voorbeelden en aandachtspunten
Een voorbeeld van een verbouwing: een casco woning met huidige marktwaarde van 720.000 euro en een verwachte marktwaarde na verbouwing van 870.000 euro. De klant investeert 150.000 euro in verbouwing. De verzekering voor de waarde na verbouwing stelt de bank in staat om een grotere hypothecaire lening te overwegen, mits de kosten en de verwachte waarde realistisch zijn en overeenkomen met de taxatierapporten.
Wees alert op de kosten die niet meegenomen kunnen worden in de hypotheek en bepaal of een uitbreiding zoals een uitbouw of dakkapel meer waard toevoegt dan de kosten. Vergeet niet dat het geld dat je in de verbouwing investeert vaak niet exact gelijk terugverdient in waardestijging. De marktwaarde en de netto toename inwaarde hangen af van tal van factoren, waaronder de staat van onderhoud en de vraag op de markt.
Hoe moet ik mijn huis voorbereiden op een taxatie? #EP9 | Ooms Makelaars | Taxeren met Leen
Daarnaast is het vaak zo dat een marktwaarde hetzelfde is als de taxatiewaarde bij aankoop van een bestaande woning: bij een bestaande woning wordt de marktwaarde vastgesteld met een gevalideerd taxatierapport. Voor een energiebesparende verbouwing geldt in veel gevallen een verhoging van de maximaal te financieren 106% van de marktwaarde na verbouwing, mits de uitgaven daadwerkelijk via de hypotheek gefinancierd worden.
Vanaf 1 juli 2021 geldt een nieuwe Europese richtlijn en in sommige gevallen mag desktoptaxatie worden aangeleverd. Dit is een modelmatige waardebepaling die schriftelijk goedgekeurd wordt door een taxateur. Bij een nieuwbouwwoning ligt de marktwaarde in veel gevallen hoger dan de WOZ-waarde, doordat inpandige kenmerken niet altijd bij de gemeente bekend zijn. Wil je zelf een schatting maken? Gebruik de Woningwaardemeter voor een snelle indicatie.
Samenvatting en aandachtspunten voor verbouwing en hypotheek
- De marktwaarde bepaalt de maximale hypotheek (vaak tot 100%); verduurzaming kan 106% mogelijk maken.
- Een taxatierapport is verplicht bij hypotheekaanvraag; bij verbouwing geldt de marktwaarde na verbouwing als leidend.
- De WOZ-waarde is niet gelijk aan marktwaarde; WOZ is ouderdatum en gericht op publieke heffingen.
- Een bouwdepot kan helpen bij het financieren van verbouwingswerkzaamheden.
- Het is cruciaal om een realistische verbouwspecificatie en realistische begrotingen te hebben die de taxateur en bank meenemen.
tags: #hypotheek #marktwaarde #na #verbouwing