We hebben het 11 pagina’s tellende schrijven van de minister van Financiën bestudeerd en bekeken voor welke arbeidskosten de 6% BTW-regeling in onze branche van toepassing is. Hieronder een overzicht van de arbeidskosten die binnen de 6% BTW-regeling vallen. Voor u een voordeel van 15%! Het verlaagde BTW-tarief van 6% is geldig van 1 maart 2013 tot 1 maart 2014 en geldt uitsluitend voor de arbeidskosten en niet voor de materialen.
Arbeidskosten die onder 6% BTW vallen
- Houten vloeren: het volledig verlijmen van massief houten planken en parket op de ondergrond valt onder het 6% BTW-tarief.
- Bij bijv. PVC: PVC-stroken (zonder click-systeem) worden altijd volledig verlijmd op de ondergrond en vallen dus onder het 6% BTW-tarief.
- Bij PVC met click-systeem in combinatie met vloerverwarming wordt geadviseerd om ook deze PVC-vloer volledig te verlijmen op de ondergrond.
- Renovatie: indien de houten vloer verlijmd is op de ondervloer of indien de planken onderling verlijmd zijn, dan maakt de vloer onderdeel uit van de woning.
- Traprenovatie d.m.v. hout, laminaat, PVC en tapijt.
- Egalisatie/herstel ondervloer: soms moet voor het leggen van bijv. PVC-vloeren, houten vloeren etc. de ondervloer eerst geëgaliseerd worden.
- De lage btw geldt voor zowel materiaal als arbeid. De term “particuliere woning” heeft betrekking op onroerende zaken die zijn bestemd voor particuliere bewoning. Het gaat in dit kader om woningen waarin particulieren permanent mogen verblijven. Ook tijdelijk leegstaande particuliere woningen zijn hieronder te begrijpen.
- Huurwoningen van woningbouwcorporaties e.d., verpleeg- en verzorgingsinstellingen e.d. Behoren garages, schuren, serres e.d. tot een particuliere woning, voor zover zij op hetzelfde perceel als de particuliere woning zijn gelegen. Garages die tot hetzelfde gebouwencomplex behoren als de particuliere woningen (bijv. parkeergarages onder flatgebouwen die door particulieren worden bewoond) worden eveneens tot de particuliere woning gerekend, uiteraard indien en voor zover zij door de eigenaars of huurders van die particuliere woningen worden gebruikt.
- Tot 1 juli 2025 valt een pand dat gebruikt wordt als woning én kantoor onder de lage btw als er meer dan 50% als woning wordt gebruikt. Vanaf 1 juli 2025 moet dit worden opgesplitst. Een woning is ouder dan twee jaar vanaf de datum dat het pand voor het eerst als woning in gebruik is genomen. De ondernemer moet zelf beoordelen of een woning ouder is dan twee jaar. Bij twijfel kan aan de opdrachtgever worden gevraagd om een ouderdomsverklaring te ondertekenen waarin wordt verklaard dat de woning ouder is dan twee jaar.
Andere btw-tarieven en situaties
- 9% BTW: Voor sommige renovatie- en herstelwerkzaamheden aan woningen ouder dan twee jaar geldt vaak 9% BTW. Het gaat hier vooral om schilderen en behangen, stukadoorswerk, en isoleren van vloeren, daken en gevels.
- 21% BTW: Levering en installatie van keukens en badkamers, verkoop van losse bouwmaterialen, nieuwbouwprojecten en veel aanbouwdelen vallen meestal onder 21% BTW.
Wat valt nooit onder het lage btw-tarief? Werkzaamheden aan vakantiewoningen, kantoren, winkels en andere bedrijfsruimtes vallen altijd onder 21% btw, ongeacht de leeftijd van het pand.
Btw op arbeid en materialen
De btw op arbeid is helemaal afhankelijk van het type werk en de situatie. Hieronder een handig overzicht van veelvoorkomende klussen en de bijbehorende btw-tarieven.
- Btw tarief voor schilderen en behangen: Voor woningen ouder dan twee jaar betaal je 9% btw op schilder- en behangwerk, zowel binnen als buiten.
- Btw tarief voor stukadoors: Stukadoorswerk aan woningen ouder dan twee jaar valt onder het 9% btw-tarief. Voor nieuwbouw geldt het standaardtarief van 21%.
- Btw tarief voor vloeren en tegelzetters: Vloeren en tegels vallen vaak onder 21% btw. Bij isolerende vloerafwerking kan 9% btw gelden.
- Btw op bouwmaterialen: Materialen hangen af van het soort werk. Verf, gips of behanglijm vallen onder 9% als ze onderdeel zijn van de dienst; isolatiematerialen blijven 21% btw; losse bouwmaterialen zonder montage blijven 21% btw.
Meerdere btw-tarieven in één opdracht
Soms geldt er een mix van btw-tarieven binnen één opdracht. In dat geval moeten allebei de btw-tarieven apart op de factuur worden gezet. Bij btw-verlegging kan de opdrachtgever de btw zelf regelen; de aannemer brengt geen btw in rekening.
Facturering en eenheid van levering
Bij grotere projecten kan de btw-verleggingsregeling voorkomen dat btw wordt teruggevorderd. Hieronder moet je letten: zet op de factuur duidelijk welke klussen onder 9% en welke onder 21% btw vallen; vermeld de regeling bij btw-verlegging. Controleer of een pand deels woning en deels bedrijf is (vanaf 1 juli 2025 geldt splitsing naar rato van gebruik).
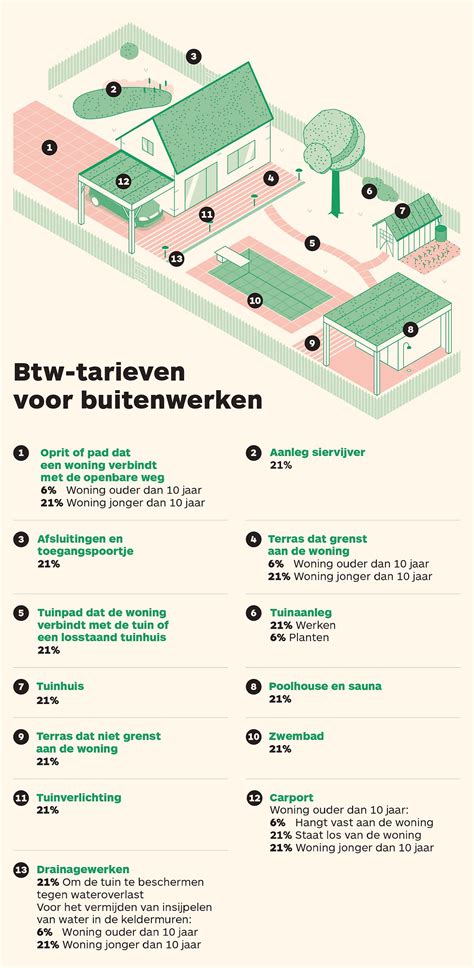
Wil je een nieuwe vloer plaatsen en twijfel je over het btw-tarief? 6% is mogelijk wanneer de woning ouder is dan 10 jaar, de werken rechtstreeks aan de eindgebruiker gefactureerd worden, de woning uitsluitend privéwoning is of een gedeelte daarvan voor beroep wordt gebruikt, en levering en plaatsing door dezelfde aannemer plaatsvinden. Laat de aankoop op naam van de plaatser zetten om te profiteren van het 6% tarief voor materialen en installatie.
Wanneer kan je een renovatie van een woning aan 6% BTW uitvoeren? - Wikimmo
Als je zelf aan de slag gaat: doe-het-zelfers krijgen geen verlaagd btw-tarief op de aankoop maar kunnen wel besparen op de installatie. Alle plaatsingsmaterialen zoals lijmen en voegmiddelen kunnen meegeleverd worden. Bekijk instructiefilms en neem deel aan workshops voor een beter resultaat.
Checklist voor btw in de bouwsector
- Kijk welke btw-tarieven gelden voor welk werk; voorkom verrassingen.
- Controleer of een woning ouder is dan twee jaar om 9% toe te passen.
- Zet op de factuur duidelijk welke klussen onder 9% en welke onder 21% vallen.
- Bij btw-verlegging vermeld de regeling en factureer zonder btw.