Of jij je hypotheek kunt verhogen voor een verbouwing, hangt van een paar factoren af.
Je nieuwe hypotheek is niet meer dan 100% van je woningwaarde.
Daarbij geldt de marktwaarde die je woning na de verbouwing heeft.
Wat de marktwaarde na de verbouwing zal zijn, kan een taxateur voor je inschatten.
Niet altijd is het nodig dat de verbouwing de waarde van je huis vermeerdert.
Je toetsinkomen voldoet aan de normen van de hypotheekaanbieder.
Je aanbieder toetst of jij - volgens hun normen - je nieuwe, hogere hypotheeklasten nog kunt dragen.
Een verhoging van de hypotheek voor een verbouwing is een interessante manier om de verbouwkosten over een langere periode uit te smeren mét een relatief lage rente.
Woningen zijn de afgelopen jaren in waarde gestegen.
Als je de verbouwing financiert met je hypotheek, behoud je je spaargeld.
Je lost op de verhoging van je hypotheek elke maand een bedrag af en smeert zo de aflossing uit over de gehele looptijd van je hypotheek.
Daardoor ben je per maand minder kwijt dan aan veel andere typen leningen.
De rente over je hypotheek is fiscaal aftrekbaar.
Hoeveel hypotheek jij extra kunt krijgen voor een verbouwing, hangt af van je huidige inkomen en de waarde van je huis op dit moment.
Ook speelt mee wat je verbouwplannen zijn en wat de rentestanden zijn.
Als een verbouwing waardevermeerderend is, kun je meer lenen.
Wil je precies weten wat je mogelijkheden zijn voor je hypotheek ophogen voor een verbouwing? Dan is het slim om een financieel adviseur in te schakelen.
Er zijn drie opties om je hypotheek op te hogen voor een verbouwing.
Op onze pagina over hypotheek verhogen kun je in detail meer over elk van de opties lezen.
Heb je je hypotheek voor een hoger bedrag in het Kadaster laten inschrijven dan wat je daadwerkelijk hebt geleend? Dan kun je je hypotheek wellicht onderhands verhogen.
Dat betekent dat je bij een verhoging tot dat bedrag niet opnieuw langs de notaris hoeft.
Heb je geen hogere inschrijving, maar heb je de afgelopen jaren wel afgelost op je hypotheek?
Heb je geen mogelijkheden om binnen je huidige hypotheek een verhoging te regelen? Dan kun je wellicht wel een tweede hypotheek afsluiten: een extra hypotheek waarvoor je een nieuw rentepercentage en nieuwe voorwaarden afspreekt met je hypotheekaanbieder.
Een laatste optie is dat je je volledige hypotheek oversluit en daarbij meteen een hogere hypotheekbedrag afspreekt dan wat je aan hypotheek had openstaan.
Het voordeel van oversluiten is dat je ook naar een andere hypotheekaanbieder kunt gaan en dat je voor de gehele hypotheek nieuwe, passende voorwaarden kunt afspreken.
Je komt wel voor extra kosten te staan (bijvoorbeeld voor de notaris en voor hypotheekadvies) en krijgt te maken met een boeterente.
Je bestaande hypotheek verhogen voor een verbouwing heeft dus best wel wat voordelen.
Niet iedereen komt in aanmerking voor een extra hypotheek voor de verbouwing.
Hiervoor moet je inkomen voldoende zijn en je hypotheek mag niet hoger zijn dan wat je woning na de verbouwing waard is.
Hypotheekverhoging brengt kosten met zich mee.
De kosten vallen mee bij een onderhandse verhoging.
Maar houd bij een tweede hypotheek of bij oversluiten rekening met taxatiekosten, kosten voor hypotheekadvies en notariskosten.
Bovendien krijg je bij oversluiten te maken met een boeterente.
Die boeterente kun je uit de weg gaan als je oversluit aan het eind van je rentevaste periode.
Je hypotheeklasten nemen toe.
Het is belangrijk dat je je hogere hypotheeklasten daadwerkelijk kunt dragen.
Ook in de toekomst, bijvoorbeeld als je met pensioen gaat.
Verder kan er altijd iets onverwachts gebeuren waardoor je in de problemen komt met de betaling van je maandlasten, zoals het overlijden van je partner of het verliezen van je baan.
Dit soort risico’s kun je eventueel afdekken met een overlijdensrisico- of arbeidsongeschiktheidsverzekering.
Je hypotheek ophogen voor een verbouwing nemen is niet de enige manier om je verbouwplannen te financieren.
Je kunt ook bij een consumptief kredietverstrekker een lening afsluiten voor je verbouwing.
Voor een lening gelden vaak minder strikte voorwaarden dan voor een hypotheek.
Zo zal de geldverstrekker niet kijken naar de waarde van je woning, omdat je huis bij dit type lening niet als onderpand dient.
Daar staat tegenover dat je de lening sneller aflost.
Door de kortere looptijd kan het in sommige situaties alsnog zo zijn dat een consumptief krediet qua rentelasten voordeliger uitpakt dan een hypotheek.
Een voor de hand liggende optie is dat je de verbouwing met eigen spaargeld betaalt.
Als je voldoende geld op je spaarrekening hebt en dat kunt missen, is dit een voordelige manier.
Je betaalt dan geen kosten zoals je die bij het afsluiten van een hypotheek of lening wel betaalt.
Een laatste financieringsoptie voor je verbouwing is dat iemand anders een schenking aan jou doet.
Als jij (of je partner) jonger dan 40 bent, mogen jullie bijvoorbeeld eenmalig van een ouder, broer/zus of een andere bekende een mogelijk belastingvrije schenking ontvangen.
Onder bepaalde voorwaarden is een eenmalige gift zonder doel anno 2026 vrijgesteld tot een bedrag van € 33.129,-.
De extra hypotheek voor een verbouwing mag je gebruiken voor allerlei manieren om je woning op te knappen of te verbouwen.
Het gaat dan wel om echte aanpassingen aan woning.
Je kunt er bijvoorbeeld een uitbouw, nieuwe keuken, nieuwe dakkapel, zolderverbouwing, vloerverwarming of nieuwe kozijnen mee betalen.
Let op: interieuraankopen zoals gordijnen, een bank of een nieuw vloerkleed mag je niet vanuit de hypotheek betalen.
Naarmate je verbouwing verduurzamt, kun je de verhoging ook daarvoor gebruiken.
Naast het bekostigen van je verbouwing, kun je de verhoging van je hypotheek ook gebruiken om je huis te verduurzamen.
Steeds meer mensen willen hun steentje bijdragen aan het milieu en aan de wereld om ons heen.
Daar kun je allerlei grote en kleine stappen mee zetten.
Wie echt een flinke steen wil bijdragen, kan zijn woning verduurzamen.
Bijvoorbeeld door zonnepanelen op je dak te laten leggen, isolatiemateriaal te laten vervangen of een warmtepomp te nemen.
Je sluit de hogere hypotheek af bij je huidige geldverstrekker (tenzij je je hele hypotheek oversluit).
Daarvoor spreek je opnieuw voorwaarden en een rentepercentage af.
Bij een hypotheekverhoging voor je verbouwing wordt het extra hypotheekdeel in een bouwdepot gestort.
Dit kun je zien als een spaarpot waaruit je de facturen voor de verbouwing betaalt.
Soms blijft het geld zo’n 2 jaar in het bouwdepot staan.
Gebruik je niet het volledige bedrag?
Hoe een hypotheek verhogen voor je verbouwing precies in zijn werk gaat?
Nemen de verbouwplannen in je hoofd serieuze vormen aan na het lezen van deze informatie?
Of ben je gewoon benieuwd hoeveel jij vanuit je hypotheek kunt lenen voor je verbouwplannen en wat je andere financieringsopties zijn?
Maak gerust een eerste (kosteloze) afspraak bij een adviseur bij jou in de buurt.
Dan kunnen jullie je samen verdiepen in jouw mogelijkheden.
Hoe zit het als je een hypotheek met NHG verhoogt?
Heb je een hypotheek met Nationale Hypotheek Garantie lopen en wil je die hypotheek verhogen?
Houd er dan rekening mee dat je je hypotheek alleen tot de maximale NHG-grens mag verhogen om het recht op NHG te behouden.
In 2026 ligt die grens bij € 470.000,- voor een hypotheek zonder verduurzamende maatregelen en op € 498.200,- als je een deel van de hypotheek gebruikt om je woning te verduurzamen.
Als je verhoogde hypotheek boven dat bedrag uitkomt, heb je geen recht meer op het vangnet dat NHG biedt.
Wat kost je hypotheek verhogen voor je verbouwing?
Dit hangt ervan af welke vorm van hypotheek verhogen je kiest.
Een onderhandse verhoging brengt de minste kosten met zich mee.
Hierbij hoef je namelijk niet opnieuw langs de notaris.
Voor een tweede hypotheek betaal je onder meer kosten voor de notaris, de taxatie en hypotheekadvies.
Wat is de Nationale Hypotheekgarantie? | Independer
Kies je voor oversluiten om je hypotheek op te hogen voor de verbouwing? Dan krijg je ook te maken met een boeterente.
Een hypotheekadviseur van Van Bruggen kan voor je uitrekenen hoeveel die bijkomende kosten exact bedragen.
Vaak zijn die kosten fiscaal aftrekbaar en je kunt ze soms ook meefinancieren in je hypotheek.
Is de rente over de hypotheekverhoging fiscaal aftrekbaar?
Ja, als je de hypotheekverhoging volledig voor de verbouwing of verduurzaming van je huis gebruikt, dan is de rente voor dit hypotheekdeel fiscaal aftrekbaar.
Voorwaarde daarvoor is wel dat het om een annuïteiten- of lineaire hypotheek gaat.
Als je het extra hypotheekdeel voor andere doelen gebruikt, zoals een tweede woning, een schenking of de aankoop van een auto, dan is de rente niet aftrekbaar.
Kan ik mijn hypotheek ophogen voor een verbouwing?
Ja, als je woning meer waard is dan de hypotheekschuld die erop rust én je inkomen toereikend is, dan zijn daar vaak wel opties voor.
Overigens kun je voor een verbouwing soms meer lenen dan wat je woning op dit moment waard is.
Het is namelijk goed mogelijk dat een verbouwing je woning meer waard maakt.
Daar houdt de bank soms rekening mee bij het bepalen van jouw maximale hypotheek.
Waar mag ik de extra hypotheek voor gebruiken?
Als je afspreekt de extra hypotheek te gebruiken voor het verbouwen of verduurzamen van je woning, dan lever je daarvoor in principe plannen aan bij de geldverstrekker.
Het is dan belangrijk dat je het geld ook echt voor die doelen gebruikt.
Als je daar geen afspraken over hebt gemaakt, mag je het geld in principe gebruiken voor wat je maar wilt.
Bij zo’n situatie kan de rente dan niet over de gehele hypotheek aftrekbaar zijn.
Hoeveel kan ik aan extra hypotheek krijgen voor een verbouwing?
Ook dit hangt af van de genoemde voorwaarden.
Een hypotheekadviseur kan exact voor je uitrekenen met welk bedrag jij je hypotheek kunt ophogen voor je verbouwing.
Je hypotheek verhogen, dat kan handig zijn als je wilt verbouwen of je huis energiezuiniger wilt maken.
Dan hoef je je spaargeld niet te gebruiken.
Of dit in jouw situatie kan, hangt onder andere af van je inkomen en de waarde van je huis.
Wanneer kun je je hypotheek verhogen?
Als je genoeg inkomen hebt om de extra maandlasten van de verhoging te kunnen betalen.
Je hypotheekaanbieder bekijkt of dat zo is.
Daarvoor lever je documenten aan, zoals een salarisstrook.
Je huis moet ook genoeg waard zijn.
Zo kun je route kiezen: onderhands verhogen, tweede hypotheek, of oversluiten.
Als je zeker wilt weten dat een verhoging past bij je financiële situatie.
Als je je hypotheek wilt verhogen met meer dan € 25.000.
Als je een ondernemer bent.
Voor een adviesgesprek betaal je kosten.
Hoeveel precies?
Gebruik je de verhoging of 2e hypotheek voor een verbouwing of verduurzaming? Dan kun je de eenmalige kosten en de hypotheekrente onder voorwaarden aftrekken in je aangifte inkomstenbelasting.
Je hypotheek met NHG verhogen
Heb je al een NHG-hypotheek en wil je die verhogen? Houd er dan rekening mee dat je totale hypotheek onder de NHG-grens moet blijven.
In 2025 is de NHG-grens verhoogd naar €450.000.
Leer meer over Nationale Hypotheek Garantie (NHG).
Je hypotheek oversluiten en verhogen
Als je je hypotheek wilt verhogen, dan kan het voordelig zijn om je lening meteen over te sluiten.
Je lost je huidige hypotheek dan helemaal af met je nieuwe hypotheek.
Je kunt een nieuwe hypotheek aanvragen bij dezelfde hypotheekaanbieder of bij een andere.
Je betaalt hier wel kosten voor. Bijvoorbeeld voor hypotheekadvies en de notaris.
En soms betaal je een vergoeding voor het renteverlies van de bank.
Laat je daarom goed informeren door je adviseur.
Een NHG hypotheek verhogen is een optie als u extra financiering nodig heeft, bijvoorbeeld voor energiebesparende maatregelen.
U kunt de hypotheek dan verhogen tot maximaal €477.000, wat neerkomt op 106% van de marktwaarde van uw woning.
Op deze pagina leest u meer over de mogelijkheden, de specifieke voorwaarden en de stappen die u moet nemen voor het verhogen van uw NHG hypotheek.
Wat is een NHG hypotheek en waarom verhogen?
Een NHG hypotheek is een lening voor uw woning die bescherming biedt tegen restschuld en gunstige voorwaarden heeft.
De Nationale Hypotheek Garantie beschermt u tegen financiële risico’s als u uw huis onverhoopt met verlies moet verkopen.
Ook beschermt NHG tegen overkreditering door de maximale hoogte van de hypotheek afhankelijk te maken van de woningwaarde.
U kunt een hypotheek met NHG verhogen, bijvoorbeeld voor een verbouwing.
De totale hypotheek, inclusief de verhoging, moet dan wel onder de NHG-grens blijven om uw recht op NHG te behouden.
Deze grens is per 1 januari 2025 verhoogd naar €450.000, komende van €435.000 in 2024.
Een verhoging vereist een nieuw taxatierapport en het voldoen aan de Voorwaarden & Normen van NHG.
Wanneer is het mogelijk om je NHG hypotheek te verhogen?
Een NHG hypotheek verhogen is mogelijk als de totale hypotheek inclusief de verhoging onder de NHG-grens blijft.
U mag de hypotheek alleen verhogen tot de maximale NHG-grens om het recht op NHG te behouden.
De maximale hypotheekgrens voor NHG is in 2025 verhoogd naar €450.000, komende van €435.000.
Voor zo’n verhoging is altijd een nieuw taxatierapport vereist.
Dit zorgt ervoor dat de waarde van uw woning correct wordt ingeschat.
Voor de meeste mensen is een verhoging met NHG een slimme zet, vooral bij energiebesparende investeringen.
De NHG kan zelfs verhoogd worden tot €477.000 voor energiebesparende voorzieningen.
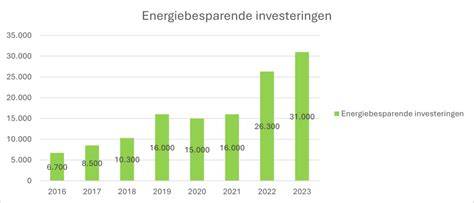
Dit bedrag van €477.000 komt overeen met 106% van de marktwaarde van de woning.
Als de totale hypotheek de NHG-grens van €450.000 overschrijdt, kunt u een deel met en een deel zonder NHG aanvragen.
Houd er wel rekening mee dat u borgtochtprovisie betaalt over het verhogde leningdeel.
Voorwaarden en eisen voor het verhogen van een NHG hypotheek
Een NHG hypotheek verhogen kent duidelijke voorwaarden en eisen.
U moet altijd voldoen aan de Voorwaarden & Normen van NHG.
Dit geldt zowel voor de bestaande hypotheek als voor de verhoging zelf, waarbij u aan de acceptatienormen moet voldoen.
De belangrijkste eisen voor het verhogen van uw NHG hypotheek zijn:
- Uw huidige hypotheek moet al onder NHG zijn verstrekt.
- De totale hypotheek, inclusief de verhoging, moet onder de NHG-grens van €450.000 blijven voor 2025. Dit maximale leenbedrag is inclusief notariskosten en kosten voor kwaliteitsverbetering.
- Een nieuw taxatierapport is vereist om de waarde van uw woning opnieuw vast te stellen.
- U betaalt borgtochtprovisie over het verhoogde leningdeel.
- Heeft u een hypotheek zonder NHG? Dan kunt u deze alsnog met NHG verhogen, mits de woningwaarde binnen de NHG-kostengrens valt.
Het is cruciaal om deze voorwaarden goed te begrijpen voordat u een verhoging aanvraagt.
Kosten en nadelen van het verhogen van een NHG hypotheek
Het verhogen van een NHG hypotheek brengt kosten met zich mee.
Een belangrijke kostenpost is de borgtochtprovisie, die u betaalt over het deel van de lening dat u verhoogt.
Deze provisie bedraagt 0,4 procent over het extra geleende deel.
Stel, u leent €20.000 extra: dan betaalt u €80 aan borgtochtprovisie.
Deze eenmalige kosten komen bovenop de maandelijkse rente over het verhoogde bedrag.
Specifieke nadelen van een NHG hypotheek verhoging, anders dan deze kosten, zijn niet bekend.
Stappenplan voor het verhogen van je NHG hypotheek
Het verhogen van uw NHG hypotheek volgt een duidelijk stappenplan.
Dit proces vraagt om aandacht voor specifieke voorwaarden en documenten.
Zo weet u precies waar u aan toe bent.
Controleer de voorwaarden: U moet voldoen aan de Voorwaarden & Normen van NHG.
Uw huidige hypotheek moet al onder NHG zijn verstrekt.
Bepaal het doel: Bedenk waarvoor u de extra financiering nodig heeft.
U kunt uw hypotheek bijvoorbeeld verhogen voor een verbouwing.
Regel een taxatierapport: Een nieuw taxatierapport is vereist om de actuele waarde van uw woning te bepalen.
Dien uw aanvraag in: Neem contact op met uw hypotheekverstrekker.
Als SNS hypotheekklant kunt u een verhoging met NHG aanvragen via SNS.
Let op de maximale verhoging: Voor energiebesparende voorzieningen kan de maximale hypotheek met 6% omhoog.
Hypotheek verhogen voor een auto: wat zijn de mogelijkheden?
Een hypotheek verhogen biedt een financieringsmogelijkheid voor de aankoop van een auto, inclusief een nieuwe auto.
Dit kan voordelig zijn door een lagere rente vergeleken met een consumptief krediet.
Wel is de rente voor dit deel van de hypotheek niet fiscaal aftrekbaar.
Vaak is zo’n hypotheekverhoging mogelijk op basis van de overwaarde op uw huis.
U kunt de financiering van een nieuwe auto regelen vanuit deze overwaarde.
Een hypotheekverhoging kan plaatsvinden via een onderhandse verhoging, mits uw hypotheek al hoger is ingeschreven dan het geleende bedrag.
De hypotheek verhogen voor uw eigen woning kan resulteren in lagere maandlasten.
De verhoging mag maximaal het bedrag zijn dat de woning waard is, dus 100% van de marktwaarde.
Westland Utrecht hypotheek verhogen: specifieke aandachtspunten
Als u overweegt uw hypotheek bij Westland Utrecht te verhogen, zijn er specifieke aandachtspunten.
Hoewel de feiten niet expliciet ingaan op een verhoging met NHG, zijn de algemene voorwaarden voor een hypotheekverhoging bij Westland Utrecht Bank wel bekend.
Een woningfinancieringsklant bij Westland Utrecht Bank kan een verhoging van de hypotheeklening aanvragen.
De minimale hoofdsom voor een verhoging van de woningfinanciering is €15.000.
U kunt kiezen uit verschillende hypotheekvormen voor een verhoging.
Annuïteiten Hypotheken zijn geaccepteerde vormen voor zowel woningfinancieringsverhoging als consumptieve bestedingen.
Ook de Lineaire Hypotheek en de Konstant (aflossingsvrije) Hypotheek behoren tot de geaccepteerde hypotheekvormen.
Een lineaire hypotheek is bijvoorbeeld geschikt voor woningverbetering, terwijl een annuïteitenhypotheek vaak wordt gekozen voor consumptieve verhogingen.
Een verhoging mag u ook gebruiken voor de financiering van afkoop erfpacht.
Alternatieven voor het verhogen van je NHG hypotheek
Een alternatief voor het verhogen van uw NHG hypotheek is een hypotheek zonder NHG.
Deze optie staat vaak een hoger leenbedrag toe.
U kunt hiermee een lagere hypotheekrente krijgen, vooral als de woningwaarde is gestegen.
Door extra af te lossen of bij een waardestijging van uw woning, kunt u de renteopslag verlagen en zo minder rente betalen.
Een hypotheek zonder NHG is voordeliger als u meer dan 40% van de woningwaarde met eigen geld financiert.
Kan ik mijn hypotheek verhogen als mijn inkomen is veranderd?
Ja, u kunt uw hypotheek verhogen als uw inkomen is veranderd, mits uw inkomen dit toelaat.
Een woningbezitter die de hypotheek verhoogt, moet voldoende inkomen verdienen om de hogere maandlasten te kunnen dragen.
Uw persoonlijke situatie en inkomen kunnen de betaalbaarheid van uw hypotheek tijdens de looptijd beïnvloeden.
Een hypotheekverhoging vereist altijd een inkomenstoets door de bank.
De mogelijkheden voor een hypotheekverhoging hangen af van uw huidige inkomen, financiële verplichtingen en de overwaarde van uw woning.
Wat is het maximale bedrag dat ik met NHG kan verhogen?
Het maximale bedrag dat u met NHG kunt verhogen, is gebonden aan de geldende NHG-grens.
Voor 2024 is deze grens vastgesteld op €435.000.
Voor 2025 is de NHG-grens verder verhoogd naar €450.000.
Hoe werkt het aanvragen van een aanvullende lening met NHG?
Een aanvullende lening met NHG vraagt u aan bij uw huidige geldverstrekker of via een tussenpersoon.
U kunt zo’n lening krijgen voor dezelfde woning, mits de geldverstrekker de hogere lasten kan onderbouwen.
De lening moet voldoen aan de NHG-regels en mag alleen voor specifieke doelen worden gebruikt.
Denk hierbij aan kwaliteitsverbeteringen, energiebesparende voorzieningen, of het volledig in eigendom krijgen van de woning na een relatiebeëindiging.
Wat gebeurt er met mijn NHG als ik mijn hypotheek verhoog?
Wanneer u uw hypotheek verhoogt met NHG, blijft de Nationale Hypotheek Garantie behouden.
Dit geldt alleen als de totale hypotheek, inclusief de verhoging, onder de geldende NHG-grens blijft.
Uw huidige hypotheek moet al onder NHG zijn verstrekt.
U betaalt dan borgtochtprovisie over het extra geleende bedrag en moet voldoen aan de Voorwaarden & Normen van NHG.
NHG biedt twee regelingen om energiebesparende maatregelen mee te financieren.
Afhankelijk van de regeling mag je klant tot 6% boven de waarde van de woning lenen.
Je klant wil verduurzamen, maar weet nog niet hoe.
De hoogte van het Energiebespaarbudget moet opgegeven worden bij de hypotheekaanvraag.
Het Energiebespaarbudget zal in een bouwdepot geplaatst worden.
De looptijd van een bouwdepot wisselt per geldverstrekker.
De kosten van de maatregelen worden niet opgenomen in het taxatierapport.
Mogelijk met een fysieke of hybride taxatie.
Kan ik dit ook: Hypotheek verhogen voor verbouwing?
Hier krijg je snelle richting: hoeveel kan ik verhogen, wat zijn de kosten, welke rente is er bij een verhoging en wat worden mijn maandlasten?
Inclusief rekenvoorbeeld en praktische keuzes.