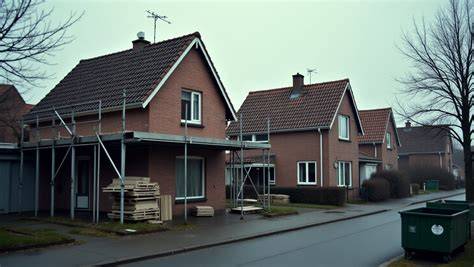
Stel je voor dat je eindelijk de sleutels van je droomhuis hebt, maar je besluit eerst te verbouwen voordat je erin trekt. Of misschien staat je oude huis te koop en is er niemand meer die erin woont. Dit zijn herkenbare situaties voor veel mensen, maar wist je dat dit invloed kan hebben op je verzekering? Zowel bij verbouwing als leegstand is het risico op schade namelijk significant hoger. Denk aan inbraakgevaar bij een leeg huis, of bouwfouten en brandschade tijdens een verbouwing. Verzekeraars zien dit soort situaties als verhoogde risico’s en dat heeft invloed op je dekking.
Bij verbouwing denken verzekeraars aan meer dan alleen een likje verf. Als je bijvoorbeeld een draagmuur verwijdert of een nieuwe uitbouw plaatst, verander je de structuur en vaak ook de waarde van je huis. Dit vergroot het risico op ongelukken én kan betekenen dat de huidige dekking niet meer passend is. Meld dit niet, dan loop je risico op problemen bij schade, zoals beperking van de uitkering, toepassing van de onderverzekeringsregel of zelfs afwijzing als sprake is van een verzwegen risicowijziging. Leegstand betekent dat je huis langer dan een paar maanden onbewoond is. Zelfs als je er meubels hebt staan, maar er niemand slaapt, kan het als leegstaand worden gezien. De risico’s bij leegstand en verbouwing zijn talrijk. Een leeg huis trekt inbrekers aan en bij verbouwing kunnen er bouwfouten of brandschade optreden. Kortom, of je nu aan het verbouwen bent of een huis tijdelijk leeg laat staan, zorg ervoor dat je dit goed doorgeeft aan je verzekeraar. Zo weet je zeker dat je goed verzekerd bent tijdens deze bijzondere periodes.
Heb je vragen of wil je zeker weten dat je voldoende gedekt bent? Neem gerust contact op met ons kantoor. Advies dat klopt. Eén vast bedrag. Van aanvraag tot notaris. Als er sprake is van overwaarde, is je openstaande hypotheek lager dan je schuld, de actuele waarde van je woning. Dan kun je dus mogelijk meer lenen. Dat komt doordat je, afhankelijk van je inkomen, 100% van je woningwaarde kunt krijgen aan hypotheek. Soms kun je voor een verbouwing zelfs meer lenen dan wat je woning op dit moment waard is. Als je (een deel van) je overwaarde opneemt voor een verbouwing, dan komt dat bedrag op een aparte rekening in een bouwdepot te staan. Vanuit dit depot betaal je de rekeningen voor je verbouwing, zoals de kosten voor de aannemer. Het geld blijft 1-2 jaar in het depot staan.
Inzicht in jouw mogelijkheden
In een gratis én vrijblijvend gesprek vertel je wat je wilt. Advies dat klopt. Ontvang helder hypotheekadvies. Wij regelen het van aanvraag tot contact met bank en notaris. Alles geregeld, ook daarna. Er zijn meerdere manieren om een verbouwing te financieren. In de praktijk zie je vaak dat mensen hun overwaarde opnemen voor een verbouwing, omdat je dan niet alles met spaargeld hoeft te betalen. Je behoudt je spaargeld als buffer. Alleen voor kleine verbouwingen of als je inkomen beperkt is, is een consumptief krediet soms handiger dan je hypotheek verhogen voor een verbouwing. Je krijgt dan niet te maken met bijkomende kosten voor bijvoorbeeld de taxatie van je huis of voor de notaris. Je kunt eenvoudig zelf jouw overwaarde berekenen. Trek hiervoor je resterende hypotheekschuld af van de huidige waarde van je woning. Komt daar een positief bedrag uit? Daarna is de vraag welk deel van je overwaarde je kunt opnemen. Hierbij speelt ook je inkomen een rol.
Overwaarde inzetten vs. andere financieringsopties
Ook goed om te weten: als je je woning verbouwt, kijkt de bank naar de waarde van je woning na de verbouwing. Maakt de verbouwing jouw huis meer waard? Ga je verbouwen met je overwaarde door je hypotheek te verhogen of een nieuwe hypotheek te nemen? Je betaalt extra kosten als je een hypotheek wilt verhogen, oversluiten of afsluiten. Denk aan taxatiekosten en kosten voor hypotheekadvies. Het is afhankelijk van je inkomen of je extra hypotheek kunt krijgen voor een verbouwing. De hypotheekaanbieder vraagt vaak naar je verbouwplannen. De hypotheekrente voor je nieuwe hypotheek is alleen onder voorwaarden fiscaal aftrekbaar. Namelijk alleen voor het hypotheekdeel dat je daadwerkelijk voor de verbouwing van je woning gebruikt. Het moet daarbij ook gaan om een woning die jouw hoofdverblijf is én je nieuwe hypotheek moet lineair of annuïtair zijn.
Er zijn meerdere manieren om je overwaarde op te nemen voor een verbouwing. 1) Je overwaarde opnemen door hypotheek te verhogen. 2) Een tweede hypotheek afsluiten. 3) Je hypotheek oversluiten. 4) Een lening zoals doorlopend krediet of WOZ-krediet. Een belangrijk voordeel van een hypotheek oversluiten is dat je je hele hypotheek opnieuw kunt vormgeven. Houd wel rekening met een boeterente. Voor gepensioneerden met een lager inkomen kan een tweede hypotheek aantrekkelijk zijn, maar dit is complex en vergt goede informatie. Tot nu toe hebben we het gehad over de overwaarde inzetten om je huidige woning te verbouwen. Maar het kan ook zijn dat je de overwaarde op je nieuwbouwwoning wilt gebruiken voor een verbouwing. Ook in dit geval kun je het bedrag voor de verbouwing apart laten zetten in een bouwdepot.
- Ten eerste kun je je overwaarde opnemen voor een verbouwing door je hypotheek te verhogen.
- Nog een mogelijkheid is dat je een tweede hypotheek afsluit: een hypotheek bovenop je al lopende eerste hypotheek.
- Een belangrijk voordeel van oversluiten is dat je je hele hypotheek opnieuw kunt vormgeven.
- Deze optie kan interessant zijn voor gepensioneerden met lage inkomsten, maar is complex.
Wil jij je overwaarde gebruiken voor een verbouwing? Onze Hypotheekexperts kunnen je in een eerste gesprek alles vertellen. Zo weet je precies hoeveel jij kunt lenen en welke opties er zijn. Vaak zie je dat mensen hiervoor een tweede hypotheek nemen. Naast overwaarde gebruiken voor verbouwing kun je de overwaarde ook anders inzetten: een volgend huis kopen, pensioen aanvullen, of sparen. Houd er wel rekening mee dat de rente over je extra hypotheek alleen fiscaal aftrekbaar is als je de hypotheek in de verbouwing of verduurzaming van je eigen woning steekt. Ja, het is mogelijk om met je overwaarde een verbouwing te financieren. Of je die mogelijkheid hebt hangt af van je inkomen en van de waardebepaling door de bank. Je kunt tot maximaal 100% van je woningwaarde opnemen aan hypotheek. Gebruik je een deel voor verduurzaming, zoals zonnepanelen, kan 106% mogelijk zijn.
Rekenvoorbeeld: Je koopt een huis voor €350.000 en wilt €50.000 verbouwen. De waarde na verbouwing is €380.000. Je kunt een verbouwing meefinancieren in je hypotheek via een bouwdepot. De bouwdepot wordt gevuld met de relevante bedragen en de aannemer kan bij de hypotheekverstrekker declareren. De rente geldt over de gehele hypotheek inclusief bouwdepot; er is wel depotrente op het bouwdepot. Voor NHG geldt in 2026 een maximum van €470.000 inclusief verbouwingskosten, mits de marktwaarde 100% wordt gefinancierd. Bij verduurzaming kan dit bedrag tot €498.200 oplopen afhankelijk van de geldverstrekker.
Wat zijn de opties bij verbouwing?
Een verbouwing kan op verschillende manieren worden gefinancierd: via de bestaande hypotheek, verhogen van de hypotheek, tweede hypotheek of een lening. Een consumptief krediet kan handig zijn voor kleine bedragen, maar hogere bedragen zijn vaak goedkoper via een hypotheek omdat de rente lager is en de aflossing langer kan worden verspreid. Een verbouwing die de waarde vasthoudt of verhoogt (zoals een uitbouw, dakkapel of serre) biedt doorgaans betere financiële kansen dan smaakgevoelige aanpassingen zoals een volledig vernieuwde keuken of badkamer. Duurzame verbeteringen kunnen bovendien leiden tot lagere maandlasten en hogere waarde van de woning.
Een groot voordeel van een verbouwing is dat je in je vertrouwde woning kunt blijven wonen terwijl de make-over plaatsvindt. Verduurzaming maakt je woning tevens klaar voor de toekomst. Als de kosten hoger zijn dan de waardestijging, kun je overwegen om naar een ander huis te kijken. Mogelijk kun je je oude hypotheek meenemen naar een nieuwe woning. Wil jij graag verbouwen maar weet je niet welke financieringsoptie het beste bij jouw situatie past? De Hypotheekshop-adviseur helpt je verbouwplannen en financiën helder in kaart te brengen.
Belangrijke vragen over verzekeringen bij verbouwing
Een verbouwing brengt vragen met zich mee: zijn spullen tijdens het klussen verzekerd? en maakt het uit als het huis meer waard wordt? Antwoorden daarop: ja, bij een professionele verbouwing ben je meestal verzekerd voor schade door (ver)bouw; ontwerp- en bouwfouten zijn doorgaans niet meeverzekerd. Voor grote verbouwingen kan de aannemer een CAR-verzekering hebben en rechtsbijstand kan verstandig zijn. Tijdens verbouwing kunnen spullen meestal verzekerd blijven als je tijdelijk niet in het huis woont, maar vaak niet langer dan 3 maanden. Alles wat uiteindelijk onderdeel wordt van de woning is verzekerd, mits verstandig opgeborgen en gestolen spullen achter slot en grendel blijven. Diefstal vereist braaksporen aan het huis.
Met een opstalverzekering vergoeden we altijd de volledige schade aan je woning, en dit geldt ook als de woning door verbouwing meer waard wordt. Ook zonnepanelen kunnen onder de ANWB opstalverzekering vallen onder voorwaarden. Als je naast verbouwing ook je inboedel wilt upgraden, hoef je nooit onderverzekerd te zijn door de ruime dekking van de inboedelverzekering.
Een verbouwing hoeft doorgaans niet aan ons doorgegeven te worden, behalve bij bijzondere situaties zoals een rieten dak of verhuur of zakelijk gebruik. Ook voor inboedelverzekering en opstalverzekering kun je bij ons terecht. Een verbouwing kan op verschillende manieren gefinancierd worden: via hypotheekverhoging, tweede hypotheek, oversluiten of een lening. Het bouwdepot blijft de locatie waaruit de rekeningen voor de verbouwing worden betaald. De bouwdepot hoeft niet direct te worden aangeslagen; de bank reserveert de benodigde som voor de verbouwing.
Praktische samenvatting
- Controleer tijdig of de dekking past bij verbouwing en leegstand.
- Overwaarde kan worden ingezet via hypotheekverhoging, tweede hypotheek of oversluiten.
- Een bouwdepot faciliteert de betalingsstroom voor aannemers en kosten.
- NHG kan de financiering beïnvloeden; maximum 100% van marktwaarde bij volledige financiering.
- Duurzaamheid en volume-veranderingen verhogen oftewel de waarde of de toepasbaarheid van de lening.
Hoe werkt een bouwdepot?
Wil jij je overwaarde gebruiken voor een verbouwing? Onze Hypotheekexperts vertellen in een eerste gesprek alles over mogelijkheden en hoeveel je kunt lenen. Of je nu kiest voor het verhogen van je hypotheek, een tweede hypotheek of oversluiten, een onafhankelijke adviseur kan helpen bij het kiezen van de beste optie voor jouw situatie. Een bouwdepot maakt het mogelijk om facturen direct uit te betalen via de hypotheek, zodat je geen contant voorfinanciering hoeft te doen. De hoeveelheid overwaarde en de exacte voorwaarden hangen af van je inkomen, de waarde van de woning na verbouwing en de plannen die je hebt. Vraag gerust een renteaanbod aan en laat een taxatie uitvoeren om de definitieve hypotheekofferte te verkrijgen.
Kernpunten
- Verbouwing en leegstand verhogen het verzekeringsrisico; informeer altijd bij je verzekeraar.
- Overwaarde kan worden gebruikt voor verbouwing via verschillende financieringsvormen; bouwdepot is veelvoorkomend.
- NHG en fiscale aftrekbaarheid hangen af van hoofdverblijf, type verbouwing en renden van de hypotheek.
tags: #opstap #hypotheekverzekering #gebruiken #verbouwing