Een schade heeft spoed als je niet meer in je bedrijf kunt werken of als het onveilig is voor je personeel of klanten. Kun je de schade beperken? Doe dat dan meteen en op een veilige manier. Meld je schade makkelijk online.
Stormschade kan meerdere erfafscheidingen raken: schuttingen, hekken, slagbomen, lichtmasten, zonnepanelen, een warmtepomp of een airco-unit. Bij BedrijvenCompactPolis MKB geldt een eigen risico van 2 promille van de schade met een minimum van € 250,- en maximum van € 1.250,-. Op de dekking WA + Beperkt Casco en WA + Volledig Casco is stormschade aan je auto verzekerd. Je hebt een eigen risico van minimaal € 250,- per auto.
Of kijk op je verzekeringsbewijs als je een andere keuze maakte. Je auto is verzekerd als deze omwaait door de storm en als er iets tegen je auto aanwaait door de storm. Stormschade aan je schutting of hekwerk is verzekerd. Je schutting moet wel stevig gebouwd en in een goede staat zijn. Als dat in orde is, plaatsen we dezelfde of een vergelijkbare schutting of vergelijkbaar hekwerk terug. We kunnen ook het bedrag betalen van dezelfde of een vergelijkbare schutting. Dan bepaal je zelf wat je daarvoor terugzet. Er geldt wel een eigen risico.
In de Rabo App en Rabo Online Bankieren vind je een overzicht van je verzekeringen en voorwaarden. Denk aan gegevens zoals ouderdom, afmetingen, materialen, merk, type en andere kenmerken. Dit kan 24/7 makkelijk online. Bellen mag natuurlijk ook. Meld je schade zo snel mogelijk bij ons. Samen kijken we naar de beste oplossing voor duurzaam herstel van je schade. We werken samen met betrouwbare reparateurs die gebruik maken van duurzame materialen. De reparateur belt binnen 2 uur om een afspraak te maken en komt langs wanneer het jou uitkomt. Wij betalen de kosten rechtstreeks aan de reparateur zodat je daar geen omkijken naar hebt.
We vragen je om voordat de reparatie plaatsvindt een offerte met daarop apart gespecificeerde kosten voor arbeid, uren, het BTW-tarief en de gebruikte materialen aan ons voor te leggen. We bekijken of op de offerte gebruikelijke tarieven en prijzen staan. Ben je handig? Dan mag je de schade aan je bedrijfspand of clubgebouw of inventaris ook zelf repareren. Wij betalen dan de gemaakte kosten voor het materiaal op basis van een nota. En betalen € 20,- per gewerkt uur. Je kunt eenvoudig je schade online melden. En altijd als het jou uitkomt. Wij zitten klaar voor je.
De schade aan mijn pand heeft spoed, wat nu?
Een schade heeft spoed als je niet meer in je bedrijf kunt werken of als het onveilig is voor je personeel of klanten. Of als je grote (water)overlast hebt. Bel ons en wij zorgen dat een schadeherstelbedrijf binnen een half uur contact met je opneemt. Zij zijn binnen 2 uur bij je om te helpen. Bij een grote storm kan dit langer duren. Een spoedreparatie mag je ook zelf uitvoeren. Kijk goed of jij of je personeel dit veilig kan. Als werkgever blijf je ook in noodsituaties verantwoordelijk voor de veiligheid van je personeel en klanten. Je hoeft niet te wachten tot je ons gesproken hebt. Maak duidelijke foto’s van de schade en de situatie, onthoud het aantal uren dat je met herstel bezig bent en bewaar de nota’s van de kosten.
Heb je door storm schade aan je dak? Probeer het dak dan zo snel mogelijk dicht te maken. We begrijpen dat het dichtmaken tijdens de storm niet gemakkelijk te regelen is. Kun je veilig je dak op gaan? Waait het nog steeds en hebben de herstellers het druk? En kan je hierdoor het dak niet op tijd waterdicht maken? We behandelen je storm- en waterschade als 1 schade. Heb je een bedrijfsschadeverzekering? Dan ben je hiervoor verzekerd. Met de bedrijfsschadeverzekering verzeker je inkomsten die je misloopt, omdat je na een schade niet verder kunt met je bedrijf. Bijvoorbeeld na een stormschade aan je pand, inventaris of voorraad.
Wat te doen bij STORMSCHADE?
Ja, dat mag altijd. Meld dan wel eerst je schade. Zet in het onderwerp je schadenummer. We bekijken of op de offerte gebruikelijke tarieven en prijzen staan. Jazeker, haal bijvoorbeeld je voorraad van de grond om waterschade te voorkomen. Dek spullen af met plastic als dat mogelijk is. Of berg waardevolle spullen zolang thuis op. Kun je jouw schade zelf repareren dan hoef je daarmee niet te wachten tot je ons gesproken hebt. Maak duidelijke foto’s van de schade en de situatie, onthoud het aantal uren dat je met herstel bezig bent en bewaar de rekeningen van de kosten. Alle kosten van de (nood)reparatie zijn verzekerd. Onze reparateurs nemen binnen 7 werkdagen contact met je op voor een afspraak.
Na een storm zijn al onze herstelbedrijven bezig om de spoedgevallen op te lossen. Ook bij ons nemen de wachttijden aan de telefoon en onze reactietermijnen na een storm flink toe. Het betalen van nota’s en behandelen van offertes heeft, naast het herstellen van schades door onze reparateurs, onze hoogste prioriteit. Hoe lang duurt het voordat een reparateur van Interpolis contact met mij opneemt? Onze reparateurs nemen binnen 7 werkdagen contact met je op voor een afspraak. Dan ging er bij ons iets mis. Onze excuses daarvoor. De herstelbedrijven zijn extreem druk met alle stormschades. De meest urgente schades hebben bij hen voorrang. Een dakschade heeft bijvoorbeeld altijd voorrang op een beschadigde schutting. Daarnaast zijn sommige materialen op dit moment moeilijk te verkrijgen.
De schade aan bomen, struiken en planten: je ontvangt de reparatiekosten van een boomchirurg of hovenier om de boom weer toonbaar te maken of we betalen de kosten van een nieuwe boom, struik of plant. We betalen de kosten van aanplanten niet. Er geldt geen eigen risico. Afvoerkosten betalen we alleen als afvoer noodzakelijk is om de schade aan je woning te herstellen. We betalen maximaal € 5.000,-. We betalen de kosten van herstel of vervanging als reparatie niet mogelijk is. Dit is alleen verzekerd als er schade door breuk is. Een kapotte stroomaansluiting is bijvoorbeeld niet verzekerd.
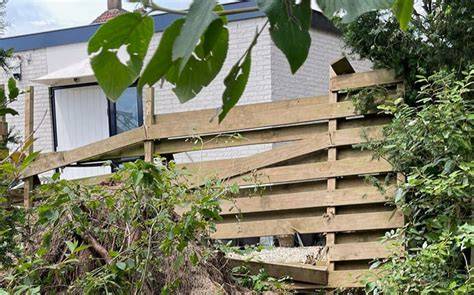
Stormschade aan je schutting: welke regels gelden er afhankelijk van jouw situatie? Schuttingen zijn bij extreme weersomstandigheden vaak de klos. Extra vervelend als de schutting voor je privacy zorgde. Wat kun je doen als je schutting stormschade heeft? Schade aan je schutting door storm vanaf windkracht 7 is meestal verzekerd via een opstalverzekering (bij koop) of via huurdersbelang op een inboedelverzekering (bij huur). Bij Nationale-Nederlanden geldt bij stormschade altijd een eigen risico van € 250,- (2026). Staat de schutting op de erfgrens, dan vergoedt jouw verzekering maximaal 50% van de kosten. Een schutting valt niet onder inboedel, maar schade door vallende delen kan wel via jouw inboedelverzekering. Huurders kunnen schade claimen op huurdersbelang als zij de schutting zelf hebben geplaatst en betaald.
Voor je verzekering is het verstandig om meteen duidelijke foto's te maken van de schade. Zorg ook dat je de datum en het tijdstip van de storm opschrijft. Daarna meld je de schade bij je verzekeraar. Staat de schutting op de erfafscheiding met je buren? Dan is gedeelde smart, halve smart. Dat wil zeggen dat jij maximaal de ene helft van de kosten krijgt vergoed op jouw verzekering. En de buren de andere helft op hun verzekering. Of en hoeveel jullie krijgen uitgekeerd, hangt af van de voorwaarden van jullie eigen verzekering. Schade aan je schutting verzeker je met een opstalverzekering als je een koopwoning hebt. Sommige banken verplichten deze verzekering wanneer je een hypotheek afsluit. Heb je een appartement gekocht? Dan is de opstalverzekering soms al voor het hele gebouw geregeld via de VvE. Bij huurwoningen is de verhuurder verantwoordelijk voor de opstalverzekering. Er is daarop wel één uitzondering: heb je als huurder zelf de schutting neergezet en betaald? Dan is de schade vaak verzekerd met een eigen inboedelverzekering, zoals bij Nationale-Nederlanden. Dat heet huurdersbelang.
Stormschade aan je schutting kun je dus verzekeren. Verzekeraars hebben het bij storm over windkracht 7 of hoger. Bij schade door extreem weer, zoals storm, heb je altijd een eigen risico. Ook als je zelf voor geen eigen risico kiest bij het afsluiten van je verzekering. Het eigen risico bij extreem weer verschilt per verzekeraar. Bij ons is dat bijvoorbeeld € 250,-. Is schutting inboedel? Een schutting staat vast in de grond. Daardoor is de schutting geen inboedel. Datzelfde geldt voor de uitleg over welke kosten worden vergoed bij afvoer, herbouw of herstel. Als je verhuurder de schutting geplaatst heeft, is de schutting verzekerd via de opstalverzekering van je verhuurder. Doe dat zo snel mogelijk. Wacht ook met opruimen en herstellen totdat je zeker weet dat de verzekeraar op de hoogte is.
Heb je zelf de schutting neergezet en betaald? Dan valt je schutting vaak onder huurdersbelang en is je verhuurder niet meer verantwoordelijk. Vaak is huurdersbelang met een inboedelverzekering gedekt, zoals bij ons. Het huurdersbelang zorgt ervoor dat spullen die de verhuurder niet zelf heeft aangebracht toch verzekerd zijn tegen schade. Bijvoorbeeld een nieuwe vloer die je hebt gelegd. Of je schutting wordt gerepareerd, of dat je een vergoeding krijgt verschilt per verzekering. Je betaalt sowieso een eigen risico, omdat het gaat om schade door extreem weer. Ook als je geen eigen risico hebt gekozen bij het afsluiten van je verzekering.
De exacte dekking en voorwaarden kunnen per verzekeraar verschillen. Gebruik daarom altijd je polisvoorwaarden en Mijn Interpolis/Mijn Rabobank/ Mijn Verzekeringen om te controleren wat precies gedekt is voor schuttingen, erfafscheiding en aanverwante objecten bij storm.
tags: #schutting #omgewaaid #verzekerd #interpolis