Heeft u een bedrijfsruimte voor uw onderneming? Zoals een kantoor, fabriek, winkelpand of werkplaats. Welke aftrekposten u kunt gebruiken, hangt af van de bedrijfsruimte die u heeft. Hiervoor maakt het uit of u het pand waarin u werkt, huurt of heeft gekocht. Als u een bedrijfsruimte huurt, mag u in uw aangifte inkomstenbelasting alle kosten die u voor deze bedrijfsruimte maakt aftrekken van uw omzet. Als u de btw over deze kosten aftrekt in uw btw-aangifte, dan moet u in uw aangifte inkomstenbelasting de kosten exclusief btw opgeven. Trekt u de btw niet af in uw btw-aangifte?
Bent u eigenaar van een bedrijfsruimte? Dan kunt u sommige kosten aftrekken in uw aangifte inkomstenbelasting. Welke kosten, dat hangt af van of het pand bij uw bedrijf of bij uw privébezit hoort. U kiest daarom eerst of de bedrijfsruimte ondernemingsvermogen of privévermogen is. Gebruikt u het pand helemaal voor uw bedrijf? Dan hoort het bij uw ondernemingsvermogen. Woont en werkt u in uw eigen woning of huurwoning? Gaat u een bedrijfsruimte kopen? Dit is een investering.
Op dit site van de BD staan een tool maar als ik die invul is de uitkomst 'ga advies vragen bij een adviseur'. Ik begrijp de "maar" niet helemaal ;). Dat je al jaren je boekhouding en IB zelf doet heeft toch niet per sé iets te maken met het benaderen van een adviseur voor een specifieke situatie waar je zelf geen kennis van en ervaring mee hebt? Op zoek naar een goede en betaalbare AOV? -> Eem Financieel AdviesHulp nodig met een AOV om medische reden of ben je afgewezen? Uiteraard de zakelijk gemaakte kosten m.b.t. de verbouwing aftrekbaar.
Je kunt bovendien een taxatie laten doen om de verhouding zakelijk/privé te bepalen op basis waarvan je rentelasten, energie, water e.d. Succes & Groet, Hans (J.H.) van den Bergh, MSc BEc I Facilitator en Ontwerper van Innovaties en Transities I HL-Deelnemer en -Moderator I Haalbaarheid Bedrijfsidee?
Aftrekbaarheidsprincipes per type bedrijfsruimte
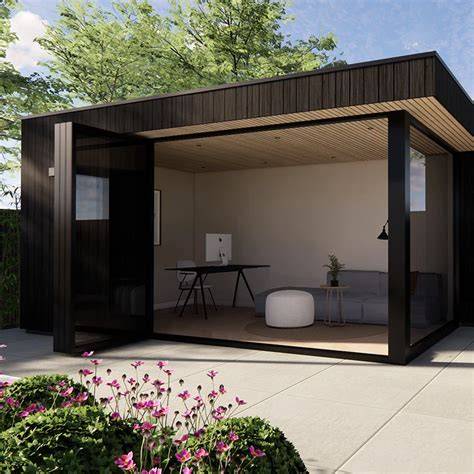
Bedrijfsruimte volledig zakelijk gebruikt? Dan horen alle kosten die direct verband houden met de ruimte bij de aftrekbare bedrijfskosten. Dit omvat huur, servicekosten, parkeerplaatsen, waarborgsommen, energiekosten (gas, water, elektriciteit), internet en telefoon, onderhoud, schoonmaak, kleine reparaties, meubels, kantoorbenodigdheden en verzekeringen (inboedel-, beroepsaansprakelijkheid, rechtsbijstandsverzekering). De regels gelden zowel voor externe kantoren als thuiskantoren en tuinkantoren met zelfstandige opgang, mits aan voorwaarden voldaan is.
Thuiskantoor: zelfstandige werkruimte, eigen opgang, toilet en energievoorziening, die uitsluitend voor zakelijke doeleinden wordt gebruikt. Voor thuiskantoor geldt de 30%-regel: ten minste 30% van je jaarlijkse inkomsten moet via de werkruimte worden verdiend. Bij gemengd gebruik moeten kosten naar verhouding worden gesplitst. De Belastingdienst vereist dat er een duidelijk verband bestaat tussen de kosten en je ondernemingsactiviteiten.
Huur bedrijfsruimte aftrekbaar? Volledig aftrekbaar wanneer de ruimte uitsluitend zakelijk wordt gebruikt. Dit geldt ook voor servicekosten, parkeerplaatsen en eventuele waarborgsommen. Energiekosten, internet en telefoon, onderhoud en schoonmaak zijn aftrekbaar als bedrijfskosten. Inrichting zoals bureaus, stoelen, apparatuur en verlichting zijn volledig aftrekbaar. Verzekeringen voor de kantoorruimte en inventaris (inboedelverzekering, beroepsaansprakelijkheidsverzekering, rechtsbijstand) aftrekbaar. Gemeentelijke belastingen (zoals onroerendezaakbelasting) aftrekbaar als u eigenaar bent.
Renovatie- en verbouwingskosten kunnen vaak worden afgetrokken, afhankelijk van de omvang en aard. Voor thuiskantoor gelden specifieke regels: zelfstandige werkruimte met eigen sanitaire voorzieningen, eigen ingang en uitsluitend zakelijk gebruik. Sinds 2017 geldt voor huurders een belangrijke beperking: alleen volledig zelfstandige werkruimtes kwalificeren nog voor aftrek. Bij een zelfstandige werkplek bereken je het percentage van je woning dat zakelijk wordt gebruikt.
Formule voor aftrekpercentage: (kantooroppervlakte ÷ totale woonoppervlakte) × 100. Voor eigenaar-bewoners geldt een maximumaftrek van 4% van de werkelijke waarde van het kantoorgedeelte. Voor flexibel gebruik, zoals aan de keukentafel werken, zijn de mogelijkheden beperkter. De kantoorkosten aftrekken doe je door je totale woonkosten te vermenigvuldigen met het zakelijk gebruikspercentage.
Voorbeelden en praktijkgevallen
Een thuiskantoor kan fiscaal aantrekkelijk zijn, maar vereist een zorgvuldige aanpak. Een kantoor aan huis is alleen aftrekbaar als de werkruimte een zelfstandig onderdeel van de woning is, met eigen sanitaire voorzieningen, eigen energievoorziening en eigen opgang. Je moet minimaal 30% van je omzet verdienen uit het kantoor aan huis. Regelmatig werken thuis en een duidelijke scheiding tussen privé en zakelijke activiteiten zijn cruciaal.
Voor een tuinkantoor gelden extra regels; de btw van de aanschaf (21%) is aftrekbaar mits het tuinkantoor voor eigen gebruik wordt ingezet. Het tuinkantoor moet aan bepaalde eisen voldoen, bijvoorbeeld: toilet aanwezig, eigen ingang, en minimaal 70% van inkomsten vanuit het tuinkantoor. De btw op aanschaf kan aftrekbaar zijn, maar de opgewekte energie kan als zakelijke activa worden beschouwd en daarover betaal je mogelijk weer belasting.
Bij een B.V. die de verbouwing van de woning van de DGA financiert en de kosten aftrekt, oordeelde de rechter dat de verbouwing niet zakelijk was vanwege de kenmerken van het pand en bestemmingsplankwesties. Het bestaan van een kantoorvilla werd niet aangetoond en er waren vergunningen en bestemmingsplankwesties die uitsluitend zakelijke verhuur toelieten. Het benadrukt het belang van steekhoudende bewijsvoering en fiscale advisering bij dergelijke structuren.
Praktische stappen en adviestips
- Controleer het bestemmingsplan: een schuur kan geregistreerd staan als opslag en niet als kantoor. Pas zo nodig toestemming aan bij de gemeente voordat u materialen bestelt of verbouwt.
- Maak onderscheid tussen ondernemingsvermogen en privévermogen van het pand. Bepaal of de bedrijfsruimte volledig of gedeeltelijk zakelijk wordt gebruikt.
- Documenteer alle kosten: bonnetjes, facturen, betaalbewijzen, plattegronden en een logboek van zakelijke activiteiten in de ruimte.
- Registreer nauwkeurig de vierkante meters en het gebruiksdoel van de ruimtes die zakelijk worden aangemerkt.
- Laat bij twijfel een accountant of fiscalist meekijken: zij kunnen helpen bij optimalisatie van de administratie en fiscale aftrekposten binnen de wettelijke kaders.
- Houd rekening met de 30%-regel en eventuele 70%-vereisten bij thuiskantoren en tuinkantoren.
Een professioneel advies kan cruciaal zijn, vooral bij complexe constructies zoals verhuur vanuit de BV naar privé of bij DGA-gerelateerde regelingen. Een goede boekhouding en heldere bewijslast zijn sleutelpunten voor een maximale aftrek binnen de regels.
Aanvullende regels en aandachtspunten
Een kantoor aan huis vereist een zelfstandige werkruimte met eigen sanitaire voorzieningen en een eigen ingang. Als de ruimte niet zelfstandig is, of als het zakelijke gebruik niet voldoet aan de 30%-regel of overige vereisten, mag u geen kosten aftrekken. Wel kan de btw op inrichting en diensten in sommige gevallen aftrekbaar zijn wanneer er geen volledige aftrek mogelijk is.
Bij verbouwingskosten die duurzaamheidsmaatregelen verbeteren (verduurzaming van de woning) kan de energiebesparingsinvesteringaftrek (EIA) mogelijk van toepassing zijn, mits de verbouwing leidt tot ten minste 30% energiebesparing. De Afgifte van Aftrek voor aanpassingen aan de woning voor gehandicapten (AAG) is ook mogelijk onder voorwaarden, bijvoorbeeld dat de verbouwing door een erkend installateur is uitgevoerd.
Bij huren of kopen geldt: de bedrijfsruimte moet voor de meeste tijd van het jaar zakelijk worden gebruikt om aftrekbaar te zijn. In de praktijk moeten kosten die betrekking hebben op de kantoorruimte duidelijk als zakelijke kosten worden aangemerkt en verantwoord met bewijsstukken.
Toepassing op de btw en inkomstenbelasting
Als u btw aftrekt in de btw-aangifte over de kosten voor de bedrijfsruimte, moet u de kosten in de inkomstenbelasting exclusief btw opgeven. Bij btw-aftrek blijft er feitelijk sprake van een fiscale afstemming tussen btw en inkomstenbelasting. Een bewuste keuze en duidelijke scheiding van kostenstromen zijn noodzakelijk.
Voor zelfstandige werkruimtes en kantoor aan huis geldt: de kosten mogen aftrekbaar zijn onder de voorwaarden van inkomstenbelasting, maar de btw-aftrek kan wel beperkt of afhankelijk zijn van de situatie. Het spreekt voor zich dat een degelijke administratie en tijdige verificatie bij de Belastingdienst essentieel is voor een juiste toepassing.
Tot slot: een heldere afweging tussen zakelijk en privégebruik, gekoppeld aan de juiste administratieve vastlegging, vergroot de zekerheid dat u fiscaal voordeel haalt uit verbouwings- en inrichtingkosten van uw bedrijfsruimte.
tags: #toilet #verbouwen #bedrijfsruimte #aftrekbaar