Heeft u plannen voor een nieuwe keuken, badkamer of een aanbouw? Veel huiseigenaren investeren in het voorjaar in een grondige verbouwing van hun woning. Vaak wordt hiervoor een verbouwingshypotheek afgesloten. Wat veel mensen niet weten, is dat u de bonnen en facturen van deze uitgaven tot wel 30 jaar moet bewaren. Dit lijkt misschien overdreven, maar het niet kunnen aantonen van de verbouwingskosten kan vervelende fiscale gevolgen hebben.
In deze blog leest u waarom het bewaren van bewijsstukken essentieel is om problemen met de Belastingdienst te voorkomen, en hoe u dit het beste kunt organiseren.
Verbouwingshypotheek en renteaftrek
Een verbouwingshypotheek is een extra lening op uw bestaande hypotheek, bedoeld voor de financiering van verbouwing of onderhoud aan uw eigen woning. Onder bepaalde voorwaarden is de rente van deze lening fiscaal aftrekbaar. Belangrijk daarbij is dat de verbouwing betrekking heeft op uw hoofdverblijf en dat u kunt aantonen dat het geld daadwerkelijk is gebruikt voor woningverbetering.
Kunt u dit niet of onvoldoende aantonen? Dan kan de Belastingdienst de renteaftrek weigeren, waardoor u meer belasting betaalt.
Waarom 30 jaar bewaren?
De Belastingdienst mag tot 30 jaar terug controleren of u terecht rente hebt afgetrokken op uw verbouwingshypotheek. Dit sluit aan bij de looptijd van veel hypotheken en betekent dat u alle relevante documenten goed moet bewaren.
Welke documenten moet u bewaren?
- Bonnen en facturen van aannemers, installateurs en leveranciers
- Betaalbewijzen, zoals bankafschriften
- Een overzicht van welke bedragen waarvoor zijn gebruikt
Zonder deze documenten kan de Belastingdienst besluiten dat u de lening niet (volledig) voor woningverbetering hebt gebruikt, waardoor het recht op renteaftrek vervalt.
Wat valt wel en niet onder verbouwingskosten?
- Wel aftrekbaar: plaatsen van een nieuwe keuken of badkamer; uitbouw, dakkapel of serre; schilder- en stucwerk aan de woning; aansluiting op nutsvoorzieningen bij een aanbouw
- Niet aftrekbaar: aankoop van meubels of gordijnen; tuinaanleg of -onderhoud (behalve bij eerste oplevering); verbouwingen aan een tweede woning of vakantiewoning
Praktische tips voor een goede administratie
- Maak een digitale map aan en scan alle facturen en bonnen, gesorteerd per verbouwingsproject
- Bewaar ook de originele documenten, soms zijn papieren originelen nodig bij controles
- Noteer duidelijk waarvoor de kosten zijn gemaakt, bijvoorbeeld: “nieuwe badkamer, inclusief leidingwerk en tegels”
- Betaal bij voorkeur via de bank en niet contant, zodat het geldspoor duidelijk is
- Houd de looptijd van de lening bij; tussentijdse aflossingen of omzettingen kunnen gevolgen hebben voor de fiscale kwalificatie
Voorkom verrassingen achteraf
Het is begrijpelijk dat u tijdens de verbouwing niet denkt aan de administratie over 20 jaar, maar een goede administratie voorkomt dat de renteaftrek later wordt teruggedraaid. Dit kan u veel financiële problemen besparen. Twijfelt u of uw verbouwingslening aan de voorwaarden voldoet, of wilt u weten wat u precies moet bewaren? Neem gerust contact met ons op.
Overwaarde, bijleenregeling en fiscale gevolgen
Overwaarde op een woning kan fiscale gevolgen hebben, vooral als de overwaarde niet wordt gebruikt voor de aanschaf van een nieuw hoofdverblijf. De bijleenregeling, hypotheekrenteaftrek en vermogensbelasting (box 3) spelen hierbij een cruciale rol.
Overwaarde is het verschil tussen de marktwaarde van de woning en de openstaande hypotheekschuld. Het ontstaat door aflossing of prijsstijgingen. Overwaarde is in beginsel fictief zolang de woning niet is verkocht. De Belastingdienst kan rekening houden met de overwaarde bij lijnen zoals eigenwoningreserve en bijleenregeling.
Als u overwaarde gebruikt voor een verbouwing van uw hoofdverblijf, kan de hypotheekrenteaftrek over dit deel fiscaal aftrekbaar blijven.Gebruik van de overwaarde voor andere doeleinden kan de aftrek beperken of laten vervallen.
Bijleenregeling en verbouwing
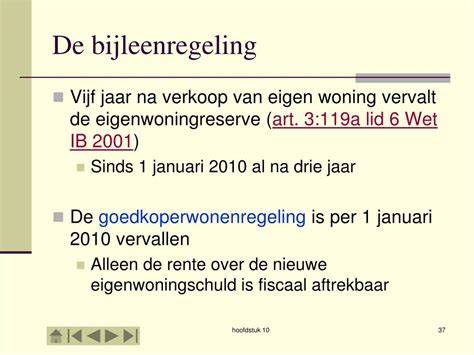
Wilt u overwaarde van uw verkochte woning gebruiken voor een nieuwe woning? Dan krijgt u te maken met de bijleenregeling: de overwaarde moet worden herinvesteerd in uw nieuwe woning binnen drie jaar. Doet u dit niet, dan vervalt uw recht op hypotheekrenteaftrek over dat deel van de hypotheek.
Overwaarde opnemen voor verbouwing, sparen of beleggen biedt ook mogelijkheden zonder direct een nieuwe woning te kopen. Overwaarde die u spaart of belegt telt wel mee als vermogen in box 3.
Verzilverde hypotheek en opties
Een verzilverhypotheek biedt de mogelijkheid om de overwaarde te benutten zonder te verhuizen. Hiermee kunt u vrij besteedbaar geld opnemen, vaak tot 50-60% van de woningwaarde. Let op: de hypotheekschuld kan groeien doordat de rente bij de hypotheek wordt opgeteld, wat de overwaarde verder doet afnemen.
Hoe werkt een omgekeerde hypotheek?
Hypotheek verhogen met overwaarde: opties
U kunt uw hypotheek verhogen met overwaarde via onder andere onderhandse verhoging van de huidige hypotheek of het afsluiten van een tweede hypotheek (bijvoorbeeld bouwdepot). Voor energiebesparende maatregelen kunt u de hypotheek verhogen tot 106% van de woningwaarde. Met een maandelijkse aflossing is zelfs tot 100% van de woningwaarde mogelijk.
Als uw huis meer waard is dan uw hypotheek, blijft de hypotheekrente aftrekbaar en is de waardestijging onbelast zolang u in uw hoofdverblijf blijft wonen.
Hoe vult u de aangifte in bij overwaarde?
Heeft u de overwaarde geheel of gedeeltelijk gebruikt voor aankoop, onderhoud of verbouwing van een andere woning? Dan moet u bepalen welk deel van de lening als eigenwoningschuld geldt en welk deel in box 3 valt. De rente aftrekbaar zijn uitsluitend voor het deel dat als eigenwoningschuld geldt. Bij verkoop of overlijden kan de eigenwoningreserve verschuiven of veranderen.
Praktische voorbeeldberekeningen
Een voorbeeld: u verkoopt uw woning met een overwaarde van €100.000 en koopt een nieuwe woning voor €300.000. Stel dat de eigenwoningschuld na aftrek van de overwaarde €250.000 is. Dan mag u rente aftrekken over maximaal €250.000. Gebruik van de overwaarde voor verbouwing kan de renteaftrek over dit deel wel mogelijk maken.
Een ander voorbeeld: als u binnen 3 jaar na verkoop geen nieuwe woning koopt, kan de overwaarde in box 3 terechtkomen en worden belast volgens het fictieve rendement met 36% boven de vrijstelling.
Advies en ondersteuning
Voor advies en ondersteuning bij belasting over overwaarde schakelt u een financieel adviseur in. Zij helpen u met een overzicht van financiële opties en de fiscale consequenties van verschillende keuzes zoals verzilveren, verbouwen of schenken. Het inschakelen van een adviseur brengt kosten met zich mee maar kan duidelijkheid bieden bij ingewikkelde regelingen zoals de bijleenregeling en eigenwoningregeling.
Als u inkomstenbelastingaangifte doet en overwaarde geheel of gedeeltelijk voor aankoop of onderhoud van een andere woning heeft gebruikt, kan een adviseur u helpen de juiste posten te bepalen en de juiste box-verdeling toe te passen.
tags: #verbouwing #uit #overwaarde #bonnentje #bewaren