Een schade heeft spoed als je bijvoorbeeld niet meer in je woning kunt slapen, wonen of werken. Kun je de schade beperken? Doe dat dan meteen. Meld je schade online of via de app.
Wil je voordat je de schade meldt weten of je verzekerd bent? Bij de inboedelverzekering Uitgebreid heb je de keuze uit een eigen risico van € 0,-, € 100,- of € 200,-. En moet je volgens het huurcontract of het reglement van de VvE de schade betalen? Wij betalen alle kosten om je woning weer in dezelfde staat terug te brengen als op het moment van voor de waterschade. Daaronder vallen de kosten van de materialen en de reparatie. Schade aan je spullen: Wij betalen de dagwaarde of nieuwwaarde van je spullen als je spullen niet gerepareerd kunnen worden. In onze app en in Mijn Interpolis vind je een overzicht van je verzekeringen en voorwaarden. Zo weet je precies waarvoor je verzekerd bent.
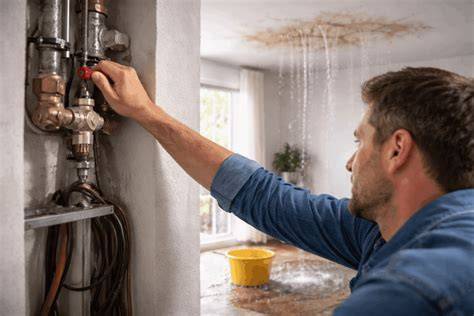
Meld je online schade? De waterleiding in je woning is gesprongen door vorst en hierdoor trekt de houten vloer krom. Je toiletpot stroomt over door een verstopte afvoer. De schade die daardoor ontstaat is verzekerd. Je boort per ongeluk een gat in de waterleiding waardoor het water de muur uitstroomt. Het hak- en breekwerk en het repareren van de leiding is verzekerd. Je hebt waterschade door oud of slecht kit werk of kapotte voegen in je badkamer. Dit is niet verzekerd. Je laat een afwasbak vollopen maar vergeet de kraan uit te zetten. Je bloempot zorgt voor vochtplekken op je houten vloer terwijl hij niet kapot is. Daardoor verkleurt het hout. Denk aan gegevens zoals ouderdom, afmetingen, materialen, merk, type en andere kenmerken. Dit kan 24/7 online of via de Interpolis app. Je ziet dan vaak meteen of er wel of geen dekking is. Samen kijken we naar de beste oplossing voor duurzaam herstel van je schade. We werken samen met betrouwbare reparateurs die gebruik maken van duurzame materialen. De reparateur belt binnen 2 uur om een afspraak te maken en komt langs wanneer het jou uitkomt. We vragen je voordat de reparatie plaatsvindt om een offerte met daarop apart gespecificeerde kosten voor arbeid, uren, het BTW-tarief en de gebruikte materialen aan ons voor te leggen. Ben je handig? Dan mag je de schade aan je woning of spullen ook zelf repareren. Wij betalen dan de gemaakte kosten voor het materiaal op basis van een nota. Meld je schade online.
Lukt online melden niet of heb je dringend hulp nodig? Dan kun je ons bellen. Eenvoudig online een melding maken van schade, diefstal of annulering. Scan de QR-code via je smartphone camera. Download de Interpolis app. Bel ons en wij zorgen dat een schadeherstelbedrijf binnen een half uur contact met je opneemt. Zij zijn binnen 2 uur bij je om te helpen. Een spoedreparatie mag je ook zelf uitvoeren. Je hoeft daarmee niet te wachten tot je ons gesproken hebt. Maak duidelijke foto’s van de schade en de situatie, onthoud het aantal uren dat je met herstel bezig bent en bewaar de nota’s van de kosten. Bel ons als je door schade niet meer veilig kunt wonen.
Heb je waterschade door constructiefouten, bouwfouten of slecht werk door een bouwbedrijf, aannemer of loodgieter? Dan kun je dit bedrijf of deze persoon aansprakelijk stellen voor de kosten van herstel en de gevolgschade. Dan betalen wij de kosten om de lekkage op te sporen en te repareren maar 1 keer. Het verwijderen en weer aanbrengen van isolatie om bij de lekkage te komen in kruipruimtes of muren is gewoon meeverzekerd. De waterschade in huis die het gevolg is van het lek in je dak is verzekerd. Het herstel van schade aan je dak door hagel of storm of andere plotselinge gebeurtenissen betalen we ook. Behalve als de schade veroorzaakt is door slecht onderhoud, slijtage, ouderdom, verrotting of roest.
Ik heb waterschade aan mijn woning door overstroming van het riool, wat nu? Door overstroming van het riool kan er behoorlijke waterschade ontstaan. Het water dat vrijkomt is vaak niet schoon en stinkt. In de gevallen dat er blijvend zichtbare schade is schakelen wij een schoonmaakbedrijf voor je in. Let op! Ik heb waterschade omdat ik de kraan open liet staan. Er moet iets onverwacht kapotgaan of verstopt raken. Dat is niet het geval als je bijvoorbeeld een stop in je bad hebt gedaan, de kraan aan zet en wegloopt. Er is dan niets kapot aan het bad en het overlopen van het bad is niet onverwacht.
Veel waterschade ontstaat door kitnaden of voegen die door ouderdom en slijtage water doorlaten. Schade die ontstaat door ouderdom en slijtage is niet verzekerd omdat het bijwerken van voegen en kitnaden hoort bij het onderhoud van je huis. Het onderhoud van huizen kunnen we als verzekeraar niet dragen. Zijn de kitnaden of voegen niet goed aangebracht? Dan is waterschade hierdoor ook niet verzekerd. Dit verzekeren we niet om te voorkomen dat we als verzekeraar slecht werk van een ander gaan betalen en herstellen. Is het aanbrengen van de kitnaden en voegen gedaan door een aannemer of een ander persoon? Als de schade is verzekerd dan betalen wij ook de kosten van het huren van heaters en bouwdrogers die nodig zijn om je huis droog te krijgen. Gebruik je extra stroom of energie voor het drogen van je woning?
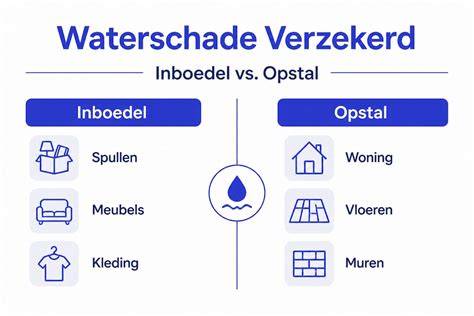
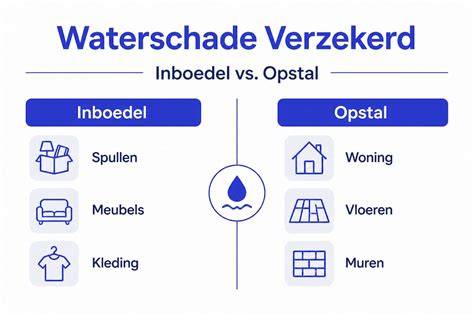
Vervelend dat je een lekkage in je woning hebt. Wij helpen je graag om de schade op te lossen. Verplaats tijdelijk de spullen die schade op kunnen lopen. Maak foto’s van de schade. Is je dakisolatie nat geworden? Kies je voor een eigen reparateur? Dan ontvangen we graag een offerte. Wij willen weten wat de kosten zijn voor alle verschillende onderdelen. Welke werkzaamheden zijn nodig? Hoeveel uur werk denkt de reparateur nodig te hebben? Welke materialen heeft de reparateur nodig? Wat kosten deze materialen? Wat is het BTW percentage? Passen de prijzen en tarieven bij de markt van dit moment? Dan ontvang je het bedrag van de offerte. Heb je een eigen risico? Bij waterschade in of rondom uw woning is de eerste vraag vaak: “Ben ik hiervoor verzekerd?” Het antwoord is meestal positief, maar de exacte dekking hangt af van verschillende factoren en de gekozen polis. Valt de schade onder de opstalverzekering of juist de inboedelverzekering? In deze blog scheppen we duidelijkheid over waterschade en de verzekering.
Om te begrijpen wat er precies onder de verzekering valt bij waterschade, is het belangrijk om te kijken naar het soort schade en waar deze ontstaat. Verzekeraars beoordelen schade vaak op basis van de herkomst van het water. De schade die hierbij ontstaat, zoals natte muren, beschadigde vloeren of een aangetast plafond, wordt in veel gevallen vergoed. Of waterschade wordt vergoed, hangt vooral af van de vraag of u er zelf iets aan kon doen. Waterschade door onverwachte en onvermijdbare gebeurtenissen, zoals storm of een plotselinge lekkage, wordt in de meeste gevallen vergoed. Waterschade wordt meestal niet vergoed wanneer er sprake is van achterstallig onderhoud. Denk aan een slecht onderhouden dak, losliggende dakpannen of slechte kitnaden (zoals bij lekkage door een kitrand).
Oorzaak vs. Een belangrijk onderscheid dat verzekeraars maken, is dat tussen de oorzaak van de schade en de gevolgschade. Het komt regelmatig voor dat de oorzaak zelf niet wordt vergoed, maar de waterschade die daardoor ontstaat wel. Dit wordt ook wel gevolgschade bij lekkage genoemd. Voordat u schade gaat indienen bij de verzekeraar, is het belangrijk om eerst de juiste stappen te volgen. Voorkom verdere schade: Probeer de situatie zo snel mogelijk te beperken. Maak foto’s van de schade: Leg de schade zo duidelijk mogelijk vast. Meld de waterschade: Neem zo snel mogelijk contact op met uw verzekeraar en meld de schade. Schade-inspectie: In sommige gevallen komt er een expert langs om de schade te beoordelen.
Bij waterschade is het belangrijk om te weten bij welke verzekering u de schade moet melden. Dit hangt namelijk af van wat er precies beschadigd is. Er wordt onderscheid gemaakt tussen de inboedelverzekering, opstalverzekering en woonverzekering. Handige vuistregel: Kunt u het meenemen bij een verhuizing? Dan valt het onder de inboedelverzekering. Zit het vast aan de woning? Huurwoning? Als huurder bent u zelf verantwoordelijk voor de inboedelverzekering. Wanneer u waterschade wilt melden bij de verzekering, is een officieel lekdetectie rapport vrijwel altijd vereist. Wat veel mensen niet weten, is dat de kosten voor lekdetectie vaak worden vergoed door de verzekering.
Heeft u te maken met een lekkage? Heb je waterschade aan je huis of aan je spullen? Wat vervelend! Dat wil je natuurlijk zo snel mogelijk oplossen. Denk hierbij aan afmetingen of materialen van dingen in huis die stuk zijn. Of het merk en type van de spullen die waterschade hebben. Maak vooral ook veel foto’s. Dat kan 24 uur per dag, 7 dagen per week. Je kunt dan ook direct de door jou gemaakte foto’s toevoegen, wel zo makkelijk. Samen kijken we hoe we je het beste kunnen helpen. Bijvoorbeeld door een goede reparateur te regelen. Wij schakelen een bedrijf in dat de schade voor je repareert, daar hoef je zelf dus niet meer naar op zoek. Je hoeft de reparateur niet per se via FBTO in te schakelen. Je mag er ook zelf 1 kiezen. We vragen je dan een offerte aan te vragen. Zo bekijken we of de kosten van de reparateur vergelijkbaar zijn met de gebruikelijke kosten in de markt. Is dat zo? Kun en wil je de schade zelf repareren? Dan mag dat. Je hoeft dat niet eerst aan ons te melden. Zorg er wel voor dat je duidelijke foto’s maakt van de schade en de situatie. Voor de vergoeding is het belangrijk dat je weet hoeveel uren je bezig bent geweest met de reparatie. En dat je de nota’s van de kosten bewaart. We betalen de kosten voor het materiaal en een vergoeding per gewerkt uur.
Goed om te weten: heb je een FBTO Basis Inboedelverzekering? Kun je niet meer in je huis slapen, wonen of werken? Of heb je extreme wateroverlast? Dan heeft je schade spoed. Ook dan kun je gebruik maken van de opties hierboven. Wil je FBTO een reparateur in laten schakelen? Neem dan contact op met de alarmcentrale op +31 (58) 234 56 50. Een schadeherstelbedrijf neemt binnen een half uur contact met je op. En is binnen 2 uur bij je om je te helpen. Bij het afsluiten van je opstal- of inboedelverzekering heb je gekozen voor een eigen risico. Je kunt kiezen uit € 0,-, € 150,- of € 300,- eigen risico per schade. Heb je een Basis inboedelverzekering? Dan heb je altijd een eigen risico van € 500,-. Heb je waterschade door een storm? Dan valt dit onder stormschade. Je betaalt bij stormschade altijd een eigen risico van € 250,-.
Kunnen je spullen niet gerepareerd worden? Dan betalen we de dagwaarde of de nieuwwaarde. De dagwaarde is het bedrag dat je spullen op het moment van de schade waard waren. De nieuwwaarde is het bedrag waarvoor je spullen nu in een winkel te koop zijn. De dagwaarde van jouw spullen wordt bepaald met een afschrijvingspercentage. Dit percentage is gebaseerd op hoe lang spullen meegaan. Een zonnebril heeft bijvoorbeeld een afschrijving van 25% per jaar. Een televisie van 10% per jaar. Dit kan ook verschillen per merk. Een lekkage in huis kan een grote effecten hebben. Naast de directe schade aan bijvoorbeeld je vloer of plafond, kan een lekkage ook leiden tot gevolgschade. Maar wat is gevolgschade precies en wat vergoedt je verzekering? Wat is gevolgschade bij lekkage?
Gevolgschade bij lekkage is alle schade die ontstaat nádat het water is vrijgekomen: een kromgetrokken vloer, schimmel op de muur of beschadigde inboedel. Of uw verzekeraar die schade vergoedt, hangt af van uw polisvoorwaarden én van hoe de schade wordt vastgesteld. Precies dat tweede punt is waar het vaak misgaat. De expert van uw verzekeraar stelt de schade vast vanuit het belang van de verzekeraar. Schade is al stressvol genoeg. U meldt de lekkage, er komt een expert van de verzekeraar langs en dan ontvangt u een bod. Maar klopt dat bedrag ook werkelijk? Een kromgetrokken vloer, schimmelvorming achter de plinten of aangetast pleisterwerk zijn gevolgschade door lekkage: schade die niet altijd volledig wordt meegenomen. Twijfelt u aan het voorstel van uw verzekeraar? Gevolgschade bij lekkage is alle schade die ontstaat na het vrijkomen van water uit een leiding, dak of sanitair: schimmel in muren en vloer, een kromgetrokken of doorgetrokken plafond, loslatend behang, opgezwollen kozijnen en beschadigde inboedel. U ontdekt het via een vochtige muur in de kamer ernaast. Op dat moment is de directe schade al voorbij: de leiding kan worden gerepareerd. Maar de gevolgschade is dan net begonnen. Of die gevolgschade wordt vergoed, hangt af van uw polis en daar wringt het vaak. Gevolgschade van een gedekte lekkage is in beginsel meeverzekerd, maar zonder garantie. Uw opstalverzekering dekt schade aan het gebouw zelf en aan alles wat aard- en nagelvast met de woning is verbonden: pleisterwerk, vaste vloer, plafond, kozijnen, vaste keuken. Uw inboedelverzekering dekt gevolgschade aan de meubels in je huis en andere losse spullen. Of de verzekering gevolgschade vergoedt, hangt af van de oorzaak van de lekkage. Als de lekkage je eigen schuld of nalatigheid is, ben je niet verzekerd. In veel gevallen wordt gevolgschade door lekkage wel vergoed. Een voorwaarde is wel dat de lekkage is ontstaan door een onverwachte gebeurtenis. Is de lekkage bijvoorbeeld ontstaan door een kapotte leiding of door een storm? Dan is de gevolgschade die hierdoor ontstaat vaak ook gedekt. Als de lekkage voorkomen had kunnen worden door regelmatig onderhoud te plegen of door slijtage, wordt dit niet vergoed. Lees meer over de opstal- en inboedelverzekering.
Gevolgschade in huurwoning: Als je in een huurwoning woont, is het belangrijk om te weten welke schade je zelf kunt claimen. En natuurlijk welke de verhuurder voor zijn of haar rekening neemt. Over het algemeen is de verhuurder verantwoordelijk voor de schade aan de vaste delen van de woning. Bijvoorbeeld voor schade aan de leidingen en afvoer. Dit komt doordat een opstalverzekering vaak is geregeld door de verhuurder of je hebt een opstalverzekering via je Vereniging van Eigenaren (VvE). Jij als huurder bent meestal verantwoordelijk voor de schade aan je eigen inboedel. Dus aan je eigen spullen.
Hoe kun je gevolgschade voorkomen? Je kunt schade door lekkage niet altijd voorkomen. Wel zijn er enkele dingen die je kunt doen om de kans op schade te verkleinen: Regelmatig onderhoud: Laat je installaties regelmatig controleren door een vakman. Let op de eerste signalen: Reageer snel op kleine lekkages om grotere schade te voorkomen. Goede ventilatie: Zorg voor voldoende ventilatie in je badkamer om vochtvorming tegen te gaan.
Wat moet je doen bij lekkage? Schakel een professional in: Bel een loodgieter om de lekkage te verhelpen. Maak foto's: Documenteer de schade met foto's. Melden bij Univé: Neem contact op met Univé om de schade te melden. Hierbij komt ook de mogelijkheid van contra-expertise voorbij: U heeft recht op een onafhankelijke contra-expert als u twijfels heeft over de vaststelling.
Waterschade voorkomen en lange termijn herstel: In veel gevallen is uw claim binnen enkele weken rond. Wij hebben goede ervaringen met de contra-expert van Schadeoplossing Nederland. Het kan helpen om sommige zaken op de lijst te zetten waar wij zelf niet aan gedacht hadden en ook de expert van de verzekeraar had dat niet genoemd. Hierdoor zijn wij goed gecompenseerd voor onze schade.
Gevolgschade is doorgaans meeverzekerd via uw opstal- of inboedelverzekering, afhankelijk van de dekking en polisvoorwaarden. De onafhankelijk contra-expert onderzoekt causale verbanden, en de redelijke kosten komen ten laste van de verzekeraar. Schadeoplossing treedt op als contra-expert en stelt de werkelijke gevolgschade onafhankelijk vast en onderhandelt namens u. De verzekeraar vergoedt alleen gevolgschade die aantoonbaar het gevolg is van de gedekte lekkage. U heeft het recht om uw eigen onafhankelijke contra-expert in te schakelen. De redelijke kosten daarvan komen op grond van artikel 7:959 BW ten laste van uw verzekeraar. Voor consumenten is dat semi-dwingend recht: uw verzekeraar mag deze kostenvergoeding niet ten nadele van u uitsluiten in de polisvoorwaarden.
Gevolgschade bij lekkage: schimmel die is ontstaan door een gedekte lekkage wordt doorgaans aangemerkt als gevolgschade en valt in beginsel onder uw opstalverzekering, mits de lekkage zelf gedekt is. Uitzondering: schimmel die al bestond voor de lekkage of het gevolg is van achterstallig onderhoud of eigen gebrek. Is het onduidelijk of de schimmel door de lekkage komt of door een ander vocht- of isolatieprobleem? Dan is een onafhankelijke vaststelling van groot belang. Het causaliteitsbewijs vraagt om documentatie: foto's van de schade met datumstempel, meldingen van de lekkage bij de verhuurder of verzekeraar, bonnen van eerder uitgevoerd loodgieterswerk en bij voorkeur een rapport van de lekdetectie. Een onafhankelijke contra-expert is gespecialiseerd in het aantonen van dit causale verband, van de lekkagebron naar elke gevolgschade-post.
Meld de schade zo spoedig mogelijk bij uw verzekeraar; de polis termijn geeft de exacte termijn aan, doorgaans enkele dagen tot een week. Meld zowel de directe lekkage als de gevolgschade die u al ziet. Maak daarna foto's, noteer de datum van ontdekking en bewaar bewijsstukken. Vervolgens stuurt de verzekeraar een eigen expert. Twijfelt u aan zijn voorstel? Als huurder heeft u via uw eigen inboedelverzekering recht op vergoeding van gevolgschade aan uw meubels en losse spullen. De gevolgschade aan het gebouw zelf (muren, vloer, plafond) valt onder de opstalverzekering van uw verhuurder. Is de lekkage het gevolg van nalatigheid van uw verhuurder, dan kunt u hem ook aansprakelijk stellen op grond van artikel 7:208 BW (gebrek aan het gehuurde). Niet altijd. Verzekeraars kennen uitsluitingen die vergoeding kunnen blokkeren: eigen gebrek, achterstallig onderhoud of schade die buiten de polisdekking valt. Heeft u een gedekte schade en wijst de verzekeraar toch af, dan is dat een ander geval; daar kan een contra-expert waarde toevoegen om de afwijzing aan te vechten.
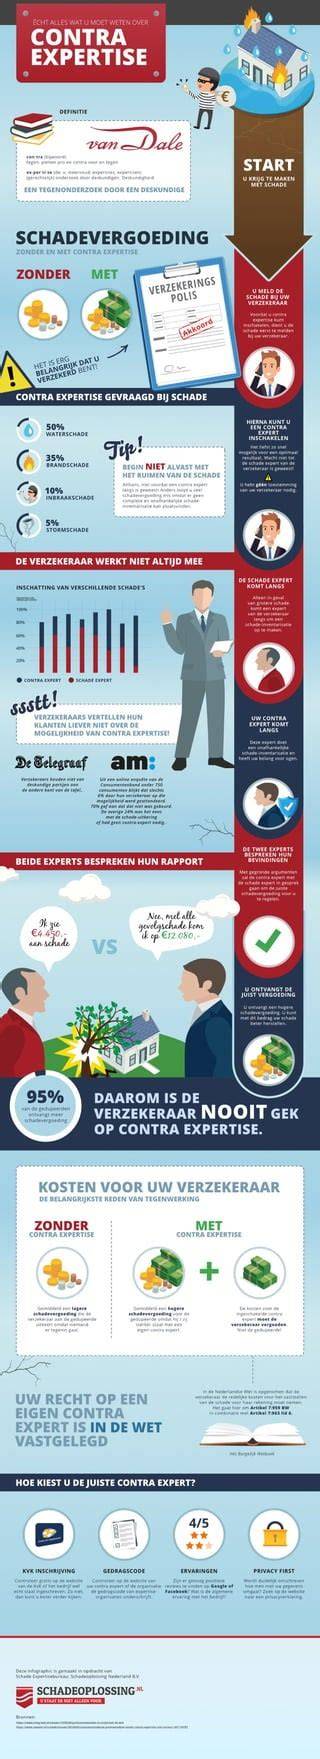
De doorlooptijd hangt af van uw verzekeraar, de omvang van de schade en of er discussie is over de vaststelling. Juist daar maakt een volledige, goed onderbouwde schadevaststelling het verschil: hoe minder ruimte voor twijfel, hoe sneller uw verzekeraar tot uitkering overgaat. In veel gevallen is uw claim binnen enkele weken rond. Wij hebben goede ervaringen met de contra-expert van Schadeoplossing Nederland. Er werd geadviseerd sommige zaken op de lijst te zetten waar wij zelf niet aan gedacht hadden en ook de expert van de verzekeraar had dat niet genoemd. Hierdoor zijn wij goed gecompenseerd voor onze brand. Na een hele lange tijd met touwtrekkerij heeft Schadeoplossingen ons voldoening kunnen geven. Nadat wij geholpen zijn door Schadeoplossing Nederland, zagen wij een betere afwikkeling van schadegevallen door derden.
Gevolgschade en separate claims: U staat niet alleen tegenover een grote verzekeraar. Schade in huis? Gratis checklist! Ontvang onze gratis schade-checklist en ontdek hoe u de maximale vergoeding voor uw schade kunt veiligstellen.
tags: #vergoeding #behang #bij #waterschade #delta #lloyd