Waterschade aan een vloer komt vaak onverwachts en heeft bijna altijd grote gevolgen. Een kleine lekkage kan al zorgen voor zwelling van laminaat, loslatende plinten, beschadigde ondervloer of aantasting van vloerverwarming. Het antwoord is niet voor iedereen hetzelfde, want het hangt af van de soort vloer, de polisvoorwaarden én de manier waarop de schade is ontstaan.
Wat bepaalt of schade wel of niet vergoed wordt
Bij waterschade kun je te maken krijgen met twee typen verzekeringen: opstal- en inboedelverzekering. De vloer zelf kan onder beide vallen, afhankelijk van hoe de vloer is gelegd. Verlijmde of vastgespijkerde vloeren vallen meestal onder de opstalverzekering, terwijl zwevende of losliggende vloeren - zoals kliklaminaat of los vinyl - onder de inboedelverzekering vallen.
- Vloeren die vastzitten aan de woning of niet zonder sloop kunnen worden verwijderd, vallen onder de opstalverzekering.
- Losliggende of zwevende vloeren vallen onder de inboedelverzekering.
- Bij schade moet de oorzaak plotseling en onvoorzien zijn om vergoed te worden.
- Oude of achterstallige onderhoudsfouten zijn doorgaans niet verzekerd.
Oorzaken en dekking: wat wel en wat niet verzekerd is
Waterschade ontstaat vaak door onverwachte gebeurtenissen zoals een plotselinge waterleiding die knapt, hevige neerslag of overstroming van het riool. Daarnaast kan schade ontstaan bij het blussen van een brand, of bij een lek uit een toestel zoals een cv-ketel of een airco. Schade door opstijgend vocht is vrijwel nooit gedekt, behalve wanneer sprake is van een plotselinge oorzaak zoals een gesprongen leiding in de kruipruimte.
Belangrijk is het onderscheid tussen direct zichtbare schade en onderliggende schade. Soms is hele vloerverwijdering nodig om onzichtbare schade onder de vloer te controleren. Verzekeraars willen hier niet altijd aan meewerken, en kunnen schade aan de vloer weigeren als gevolg van achterstallig onderhoud. Daarom kan contra-expertise aan te raden zijn: een onafhankelijke expert die namens de verzekerde optreedt en niet voor de verzekeraar werkt.
Contra-expertise en schadeafhandeling
Een contra-expert wordt gelijktijdig met de verzekeringsclaim ingehuurd om een onafhankelijke vaststelling te doen. De kosten van de contra-expert worden in veel gevallen vergoed door de verzekeraar op grond van de wet. Het inschakelen van een contra-expert kan helpen om het volledige gevolgschadenpakket mee te nemen, zoals droogstoken, vervanging van aangetaste plinten of reparatie van vloerverwarming.
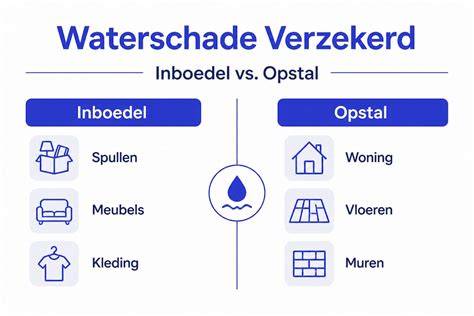
Wijzigingen in de dekking en de hoogte van de vergoeding hangen af van de vloer en hoe deze gelegd is. Bij verlijmde of vastgespijkerde houten vloeren is de vloer onderdeel van de vaste inrichting en valt onder de opstalverzekering. Bij zwevende vloeren valt de schade vaak onder de inboedelverzekering. In veel gevallen geldt: de schade moet plotseling en onvoorzien zijn om te worden vergoed.
Praktische stappen bij waterschade aan de vloer
- Breng direct je verzekeraar op de hoogte van de schade en voorkom verdere schade (stop water, droog waar mogelijk).
- Maak duidelijke foto’s van de schade en bewaar alle kosten en facturen.
- Schakel indien nodig een contra-expert in om een onafhankelijke vaststelling te krijgen.
- Laat professionele herstelwerkzaamheden uitvoeren en houd rekening met de mogelijkheid van zowel materiaal- als arbeidskosten.
Kosten, vergoedingen en verhaaltips
Bij sommige polissen kun je kiezen uit eigen risico’s van verschillende hoogte. De exacte dekking hangt af van de polisvoorwaarden en van de wijze waarop de vloer gelegd is. Een complete nabewerking kan onder meer de kosten voor droogtechnieken, vervanging van beschadigde plinten en mogelijk de reparatie van vloerverwarming omvatten. De vergoeding kan dagwaarde of nieuwwaarde van spullen betreffen, afhankelijk van de situatie en of reparatie mogelijk is.
Een contra-expert werkt onafhankelijk en staat aan jouw kant. De kosten van de contra-expert worden vergoed door de verzekeraar als de omstandigheden daartoe leiden volgens de wet. Het tijdig inschakelen van een contra-expert kan leiden tot een betere uitkering en een vollediger herstel van de vloer en ondervloer.
Onderhoud en preventie om toekomstige schade te beperken
Preventie blijft cruciaal om herhaling te voorkomen. Houd ramen en deuren gesloten bij regen, onderhoud leidingen en afvoeren, en zorg voor een goede ventilatie en vochtbeheersing in huis. Een onderhoudsplan helpt om tijdig onderhoud te plannen en zo lange termijn schade te voorkomen.
Toepassing op een verhuurde woning
In huurwoningen ligt de verantwoordelijkheid voor schade aan de verhuurder in veel gevallen bij de gevolgde oorzaak en onderhoud. De verzekering van de huurder dekt meestal de inboedel, terwijl de verhuurder de opstal kan dekken. Bij schade aan de vloer is het vaak noodzakelijk om de aansprakelijkheid te bepalen en de juiste verzekering voor het herstel te kiezen.
Table met dekkingsoordelen voor verschillende vloertypen
| Vloertype | Verzekering | Reden |
|---|---|---|
| Verlijmd laminaat | Opstal | Vast verbonden met constructie |
| Vast vinyl (gelijmd) | Opstal | Vast gekoppeld aan ondervloer |
| Parket (vastgelegd) | Opstal | Vaste inrichting |
| Kliklaminaat / zwevend | Inboedel | Losliggend, verplaatsbaar |
| Vloerkleden / tapijt (losliggend) | Inboedel | Los liggend |
Voor woningbezitters geldt: de verzekering die dekking biedt voor waterschade aan de vloer hangt af van de soort vloer en de oorzaak. Een contra-expert kan zorgen voor een volledige vaststelling van alle gevolgschade, niet alleen zichtbare schade, maar ook schade onder de vloer. Schade door oudere kitnaden en voegen valt meestal buiten de dekking omdat dit onderhoudsgebonden is. Bij plotselinge gebeurtenissen zoals een lekkende leiding of overstroming kan er wél vergoed worden, afhankelijk van de polis en de specifieke situatie.
tags: #vloer #komt #omhoog #verzekering