Met de DAK Compleet Inboedelverzekering ben je verzekerd voor schade aan spullen in huis. De DAK Compleet Inboedelverzekering is geschikt voor alle Nederlandse huishoudens (ingezetenen) van 18 jaar en ouder om je vermogen te beschermen voor de kosten bij schade aan de inboedel in je (huur)woning. Bijvoorbeeld voor brand-, storm-, neerslag-, hagel- of waterschade, of voor diefstal. Wij vergoeden meestal de nieuwwaarde van spullen. Zijn deze bij schade minder waard dan 40% van de nieuwwaarde? Dan krijg je de dagwaarde. Mobiele Elektronica (wij vergoeden maximaal de dagwaarde of de reparatie).
Mobiele elektronica van jouw klant, zoals een smartphone of tablet, is op de dekking Basis & Optimaal binnenshuis verzekerd voor schade door bijvoorbeeld brand, blikseminslag, diefstal of het onvoorzien stromen van water uit waterleidingen. Wil je extra zekerheid voor mobiele elektronica, bijvoorbeeld voor schade door vallen of stoten of een andere plotselinge en onvoorziene gebeurtenis? 15% korting bij het overleggen van een PKVW (Politiekeurmerk Veilig Wonen) of BORG-certificaat. Richard de Ruiter (adviseur particuliere verzekeringen) vertelt: “Wanneer je een nieuwe woning hebt gekocht, wil je deze goed verzekeren tegen schade door onvoorziene omstandigheden zoals brand, storm of inbraak.”
Hoewel deze vaak in één adem genoemd worden, dekken ze verschillende onderdelen van je woning. De inboedelverzekering dekt alle losse spullen in je huis. Let op: de exacte dekking kan verschillen per verzekeraar. De woning zelf, inclusief muren, vloeren en het dak, valt niet onder de inboedelverzekering. De opstalverzekering dekt de vaste onderdelen van je woning. Losse spullen in huis, zoals meubels en elektronica, vallen niet onder de opstalverzekering. Als je een woning koopt met een hypotheek, is een opstalverzekering meestal verplicht. Dit komt doordat de bank wil dat de woning, die als onderpand dient, goed verzekerd is. Een inboedelverzekering is daarentegen niet verplicht, maar wordt wel sterk aangeraden.
Een opstalverzekering en een inboedelverzekering vullen elkaar aan. Wil je volledige dekking voor je woning en spullen, dan is het verstandig om beide verzekeringen af te sluiten. Met een opstalverzekering verzeker je je woning en alles wat aan je woning vastzit. Denk aan het dak en de keuken. Een inboedelverzekering sluit je af voor alles wat los zit in je woning. Zoals je meubels en televisie. Een opstalverzekering verzekert je woning en alles wat vastzit, zoals muren en keuken. Een inboedelverzekering is voor alle losse spullen in je huis, zoals meubels en elektronica. Onder inboedel vallen meubels, schilderijen, kleding en losliggende vloeren zoals tapijt, vinyl of laminaat. Onder opstal vallen muren, dak, badkamer, schuur en verlijmde vloeren zoals parket, laminaat en plavuizen.
Voor een huurwoning heb je meestal alleen een inboedelverzekering nodig; bij een koopwoning is een opstalverzekering vaak verplicht bij een hypotheek. Combineer je beide verzekeringen bij Nationale-Nederlanden, dan ontvang je 5% combinatiekorting. Let op: Je mobiele elektronica verzeker je met de aanvullende module Mobiele elektronica. Verlijmde of losliggende vloeren van PVC, kurk, linoleum, tapijt en ondertapijt, vinyl of zachte (textiel) vloerbedekking. Twijfel je of iets onder inboedel of opstal valt? Hanteer de vuistregel: spullen die je kunt meeverhuizen naar een andere woning vallen onder de inboedelverzekering. Zit het vast, dan valt het onder je opstalverzekering.
Hoe zit het met vloeren en je keuken? Heb je een keuken met een ingebouwde oven, magnetron en koelkast? Dan valt dit onder je opstal. Je kunt ze tenslotte niet oppakken en meenemen. Maar staan ze los in je keuken? Dan valt het onder je inboedel. Voor je vloer ligt het wat ingewikkelder. Wij gebruiken hiervoor een lijst die is opgesteld door het Verbond van Verzekeraars. Onder je inboedel vallen verlijmde of losliggende vloeren van PVC, kurk, linoleum, tapijt en ondertapijt, vinyl en zachte (textiel)vloerbedekking. Parket en laminaat vallen alleen onder je inboedel als het los ligt en niet verlijmd is. Onder je opstal vallen alleen verlijmde parketvloeren, verlijmd laminaat en plavuizen.
Opstal- en inboedelverzekering: welke heb ik nodig? Of je nu een huur- of koopwoning hebt: een inboedel heb je altijd, want je hebt vast spullen. Daarom is het slim om altijd een inboedelverzekering af te sluiten. Dat geldt niet voor een opstalverzekering. Die hoef je niet zelf af te sluiten als je een huurwoning hebt. Want dit loopt via de verhuurder. Heb je een koopwoning? Dan is een opstalverzekering vaak verplicht wanneer je een hypotheek afsluit. Sluit je zowel een inboedel- als opstalverzekering af? Doe dat bij dezelfde verzekeraar. Want bij de meeste gebeurtenissen (denk aan brand- en waterschade of inbraak) ontstaat vaak schade aan zowel je inboedel als opstal. Het is dan fijn dat er geen onduidelijkheid is over wie wat vergoedt. Combineer je de opstal- en inboedelverzekering bij ons? Bij Nationale-Nederlanden kun je voor de Inboedel- en Opstalverzekering kiezen uit een Basis of All risk dekking. De Basis dekking verzekert je tegen de meest voorkomende soorten schade. Wil je net dat beetje extra zekerheid? Dan is de All risk dekking een slimme keuze. All risk: dekt ook schade door ongelukjes die je per ongeluk zelf veroorzaakt, zoals gemorst drinken over de bank en het omstoten van je televisie. All risk: hiermee ben je ook verzekerd tegen ongelukjes die je zelf veroorzaakt, zoals kinderen die per ongeluk met speelgoed je keukenkastjes beschadigen.
Ook vandalisme, bijvoorbeeld als iemand graffiti op je woning of schutting spuit, is met All risk verzekerd. Voor alle mobiele elektronica bij jou thuis is er een aanvullende dekking bij de Inboedelverzekering. Dit is de module Mobiele elektronica. Hiermee verzeker je alle mobiele apparaten van je gezin tot € 7.500,- per gebeurtenis. Thuis en onderweg in Nederland. Van telefoon tot tablet en van laptop tot smartwatch. Ben je nog geen 28 en de trotse bezitter van je eerste thuis - koop of huur. Alleen of met iemand samen? Dan krijg je bij ons een extra aantrekkelijke premie. Kies dan voor onze woonhuisverzekering. Ook wel opstalverzekering genoemd. Je sluit deze verzekering eenvoudig af via Rabobank. En heb je schade? Bij Rabobank regel je het afsluiten en wijzigen van je verzekeringen. Zodat wij ons kunnen focussen op het oplossen van je schade.
Schade die door een onverwachte gebeurtenis ontstaat aan je woonhuis. Bijvoorbeeld door brand, inbraak of storm. Is de schadeoorzaak verzekerd, dan keert deze verzekering geld uit om de schade te laten repareren. Zo zit jij niet onverwachts met hoge kosten. Ook alle vaste zaken die bij je huis horen, zijn verzekerd. Met de woonhuisverzekering ben je standaard verzekerd voor bijgebouwen met een grondoppervlakte tot maximaal 100 m2. Heb je bijgebouwen die groter zijn en wil je deze verzekeren? Waar komt de term opstalverzekering vandaan? Is de woonhuisverzekering verplicht en wanneer sluit je deze af? En wat is wel en niet verzekerd? Losse spullen in en rond je woning vallen niet onder de dekking van een woonhuisverzekering. Wil je ook verzekerd zijn voor schade aan bijvoorbeeld je meubilair of laptop? Heb je zonnepanelen op je huis of ben je van plan om deze te gaan plaatsen? Goed om te weten: schade aan zonnepanelen valt onder de dekking van onze woonhuisverzekering. Ook helpen we je graag om op een veilige manier een zo goed mogelijk rendement te behalen.
Hoe meer veiligheidsmaatregelen je neemt, hoe meer korting je krijgt op de premie. Vul onze Veiligheidsmeter in en ontvang preventiekorting op jouw woonverzekeringen. Voorwaarden en informatiedocument: In het informatiedocument staan de belangrijkste kenmerken van de verzekering. Ben je al klant en op zoek naar jouw voorwaarden? Deze vind je in Mijn Interpolis. Nee, het is volgens de wet niet verplicht om als woningeigenaar een woonhuisverzekering te hebben. Sluit je een hypotheek af voor een (nieuwbouw)woning? Dan mag de bank je wel verplichten om een woonhuisverzekering af te sluiten. Koopt je een appartement? Je garage en schuur zijn verzekerd op je woonhuisverzekering. Je schuur is alleen verzekerd als deze op hetzelfde perceel staat als je woonhuis. Dit geldt niet voor je garage.
Wordt je garage of schuur zakelijk gebruikt of zakelijk verhuurd? Zonnepanelen die geïnstalleerd zijn op je dak of in je tuin zijn standaard meeverzekerd op de woonhuisverzekering. Als je al een woonhuisverzekering hebt en je laat zonnepanelen installeren, dan hoef je de woonhuisverzekering dus niet te laten aanpassen. Niet zichtbare schade aan zonnepanelen is niet verzekerd, zoals haarscheurtjes. Huur je de woning en heb jij of de vorige huurder de zonnepanelen op de woning geplaatst? Ik heb schade aan mijn woning. Wil je weten welke schades aan jouw woning zijn verzekerd? Of heb je schade aan je woning, wil je schade melden en weten hoe wij jouw schade herstellen? Met onze woonhuisverzekering verzeker je aangebrachte verbouwingen aan je koophuis, tuin of bijgebouwen tegen schade door brand, inbraak, water of storm. Veranderingen of uitbreidingen aan je huurhuis verzeker je met de inboedelverzekering. Een verbouwing hoef je niet aan ons door te geven. Behalve als je een rieten dak plaatst. Heb je schade tijdens het bouwen en of verbouwen van je huis? Je wilt lekker wonen zonder zorgen. En je hebt je huis en spullen goed verzekerd. Uitstekend!
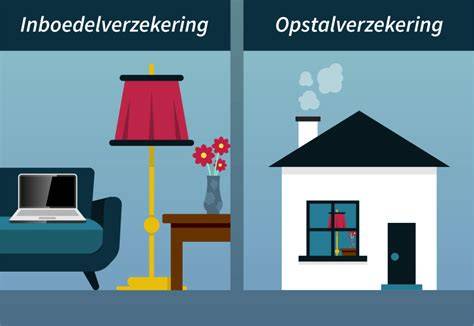
Met een Inboedelverzekering ben je verzekerd voor schade aan de spullen in jouw huis. Bijvoorbeeld meubels, apparaten en persoonlijke bezittingen. Met onze Opstalverzekering verzeker je je huis en alles wat daaraan vastzit. Een manier om het verschil tussen een inboedel- en een opstalverzekering te onthouden is door te denken aan een huis op de kop. Dat wat valt is meestal inboedel. Soms is het verwarrend onder welke verzekering iets valt. Dit geldt bijvoorbeeld voor vloeren. Heb je een kliklaminaatvloer in huis? Deze is verzekerd met jouw inboedelverzekering. Dat komt omdat de vloer ‘los’ ligt. Een gelijmde parketvloer of gegoten betonvloer? Deze vloeren vallen onder de opstalverzekering omdat ze vastzitten aan jouw woning.
Eigenaar of huurder? Huur je een kamer of een woning? Of heb je een koopappartement? Dan hoef je zelf geen opstalverzekering af te sluiten. Dit is namelijk de verantwoordelijkheid van jouw verhuurder of Vereniging van Eigenaren (VvE). Je bent wel verantwoordelijk voor de inboedelverzekering. Als je woning verbouwt, zoals een keukenvernieuwing of zonnepanelen, dan kan dit meeverzekerd zijn onder huurdersbelang of eigenaarsbelang. Voor huurders geldt meestal huurdersbelang; voor eigenaren eigenaarsbelang. Het is slim om dit te controleren en zo nodig te verhogen bij dezelfde verzekeraar zodat je geen dubbele verzekering hebt en vaak pakketkorting krijgt.
Wil je zeker weten dat je goed verzekerd bent? Bereken dan de totale kosten van deze verbeteringen. Dus wat het kost om deze opnieuw aan te brengen. Sluit je huidige inboedelverzekering daar niet op aan? Vergelijk dan inboedelverzekeringen. Inboedel- en opstalverzekering: samen leveren ze een compleet pakket. Een woonverzekering combineert je opstal- en inboedelverzekering in één polis. Je regelt alles in één keer en betaalt één premie. Wat valt er onder de inboedelverzekering en wat onder opstalverzekering? In sommige situaties is niet helemaal duidelijk of iets nu bij de inboedel of opstal hoort. Daarom hebben we voor u in de tabel hieronder een overzicht gemaakt van de spullen waar de meeste vragen over komen: Dit zijn de richtlijnen die het Verbond van Verzekeraars hiervoor heeft opgesteld.
Praktische samenvatting en tips
- Inboedelverzekering dekt losse spullen zoals meubels, elektronica en kleding binnen de woning; opstalverzekering dekt de vaste onderdelen zoals muren, dak en ingebouwdeInstallaties.
- Bij koopwoning meestal verplicht om een opstalverzekering te hebben; bij huurwoning meestal via verhuurder geregeld.
- Bij schade ontstaat vaak zowel aan inboedel als opstal; combinatie bij dezelfde verzekeraar vergemakkelijkt claimafhandeling.
- Mobiele elektronica kan aanvullend verzekerd worden via de module Mobiele Elektronica tot €7.500 per gebeurtenis.
- All risk dekking biedt ruimere bescherming, ook voor eigen veroorzaakte ongelukjes en vandalisme.
- Veiligheidsmeter en preventiekorting kunnen de premie verlagen.
Wat is het verschil tussen een inboedelverzekering en een opstalverzekering?
Checklist bij het kiezen van de dekking
- Beoordeel of je huur- of koopwoning hebt en wat de verantwoordelijke partij is voor opstal.
- Bepaal of losse spullen en meubilair voldoende zijn gedekt onder inboedel of dat vaste onderdelen extra bescherming vereisen onder opstal.
- Overweeg All risk voor extra zekerheid tegen ongelukjes en vandalisme.
- Overweeg aanvullende dekkingen zoals Mobiele Elektronica voor telefoons, tablets en laptops.
- Vraag korting via combinatiedeals en PKVW/BORG-certificaat voor extra korting.