Ben je van plan om je huis te verbouwen zodat het energiezuiniger wordt? Dan biedt dit nieuwe mogelijkheden voor de financiering.
Je kunt namelijk extra hypotheek krijgen voor het energiezuinig maken van je woning.
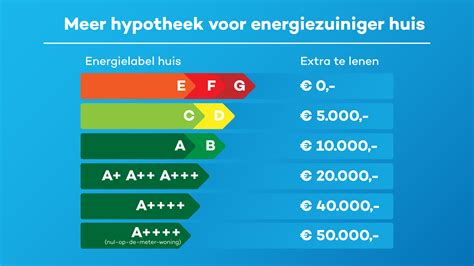
Hierbij geldt: hoe lager het energielabel, hoe hoger het extra hypotheekbedrag dat mogelijk is.
Want voor een woning met een laag label zijn nu eenmaal meer verduurzamingsmaatregelen nodig.
Energielabel en maximale leenruimte per label
Je koopt een woning met een bestaand label E en op basis van jouw inkomen kun je een hypotheek van € 300.000,- krijgen.
Voor deze woning kun je niet extra lenen op basis van het energielabel; daar is het label te laag voor.
Maar als je energiebesparende voorzieningen voor deze woning gaat treffen, kun je tot maximaal € 20.000,- extra lenen.
Je koopt een woning met een bestaand label D en op basis van jouw inkomen kun je een hypotheek van € 400.000,- krijgen.
Vanwege het energielabel van de woning (D) kun je nog € 5.000,- extra lenen.
De maximale hypotheek voor deze woning met dit label wordt dan € 405.000,-.
Als je energiebesparende voorzieningen voor deze woning treft dan kun je daarvoor nog maximaal € 15.000,- bijlenen.
*Het bedrag dat je extra leent voor energiebesparende voorzieningen wordt in een apart depot geplaatst.
Uit dat ‘potje’ kun je de energiebesparende verbouwing betalen.
De hypotheekverstrekker controleert alle rekeningen die je hiervoor indient.
Hoeveel je precies extra kunt lenen bij je hypotheek hangt af van jouw persoonlijke situatie.
Andere financieringsopties en subsidies
Naarmate er geen wijzigingen nodig zijn in de hypotheekakte, bijvoorbeeld omdat je binnen je bestaande hypotheekruimte blijft of een verhoging via een bouwdepot doet, kan NN dit vaak intern regelen zonder notaris- en kadasterkosten.
Dit bespaart niet alleen tijd, maar ook honderden euro’s aan extra uitgaven.
Als je een verbouwing wilt financieren, kun je bij NN je bestaande hypotheek verhogen.
Wil je je huis opknappen met een verbouwing? Verbouwen is een goed idee, maar ook kostbaar.
Het benodigde geld heb je misschien niet direct beschikbaar.
Maar er zijn meer manieren: je kunt je verbouwing financieren door je hypotheek (zelf online) te verhogen, door een tweede hypotheek af te sluiten, met een lening buiten je eigen hypotheek of met je opgebouwde spaargeld.
Je kunt onder voorwaarden je hypotheek verhogen door een tweede hypotheek af te sluiten.
Zo is het belangrijk dat je de hogere maandlasten kunt betalen.
Je leent in dit geval extra geld van de bank, tot maximaal 100% van de marktwaarde na de verbouwing.
Bij een verduurzaming kun je extra lenen: tot 106% van de marktwaarde na de verbouwing.
Voor een tweede hypotheek moet je huis dus al overwaarde hebben of moet het meer waard worden na de verbouwing of verduurzaming.
Een bezoek aan de notaris hoort bij het afsluiten van een tweede hypotheek.
Je betaalt voor een tweede hypotheek advies- en taxatiekosten.
Daarnaast betaal je voor de inschrijving bij de notaris.
Bij een tweede hypotheek komt het extra geld dat je leent in een bouwdepot.
Een bouwdepot is een geblokkeerde rekening met het deel van het hypotheekbedrag dat je leent voor de verbouwing van je huis.
Hieruit betaal je de rekeningen voor het verbouwen.
Je hypotheek verhogen voor het opknappen van de tuin?
Je kunt een extra hypotheek onder voorwaarden ook afsluiten voor het opknappen van je tuin.
Zo moet het opknappen bijdragen aan een verbetering van de waarde van je huis.
Alleen als je energiebesparende maatregelen treft bij verduurzaming zijn er vaak ruimere financieringsmogelijkheden via een bouwdepot of duurzaamheidsdepot.
Bouwdepot, belasting en fiscale regels
Alles over een bouwdepot Lees de spelregels van het bouwdepot.
Hoe hoog mag het bouwdepot zijn?
Je mag dus niet meer dan 100% van de marktwaarde van je woning lenen en bij een verduurzaming 106%.
Maar natuurlijk kijken we ook naar je inkomen.
Benieuwd naar wat je kunt lenen? Bereken je maximale hypotheek.
Je kunt bij een verbouwing of verduurzaming van de eigen woning de eenmalige kosten en de hypotheekrente onder voorwaarden aftrekken bij je belastingaangifte.
Zo moet je woning je hoofdverblijf zijn, moet je de nieuwe hypotheek binnen 30 jaar aflossen en moet je het bouwdepot koppelen aan een lineaire of annuïteitenhypotheek.
Dus geen aflossingsvrije hypotheek.
Hypotheek verhogen bij Nationale-Nederlanden zonder notaris
Jebent bij het afsluiten van je hypotheek gekozen voor een hogere inschrijving? Dan kun je zonder notaris je hypotheek (zelf online) verhogen voor je verbouwing.
Dat bespaart kosten.
Je moet wel aan de normen voldoen en de extra lasten kunnen betalen.
En houd wel rekening met de bijkomende kosten voor advies en taxatie.
Dit kan tot het maximale bedrag van je hypotheekinschrijving.
Als je ervoor kiest om je hypotheek te verhogen voor je verbouwing, stijgen je maandlasten.
Wil je je RegioBank-hypotheek (zelf online) verhogen voor een verbouwing? Kijk dan hier voor meer informatie of maak een afspraak met je hypotheekadviseur.
Tussentijds en alternatieve routes
Voor een tweede hypotheek gelden strenge regels en voorwaarden. Daardoor kan je geleende bedrag lager uitvallen dan gehoopt.
Of je kunt helemaal geen tweede hypotheek aangaan.
Je kunt ook extra geld lenen voor de verbouwing via een persoonlijke lening of doorlopend krediet.
Deze leningen kun je aangaan bij een bank of gespecialiseerde geldverstrekker.
De rente op dit type leningen is aanzienlijk hoger dan op een hypotheek.
Maar omdat de looptijd vaak veel korter is, kan een lening qua totale kosten ook aantrekkelijk zijn.
Zo kun je een persoonlijke lening nemen waarbij de lening meestal aftrekbaar is van de belasting.
Een doorlopend krediet heeft een variabele rente die tijdens de looptijd kan veranderen.
Ook kun je afgeloste bedragen opnieuw opnemen.
Een doorlopend krediet is niet aftrekbaar van de belasting.
Overwaarde en energiebesparing
Verkoopwaarde van je huis verhogen met overwaarde kan een financieringsbron zijn.
Allereerst moet je de verkoopwaarde van je huis weten. Dat kan door een nieuwe taxatie.
Volgens de regels mag je tot 100% van de waarde financieren met een hypotheek.
Als de waarde van je huis met € 30.000 is gestegen, kun je je verbouwing misschien financieren met deze overwaarde.
Dit kun je met je hypotheekverstrekker of zelfstandig adviseur van RegioBank bespreken.
Verbouwingsfinanciering met overwaarde kan ook fiscale voordelen opleveren doordat de hypotheekrenteaftrek mogelijk blijft bij bepaalde leningsvormen.
Nationale-Nederlanden specifieke routes en adviezen
Bij Nationale-Nederlanden sluit je hiervoor een extra hypotheek af.
Als je de overwaarde gebruikt om je woning te verbeteren, kan deze lening in box 1 vallen. De hypotheekrente is in dat geval aftrekbaar.
Goed om te weten: Soms kun je ook vanuit de overheid een subsidie krijgen als je je woning aanpast.
Steeds meer mensen schenken geld aan hun kinderen of kleinkinderen.
Als schenker kun je je overwaarde hiervoor gebruiken. Je neemt dan een extra hypotheek op je eigen huis en schenkt dat geld.
Let op: boven een bepaald bedrag moet er schenkbelasting worden betaald. Daarom valt deze lening in box 3.
Heb je een hypotheek bij een andere geldverstrekker? Je mag maximaal € 200.000,- aflossingsvrij hebben (50% van € 400.000,-).
Als bestaande klant kunt u uw NN hypotheek verhogen voor bijvoorbeeld een verbouwing of verduurzaming van uw woning.
Dit kan via een onderhandse verhoging als uw hypotheek hoger is ingeschreven in het Kadaster dan de openstaande schuld, maar vereist altijd een adviesgesprek en een inkomenstoetsing.
Advies, processen en kosten
Wat betekent het verhogen van je NN hypotheek? Het verhogen van uw NN hypotheek betekent dat u extra geld leent bovenop uw bestaande hypotheek, vaak voor een verbouwing of verduurzaming.
Dit leidt tot hogere maandlasten en meer hypotheekrente.
U kunt uw hypotheek verhogen als u overwaarde op uw huis heeft of als de woningwaarde stijgt door de verbouwing.
Als uw hypotheek bij afsluiten al hoger is ingeschreven in het Kadaster, is een notaris niet nodig voor de verhoging.
Een woningkoper kan bijvoorbeeld de hypotheek verhogen met maximaal 50.000 euro, waarbij de totale hypotheek dan 240.000 euro bedraagt.
Voorwaarden en vereisten voor het verhogen van een NN hypotheekWilt u uw NN hypotheek verhogen, dan gelden er specifieke voorwaarden.
Uw inkomen en de waarde van uw woning zijn hierbij bepalend.
Benodigde documenten en financiële criteriaVoor het verhogen van uw NN hypotheek zijn specifieke documenten en financiële criteria nodig.
De geldverstrekker stelt eisen aan de documenten die u aanlevert.
U toont uw legitimatie, actuele loonstroken en een werkgeversverklaring.
Bent u ondernemer, dan zijn jaarcijfers en bedrijfsinformatie vereist.
Vervolgens volgt het aanvraagproces: opnieuw beoordelen van inkomen, woningwaarde en leendoel, als een nieuwe hypotheekaanvraag.
Rol van de hypotheekadviseur bij NN: onafhankelijke hypotheekadviseurs helpen u het hypotheekproduct af te stemmen op uw persoonlijke situatie, ook bij verhoging.
Het eerste hypotheek advies: alles over je hypotheek aanvragen | Rabo Helpt
Financiële planning en fiscale gevolgen
Kosten en impact op maandlasten bij het verhogen van je hypotheek: notariskosten, taxatiekosten en advieskosten kunnen de maandlasten beïnvloeden.
Rentepercentages voor een NN hypotheekverhoging zijn afhankelijk van je persoonlijke situatie en de markt.
Een variabele rentevoet kan tijdens de aflossingsperiode van je hypotheek wijzigen.
De precieze maandlasten krijg je pas bij de gekozen geldverstrekker, tijdens de hypotheekaanvraag.
Fiscale gevolgen en voordelen van een hypotheekverhoging: een fiscale aftrekbaarheid van de rente is mogelijk als het extra geld wordt ingezet voor woningverbetering.
De hypotheekrenteaftrek kan afhankelijk zijn van de hoogte van de lening en de rente.
Alternatieven en stappenplan
Alternatieven voor het verhogen van je NN hypotheek: tweede hypotheek, oversluiten, of een persoonlijke lening of doorlopend krediet.
Een hypotheekverhoging is vaak voordeliger dan een persoonlijke lening, zeker voor grote verbouwingen.
Toon meerdere opties en vergelijk bij verschillende aanbieders.
Routekaart voor jouw situatie
Wil je weten wat voor jou mogelijk is? Plan een adviesgesprek met een adviseur. Samen bekijken jullie wat past bij je persoonlijke situatie.
Plan een gesprek en maak een afspraak voor een vrijblijvende oriëntatie.
tags: #extra #hypotheek #voor #verbouwing #nationale #nederlanden