Heeft de storm flink huisgehouden? Dan heb je vast veel vragen. Moet je stormschade meteen melden? Nee. Het is belangrijker dat je melding zo compleet mogelijk is. Neem dus de tijd om goede foto’s van de schade te maken. Laat een gespecificeerde offerte en/of factuur opmaken als je de schade wilt herstellen. Lopen de kosten op? Neem dan contact met ons op om te bepalen of de offerte goedgekeurd moet worden door de verzekeraar.
Wie meldt de schade en bij welke verzekering?
Heb je een koophuis? Dan meld je de schade bij de woonhuisverzekering. Heb je een huurhuis en heb je de schutting zelf gekocht? Meld de schade dan bij de inboedelverzekering als ‘huurdersbelang’. Schuttingschade kan dus onder verschillende polissen vallen, afhankelijk van eigendomssituatie en wie de schutting heeft geplaatst.
Schade door overmacht en aansprakelijkheid
Schade die jouw spullen bij anderen door de storm hebben veroorzaakt, noemen we ‘schade door overmacht’. Degene met schade kan dit zelf melden bij zijn of haar verzekering. Wanneer de verzekeraar deze schade niet vergoed, kun je als eigenaar van de rondvliegende zaken aansprakelijk worden gesteld door degene met schade.
Bereddingskosten en boomschade
De kosten die je maakt om een boom te stutten of te verwijderen worden vergoed door de woonhuisverzekering, wanneer de boom een acuut gevaar vormt voor je verzekerde woning. Dit noemen we bereddingskosten. Maak foto’s van de situatie en neem contact op.
Wat vergoedt de verzekering precies?
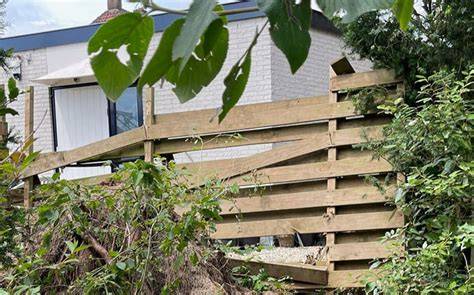
Stormschade aan de schutting op erfgrens: vergoedt de verzekeraar de helft van de schade als de schutting op de erfafscheiding staat. Bij stormschade aan ramen of andere onderdelen geldt vaak specifieke dekking afhankelijk van de polis en soort schutting. Stormschade aan uw woning, schutting of schuur wordt doorgaans door de opstalverzekering vergoed; bij huurderschutting kan dit onder huurdersbelang op de inboedelverzekering vallen.
Soort schutting en dagwaarde
Bij schade geldt meestal: duurzame hardhouten schuttingen worden vaak volledig vergoed, minder duurzame schuttingen worden vergoed op basis van de dagwaarde. Onderhoud en achterstallig onderhoud kunnen de vergoeding beperken. Als de schutting op de erfgrens staat, geldt vaak dat beide partijen voor de helft vergoed krijgen, en de eigen verantwoordelijkheid voor het eigen risico geldt voor beide partijen.
Eigen risico
Bij elke stormschade geldt een eigen risico. De hoogte verschilt per verzekering; bijvoorbeeld €250 bij enkele aanbieders. Soms kan bij extreem weer een hoger eigen risico gelden. Controleer de polisvoorwaarden om exact te weten welk eigen risico geldt.
Hoe snel en wat moet je doen bij schade?
- Maak duidelijke foto’s van de schade, zowel van dichtbij als overzichtelijk per situatie.
- Bekijk of er onmiddellijke noodmaatregelen nodig zijn en voer die zo veilig mogelijk uit zonder verdere schade te veroorzaken.
- Neem contact op met je verzekering en meld de stormschade onder de juiste categorie (stormschade). Verzamel alle benodigde informatie: datum, tijd, weersomstandigheden, foto’s, offertes.
- Vraag indien nodig een herstelofferte op zodat de verzekering een goed beeld heeft van de kosten en materiaalkeuze.
- Laat grote delen eerst beoordelen door een verzekerde expert en wacht met grootschalig verwijderen of repareren totdat de verzekeraar inspectie heeft uitgevoerd (tenzij sprake is van gevaar).
Herstel of vervanging: de verzekering vergoedt de kosten voor herstel of vervanging van de schutting volgens de voorwaarden. Soms vergoedt de verzekeraar ook montagekosten of betaalt de leverancier rechtstreeks, afhankelijk van de afspraken. Als je zelf de schutting laat plaatsen, kan het uurloon soms vergoed worden. Let op: kosten voor verbeteringen betaal je zelf.
Wat als de erfafscheiding door buren wordt gedeeld?
Loop je tegen een gedeelde erfafscheiding aan? Dan vergoedt de verzekering meestal maar 50% van de kosten. De buren kunnen de andere helft via hun eigen verzekering regelen. Het eigen risico geldt meestal voor beide partijen en de exacte dekking hangt af van de polisvoorwaarden van elke eigenaar.
Stap-voor-stap checklist voor stormschade aan de schutting
- Veiligheid eerst: controleer of de schutting veilig staat en voorkom dat mensen gewond raken.
- Inspecteer de schade: zijn er hele delen omgevallen of slechts losse delen? Maak duidelijke foto’s.
- Schade melden: neem contact op met de verzekeraar en meld de schade onder stormschade. Houd alle informatie bij de hand, inclusief offerte en foto’s.
- Herstelofferte: laat eventueel een offerte opstellen die je kunt indienen bij de verzekeraar. Voeg foto’s toe.
- Schadebeoordeling: wacht op inspectie door de verzekeraar voordat je grote reparaties uitvoert, tenzij er gevaar dreigt.
- Vergoeding en afhandeling: volg de vergoedingprocedure en houd rekening met eigen risico en geldigheidsduur van de offerte.
Specifieke scenario’s en voorbeelden
- Schutting op erfafscheiding: vergoedt de helft van de schade; de buren hebben dan mogelijk ook een claim via hun eigen verzekering.
- Volledig houten schutting: vaak volledige vergoeding voor nieuw materiaal en montage, afhankelijk van de polis.
- Totale vervanging: bij herbouwen gaat men uit van dezelfde materialen, tenzij anders afgesproken.
- Naast storm kunnen andere gebeurtenissen zoals diefstal of vandalisme ook dekking hebben onder specifieke secties van de polis; altijd samenhangend lezen van de voorwaarden.
Extra informatie en hulp
Henzen Tuinhout kan helpen met offertes en advies bij schade aan schuttingen of bij het terugplaatsen van een nieuwe schutting. Neem contact op via ons stormschadeformulier of bel voor advies. Ook bij schade aan andere buitenonderdelen zoals overkapping, veranda of tuinmeubilair kun je terecht voor ondersteuning en offerte.
Hoe ben je verzekerd bij stormschade? | Independer
Het is van belang dat de informatie die hier staat niet als juridisch bindend recht kan worden opgevat; de uiteindelijke dekking hangt af van de polisvoorwaarden en de verzekeraar.