Een verbouwing kan op verschillende manieren worden gefinancierd: bij het aankopen van de woning in de hypotheek, door middel van het verhogen van je bestaande hypotheek, door een tweede hypotheek op te nemen of door middel van een lening (doorlopend- of WOZ-krediet). Het is mogelijk een verbouwing mee te financieren in de hypotheek. Om te bepalen hoeveel je kunt meefinancieren, wordt de waarde van de woning na de verbouwing als uitgangspunt genomen. Deze waarde wordt door een taxateur vastgesteld. Omdat de waarde van de woning niet met hetzelfde bedrag stijgt als het bedrag dat je investeert, moet je er rekening mee houden dat de verbouwing mogelijk niet volledig met de hypotheek meegefinancierd kan worden. De geldverstrekker reserveert een bouwdepot voor de geplande verbouwing. Je kunt een verbouwing van je tuin ook meefinancieren in de hypotheek. De tuin wordt als een soort verlengde van de woonkamer gezien, waardoor deze bij het huis hoort. Investeren in de tuin valt daarom onder woningverbetering.
Financieringsmogelijkheden samengevat
Er zijn diverse manieren om de verbouwing te betalen:
- Spaargeld gebruiken
- Hypotheek verhogen (verhogen van de bestaande hypotheek)
- Tweede hypotheek afsluiten
- Lening afsluiten (doorlopend- of WOZ-krediet)
- Verduurzaming mee te financieren via subsidies of een energiebespaarlening
Een verbouwing kan direct bij het afsluiten van de hypotheek meefinancieerd worden, maar het is ook mogelijk om dit op een later moment te doen. De keuze hangt af van je woningwaarde na de verbouwing, jouw inkomen en je totale financiële situatie.
Meefinancieren via de hypotheek
Wanneer je een woning koopt, heb je de mogelijkheid om bij de notaris het hypotheekbedrag hoger in te laten schrijven bij het kadaster. Hiermee creëer je voor de toekomst de ruimte om zonder tussenkomst van de notaris bij dezelfde geldverstrekker extra geld te lenen voor bijvoorbeeld het verbouwen van de woning. Een bouwdepot wordt vaak gereserveerd voor de geplande verbouwing. Een verbouwing kan ook meegaan in de hypotheek van de woning, inclusief de tuin die als verlengde van de woonkamer wordt gezien.
Een extra hypotheek op de woning is een tweede hypotheek die bovenop de bestaande hypotheek wordt afgesloten voor verbouwingsdoeleinden. Als de waarde van de woning en het inkomen het toelaten, kan er een tweede hypotheek worden gesloten. De hypotheekrente van een tweede hypotheek is aftrekbaar zolang het bedrag volledig en ten minste annuïtair wordt afgelost, het om het hoofdverblijf gaat en de lening is afgesloten voor woningverbeteringen. Bij energiebesparende maatregelen kan dit ook fiscale voordelen opleveren.
Bouwdepot en waardevermeerdering
Het bouwdepot is een aparte rekening binnen de hypotheek waaruit de kosten van de verbouwing worden betaald. De hoogte van het bouwdepot hangt af van de verwachte woningwaarde na de verbouwing. Het bouwdepot mag niet hoger zijn dan 100% van de woningwaarde na verbouwing. Een taxatierapport is dus nodig om een bouwdepot aan te vragen bij de geldverstrekker. Een bouwdepot past vooral bij grotere verbouwingen die in fasen worden uitgevoerd, zoals uitbouw, renovatie of verduurzaming.
Niet alle verbouwingen verhogen direct de waarde van de woning. Smaakgevoelige verbouwingen zoals een nieuwe keuken of badkamer kunnen wel nodig zijn, maar het effect op waardevermeerdering kan variëren. Bij energiebesparende maatregelen kan verduurzaming mogelijk subsidies of gunstigere leningsvoorwaarden opleveren.
Subsidies en energiebesparing
Als je verduurzaming meeneemt in de plannen, kun je mogelijk subsidies ontvangen of lenen tegen aantrekkelijke voorwaarden. Denk aan isolatie, zonnepanelen of een warmtepomp. Ook bij monumentale panden kunnen subsidies beschikbaar zijn. Subsidies leveren vaak geen volledige dekking van de kosten, maar kunnen wel aanzienlijk besparen. Daarnaast kan de btw-tarieven verlaagd zijn (bijvoorbeeld 9% in plaats van 21% voor bepaalde werkzaamheden).
Tweede hypotheek of verhoogde hypotheek?
Naast het gebruik van een bouwdepot zijn er twee hoofdvarianten binnen de hypotheekfinanciering: het verhogen van de bestaande hypotheek en het afsluiten van een tweede hypotheek. Een hypotheekverhoging heeft meestal een lagere rente en langere looptijd, maar kent wel extra kosten zoals advies- en taxatiekosten. De verhoging moet passen bij de inkomensnormen en de waarde van de woning. Bij energiebesparende maatregelen kan de maximale leenruimte tot 106% van de woningwaarde bedragen, mits aan de aflossingsvoorwaarden wordt voldaan. Een tweede hypotheek kan handig zijn als er nog overwaarde is en je meer flexibiliteit wilt behouden; vaak wordt deze afgesloten bij de huidige geldverstrekker, maar kan oversluiten naar een andere geldverstrekker extra kosten met zich meebrengen.
Voor- en nadelen op een rij
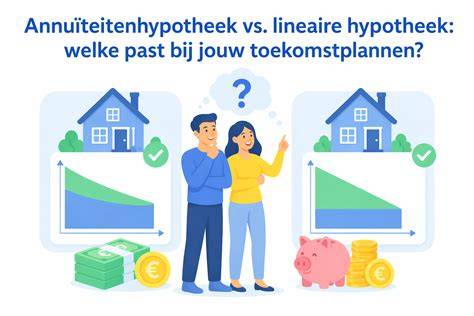
- Hypotheek verhogen: vaak lagere rente, langere looptijd, maar extra kosten en taxatie/notaris nodig; mogelijk fiscaal aftrekbaar als het bedrag wordt gebruikt voor onderhoud of verbetering.
- Tweede hypotheek: flexibiliteit, maar meestal hogere rente en mogelijk extra kosten bij notaris en taxatie; rente mogelijk aftrekbaar afhankelijk van de situatie.
- Persoonlijke lening: sneller en eenvoudiger zonder taxatie of notaris, maar hogere rente en kortere looptijd; geschikt voor kleinere verbouwingen.
- Bouwdepot: handig voor fasering en grotere projecten; vereist taxatierapport en kan niet hoger zijn dan de verwachte woningwaarde na verbouwing.
Persoonlijke lening en andere leenopties
Een persoonlijke lening kan passen bij kleinere verbouwingen zoals een nieuwe keuken of badkamer. De lening wordt in één keer uitgekeerd en afgelost in vaste termijnen. De rente kan hoger liggen dan bij een hypotheek, maar de looptijd is vaak korter. Een doorlopende rekening is een alternatief als je flexibiliteit wilt in opnemen en aflossen. Lenen bij familie of vrienden (onderhands lenen) moet goed vastgelegd worden om spanningen te voorkomen en fiscale risico’s te vermijden: spreek altijd een rente af en leg zaken schriftelijk vast.
Verduurzaming en flexibiliteit in financiering
Verduurzaming kan de financieringsmogelijkheden beïnvloeden. Een groenverklaring kan bij sommige onderbouwingen gunstig zijn voor financiers. Energiebesparende maatregelen vergroten mogelijk de bereidheid van geldverstrekkers om extra leenruimte te bieden. Wanneer je energiebesparende maatregelen integreert in de verbouwing, kun je soms extra lenen of betere voorwaarden bedingen. Een combinatie van verschillende financieringsopties is vaak de meest verstandige aanpak, afgestemd op jouw spaargeld, overwaarde, inkomen en toekomstige plannen.
Praktisch stappenplan voor jouw situatie
- Maak een inventaris van de gewenste verbouwing en stel een budget op.
- Laat een taxatierapport opstellen om de verwachte waarde na verbouwing vast te leggen.
- Bepaal of een bouwdepot, hypotheekverhoging, tweede hypotheek, of persoonlijke lening het beste past bij jouw situatie.
- Overweeg verduurzaming mee te nemen (isolatie, HR++-ramen, zonnepanelen, warmtepomp) en bekijk subsidiemogelijkheden.
- Verken de mogelijkheid om voorwaardelijk geld te lenen en houd rekening met extra kosten zoals notariskosten en taxatiekosten.
- Beslis of spaargeld wordt gebruikt als aanvulling of als buffer; bekijk fiscale consequenties en toekomstige lasten.
- Praat met een erkend adviseur om een helder overzicht te krijgen en de beste combinatie te kiezen.
Moet je hulp bij je eigen situatie? Maak vrijblijvend een afspraak met een adviseur. Onze specialisten geven inzicht in welke combinatie van opties het beste bij jou past en helpen je stap voor stap door het proces.
Praktische informatie en contact
Voor uitgebreide informatie over het financieren van een verbouwing kun je altijd een afspraak maken met een van onze adviseurs. Privé, Zakelijk, Private banking en English-lenen - wij bieden begeleiding naar jouw behoefte. Plan een gratis oriënterend gesprek en bespreek welke mogelijkheden het best bij jou passen.
Je huis verbouwen: 6 stappen in je voorbereiding die je niet moet missen #verbouwen #verbouwing #DIY
Waardevermeerdering en belastingen
Door een verbouwing kunnen de marktwaarde van je woning en de WOZ-waarde stijgen. Bij een hogere WOZ ga je mogelijk meer belasting betalen (ozb). Een lening voor verbouwing (hypotheek of persoonlijke lening) heeft ook fiscale implicaties. De beste aanpak hangt af van jouw situatie en toekomstige plannen. Gebruik dus een integrale benadering: kijk naar spaargeld, overwaarde, inkomen, maandlasten en de gewenste verduurzaming.
Veelgestelde vragen en concrete voorbeelden
Voorbeeldberekeningen en concrete scenario's helpen bij het kiezen tussen hypotheekverhoging, tweede hypotheek of lening. De grens ligt vaak rond de €25.000; bij hogere verbouwingskosten ben je eerder gebaat bij een hypotheekverhoging of tweede hypotheek. Taxatie- en notariskosten spelen een grote rol bij optionele verhogingen. Een bouwdepot is vooral handig bij grootschalige projecten die in fasen worden uitgevoerd. Overweeg energiebesparende maatregelen meteen mee te nemen voor extra mogelijkheden en subsidies.
tags: #verbouw #financieren #investeerder