Bij een woning in aanbouw wordt de WOZ-waarde bepaald op basis van de waarde van de grond, de bouwkosten en het percentage van de woning dat klaar is.
De WOZ-waarde bepalen voor een woning in aanbouw is anders dan voor een bestaande woning.
Een woning in aanbouw is een woning die nog moet worden (af)gebouwd.
Denk aan een nieuwbouwwoning die nog niet klaar is.
Om de WOZ-waarde te bepalen kijkt de gemeente naar hoever de bouw van de woning af is aan het begin van het kalenderjaar.
Dit noemen wij het ‘voortgangspercentage bouw’ of ook wel het ‘percentage gereed’.
In dit voorbeeld gaat het om de WOZ-waarde van een ééngezinswoning in aanbouw voor het kalenderjaar 2024.
De waardepeildatum voor het kalenderjaar 2024 is 1 januari 2023.
De grondwaarde van de woning in aanbouw is op de waardepeildatum € 150.000 en de bouwkosten zijn € 200.000.
Op de waardepeildatum is de bouw nog niet gestart.
Op 1 januari 2024 zijn alle ruwe verdiepingsvloeren gereed.
Strategische waardeontwikkeling van vastgoedobjecten door dakkapelaanpassingen
Het toevoegen van een dakkapel aan een vastgoedobject is een strategische investering die zowel extra ruimte als licht toevoegt, maar ook de waardeontwikkeling van de vastgoedportefeuille beïnvloedt.
Deze aanpassing kan resulteren in een waardevermeerdering van het object, variërend van 2% tot 8% van de totale WOZ-waarde.
Deze waardeverandering is afhankelijk van factoren zoals de omvang, kwaliteit en locatie van het object.
Het is cruciaal om inzicht te krijgen in de factoren die deze waardestijging bepalen en de gevolgen voor belastingen, zoals de vennootschapsbelasting en afschrijving.
Factoren die de waardestijging van vastgoedobjecten door dakkapellen beïnvloeden
De invloed van een dakkapel op de WOZ-waarde van een vastgoedobject wordt door diverse factoren bepaald.
De omvang en kwaliteit van de dakkapel zijn hierbij essentieel.
Een ruime, hoogwaardig afgewerkte dakkapel kan een grotere bijdrage leveren aan de waardestijging dan een kleinere, eenvoudigere constructie.
De locatie van het object is eveneens van groot belang.
In gebieden met een hogere marktwaarde, zoals stedelijke zones of gewilde wijken, kan een dakkapel significant meer waarde toevoegen dan in regio’s met lagere vastgoedprijzen.
Dit komt doordat extra vierkante meters in deze gebieden hoger worden gewaardeerd.
Ook speelt de huidige marktsituatie een rol.
In een krappe vastgoedmarkt met stijgende prijzen kan de toevoeging van een dakkapel tot een relatieve hogere waardestijging leiden dan in een ruimere markt.
Een professioneel geïnstalleerde dakkapel die voldoet aan de bouwvoorschriften en een vergunning heeft, verhoogt de WOZ-waarde meer dan een zelfgebouwde variant zonder de juiste documentatie.
De initiële staat van het object is ook relevant.
Bij verouderde objecten kan een moderne dakkapel een aanzienlijke waardestijging opleveren als onderdeel van een algehele opwaardering.
Berekening van de nieuwe WOZ-waarde door gemeenten na dakkapelaanpassingen
Gemeenten hanteren een systematische benadering bij het vaststellen van de nieuwe WOZ-waarde na het plaatsen van een dakkapel.
Dit gebeurt via de vergelijkingsmethode, waarbij verkoopcijfers van vergelijkbare objecten met en zonder dakkapel in dezelfde regio worden geanalyseerd.
Het proces start vaak met een melding van de verbouwing via de omgevingsvergunning.
Sommige gemeenten gebruiken luchtfoto’s om wijzigingen aan objecten te identificeren.
Vervolgens wordt de toename in gebruiksoppervlakte volgens de NEN 2580-norm berekend.
Deze extra vierkante meters worden vermenigvuldigd met een referentiewaarde per vierkante meter op basis van vergelijkbare objecten in de omgeving.
Naast de oppervlaktetoename wordt ook de kwaliteitsverbetering van de dakkapel meegewogen.
Hierbij speelt de functionele verbetering van het object een rol, zoals de creatie van een volwaardige extra ruimte.
Het is belangrijk te weten dat gemeenten werken met een waardepeildatum, doorgaans 1 januari van het voorgaande jaar.
Als de dakkapel na deze datum is geplaatst, wordt de waardeverandering pas in het volgende belastingjaar verwerkt.
De uiteindelijke waardebepaling is een combinatie van objectieve factoren (oppervlakte, materiaalgebruik) en een marktwaardeschatting door de gemeentelijke taxateur, wat kan verklaren waarom dezelfde dakkapel tot verschillende waardestijgingen bij verschillende objecten kan leiden.
Rendabiliteit van dakkapelinvesteringen in vastgoedportefeuilles
Bij het overwegen van een dakkapel is het essentieel om een kosten-batenanalyse te maken.
De investering varieert meestal tussen €5.000 en €15.000, afhankelijk van de omvang, materialen en of er gekozen wordt voor een prefab of maatwerkoplossing.
Hiertegenover staat de potentiële waardevermeerdering van het vastgoedobject.
Vanuit het perspectief van de WOZ-waarde is een dakkapel niet altijd direct rendabel.
Een waardeaanpassing van €10.000 kan de WOZ-waarde met €15.000 verhogen, maar dit leidt tot hogere jaarlijkse onroerendezaakbelasting.
Bij een gemiddeld OZB-tarief van 0,1% betekent dit €15 extra belasting per jaar, wat de terugverdientijd vanuit belastingoogpunt verlengt.
Echter, andere factoren kunnen de investering rendabel maken.
De verkoopwaarde van het object stijgt vaak meer dan de WOZ-waarde, omdat kopers bereid zijn te betalen voor de extra ruimte en comfort.
Uit onderzoek blijkt dat dakkapellen tot de aanpassingen behoren met de hoogste return on investment bij verkoop, met een gemiddeld rendement van 75-90% van de investering.
Vergelijk met andere vastgoedverbeteringen zoals een nieuwe badkamer (60-70% rendement) of een aanbouw (50-80%), scoort een dakkapel relatief goed.
Bovendien voegt een dakkapel direct gebruiksgenot toe, wat een niet-financiële maar wel belangrijke opbrengst is.
Voor optimale rendabiliteit is het raadzaam om te kiezen voor een dakkapel die aansluit bij de stijl van het object en de buurt, en die voldoet aan de bouwvoorschriften.
Belastingimplicaties van een hogere WOZ-waarde door dakkapelaanpassingen
Een verhoging van de WOZ-waarde door een dakkapel heeft diverse fiscale implicaties.
De meest directe impact is op de onroerendezaakbelasting (OZB), die berekend wordt als percentage van de WOZ-waarde.
Bij een gemiddeld tarief van 0,1% betekent elke €10.000 aan WOZ-waardestijging ongeveer €10 extra OZB per jaar.
De waterschapsbelasting wordt ook gedeeltelijk gebaseerd op de WOZ-waarde, waardoor het watersysteemheffing-deel stijgt met een hogere WOZ-waarde, resulterend in een lichte jaarlijkse kostenverhoging.
Voor eigenaren is het eigenwoningforfait in de inkomstenbelasting relevant.
Dit forfait wordt berekend als percentage van de WOZ-waarde, en bij een hogere waarde moet er meer belasting betaald worden.
Voor 2024 is het tarief 0,35% voor objecten met een WOZ-waarde tussen €75.000 en €1.200.000.
Bij een WOZ-waardestijging van €15.000 betekent dit ongeveer €52,50 extra belastbaar inkomen per jaar, wat neerkomt op ongeveer €15-25 extra inkomstenbelasting afhankelijk van de belastingschijf.
Voor verhuurders kan een hogere WOZ-waarde zowel positieve als negatieve effecten hebben.
Bij objecten in box 3 (vermogensrendementsheffing) resulteert een hogere WOZ-waarde in meer belasting.
Tegelijkertijd kan een hogere WOZ-waarde bij huurobjecten leiden tot meer WWS-punten, wat een hogere maximale huurprijs mogelijk maakt.
Het is belangrijk om deze langetermijnkosten mee te nemen in de beslissing om een dakkapel te plaatsen, naast de eenmalige investering en de potentiële waardevermeerdering bij verkoop.
Procedure voor bezwaar tegen een verhoogde WOZ-waarde na dakkapelaanpassingen
Indien u vermoedt dat de gemeente de waardestijging door de dakkapel te hoog heeft ingeschat, kunt u bezwaar maken tegen de WOZ-beschikking.
Dit is een wettelijk recht dat binnen zes weken na ontvangst van de WOZ-beschikking kan worden uitgeoefend.
Begin met het verzamelen van bewijsmateriaal, zoals documentatie van de kosten van de dakkapel, inclusief offertes en facturen.
Zoek verkoopcijfers van vergelijkbare objecten in de buurt met en zonder dakkapel.
Vermeld ook de exacte afmetingen en specificaties van de dakkapel.
Dien het bezwaar tijdig in bij de gemeente, bij voorkeur aangetekend of met ontvangstbevestiging.
Na ontvangst zal de gemeente het bezwaar beoordelen en mogelijk contact opnemen voor aanvullende informatie of een hoorzitting.
Het maken van bezwaar kan complex zijn vanwege de technische aspecten van waardebepaling.
Wij bij Previcus zijn gespecialiseerd in het begeleiden van dit soort procedures.
Onze taxateurs hebben jarenlange ervaring met het beoordelen van WOZ-waarderingen en weten precies welke factoren gemeenten meewegen bij het bepalen van de waardestijging door verbouwingen zoals dakkapellen.
Mocht het bezwaar worden afgewezen, dan kunt u binnen zes weken in beroep gaan bij de rechtbank.
In dat geval is professionele ondersteuning vaak nog waardevoller, omdat de procedure formeler wordt en er specifieke juridische en taxatietechnische kennis nodig is.
Onthoud dat het maken van bezwaar kosteloos is en dat er niets te verliezen valt.
Deze peildatum ligt één jaar voor het begin van het kalenderjaar waarvoor de waarde wordt vastgesteld.
Het is mogelijk dat de WOZ-waarde van je onroerend goed na de peildatum wijzigt als gevolg van bijvoorbeeld een verbouwing of bestemmingswijziging.
Het is de bedoeling dat de WOZ-waarde zo veel mogelijk de werkelijke economische waarde benadert.
Het is niet altijd gemakkelijk deze waarde voor een bepaald tijdvak vast te stellen.
Daarom wordt er gewerkt met één waardepeildatum.
De peildatum voor de WOZ-waarde is op 1 januari, één jaar vóór het jaar waarover je aangifte doet.
Voor de WOZ-beschikking die je in 2026 ontvangt, is de waardepeildatum dus 1 januari 2025.
Het is daardoor mogelijk dat de waarde op de peildatum niet de werkelijke economische waarde voor het tijdvak weergeeft.
In sommige gevallen moeten de mutaties die plaatsvinden tussen de waardepeildatum en het begin van het tijdvak waarvoor de waarde wordt vastgesteld, worden meegenomen in de WOZ-waarde.
In veel gevallen leiden de bovengenoemde situaties tot een wijziging van de waarde van je onroerende zaak.
Maar niet in alle gevallen is dat zo.
Per geval moet je beoordelen welke invloed de gebeurtenis op de waarde van de onroerende zaak heeft.
Deze beoordeling kan erg complex zijn en vraagt vaak om specialistische kennis op het gebied van fiscaal advies.
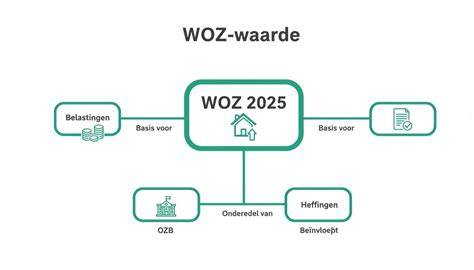
De WOZ-waarde bepaalt de hoogte van de onroerendezaakbelasting (OZB) die je jaarlijks betaalt.
De WOZ-waarde van een bedrijfsgebouw heeft daarnaast ook gevolgen voor je afschrijvingsmogelijkheden.
aaff is graag overal van betekenis.
Denk je dat je WOZ-waarde te hoog is of wil je weten of de waarde juist is vastgesteld?
Een eigenaar van een onroerende zaak die was gebouwd als gemengd agrarisch bedrijf had een geschil met de gemeente over de WOZ-beschikking.
De gemeente had onder meer een dakkapel als een afzonderlijk onderdeel betrokken in de waardering.
Het hof merkt dit aan als een dubbeltelling.
De gemeente had namelijk terecht gewerkt met de taxatiewijzer Agrarische gebouwen met waardepeildatum 1 januari 2015.
In deze taxatiewijzer zijn dakkapellen niet opgenomen als afzonderlijke onderdelen die de gemeente in de WOZ-waarde moet opnemen.
Het hof leidt hieruit af dat de waarde van eventuele dakkappellen al zijn inbegrepen in de kubieke meterprijs van de woning.
Het enige effect dat de aanwezigheid van de dakkapel op de WOZ-waarde heeft, is dat de woning een grotere inhoud heeft.
De huidige wetgeving en interpretaties kunnen complex zijn en variëren per gemeente.
tags: #woz #dakkapel #meegenomen #na #peildatum